
一、低压电器行业的总体竞争格局和市场化程度

我国低压电器行业的高端市场主要由施耐德、ABB、西门子、ASCO 等大型外资企业占据。发达国家由于工业发展较早,产品技术积累深厚,具备强大的研发能力,低压产品性能优异、规格全面,品牌优势及产品技术优势明显,在全球范围内进行低压电器产品的生产及销售,掌握了低压电器行业大部分的顶级技术。
低压电器行业高端市场终端用户对产品技术和品质的要求较高,所应用产品的专用性强,对配套的配电工程整体解决方案需求较高,构成了较高的市场进入壁垒,具备上述综合能力的企业较少,导致市场集中度高。近年来,国内部分企业逐渐通过合作或自主研发的模式掌握了先进的低压电器产品技术,部分产品的技术水平已经达到大型外资企业同类产品水平,并逐渐获得市场高端用户的认可。
行业的中高端市场则主要由国内少部分规模较大且拥有较强的低压电器研发及生产能力的企业所占据,如发行人、常熟开关、上海人民电器、良信电器等企业。中高端市场对企业的产品制造工艺、品牌实力、营销渠道、技术水平等综合实力有一定要求,对低端市场大部分企业构成进入壁垒,市场集中度相对较高。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
行业的低端市场以中小型企业为主,这些企业通常缺乏自主创新的能力,对产品的技术改造投入不足,生产低价、同质化的产品,且未建立健全的销售渠道,以价格竞争为主,市场集中度较低。
随着智能电网、新能源发电、新能源汽车、通讯数据等行业的快速发展,对低压电器的性能提出了更高的要求;行业内的产品结构将随着技术更新换代而逐渐调整,中高端低压电器产品和服务的需求将较快增长。
另外,根据中国电器工业协会通用低压电器分会披露的预测数据,依据国家与电工行业宏观环境分析和产业环境分析,并按新增发电设备容量配套比计算, “十三五”期间,低压电器主要产品产量预计年均增长幅度在 8%左右。2017 年至 2020 年低压电器主要元器件产量将保持持续增长的趋势,各主要低压元器件产量的具体预测数据如下表所示:

总体而言,我国低压电器行业竞争充分、激烈,市场化程度较高,形成了外资、内资企业在低压电器行业内共同经营、互相竞争的格局。
根据中国电器工业协会低压电气分会 2014 年 8 月发布的《2013 年低压电器行业运行分析与未来展望》,我国已经成为全球低压电器产品 大的制造国。目前生产的低压电器产品品种已经超过 1,000 个系列,行业内的生产企业数量已经达到 2,000 家左右,其中外资企业约占 10%,内资企业占 90%左右。
图表:低压电器行业市场格局
我国低压电器行业的高端市场主要由施耐德、ABB、西门子、ASCO 等大型外资企业占据。发达国家由于工业发展较早,产品技术积累深厚,具备强大的研发能力,低压产品性能优异、规格全面,品牌优势及产品技术优势明显,在全球范围内进行低压电器产品的生产及销售,掌握了低压电器行业大部分的顶级技术。
低压电器行业高端市场终端用户对产品技术和品质的要求较高,所应用产品的专用性强,对配套的配电工程整体解决方案需求较高,构成了较高的市场进入壁垒,具备上述综合能力的企业较少,导致市场集中度高。近年来,国内部分企业逐渐通过合作或自主研发的模式掌握了先进的低压电器产品技术,部分产品的技术水平已经达到大型外资企业同类产品水平,并逐渐获得市场高端用户的认可。
行业的中高端市场则主要由国内少部分规模较大且拥有较强的低压电器研发及生产能力的企业所占据,如发行人、常熟开关、上海人民电器、良信电器等企业。中高端市场对企业的产品制造工艺、品牌实力、营销渠道、技术水平等综合实力有一定要求,对低端市场大部分企业构成进入壁垒,市场集中度相对较高。
参考观研天下发布《2017-2022年中国低压电器行业市场发展现状及十三五运行态势预测报告》
行业的低端市场以中小型企业为主,这些企业通常缺乏自主创新的能力,对产品的技术改造投入不足,生产低价、同质化的产品,且未建立健全的销售渠道,以价格竞争为主,市场集中度较低。
二、市场供求状况及变动原因
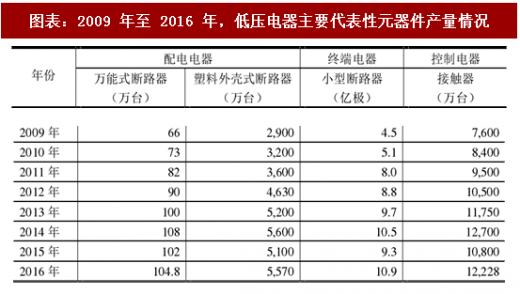
作为国民经济发展的基础配套产品,我国低压电器行业发展良好。根据中国电器工业协会通用低压电器分会统计,2009 年至 2014 年我国低压电器行业各主要低压电器类别的年产量持续上升,产销保持平稳增长,至 2014 年行业总销售额达到 730 亿元。2015 年及 2016 年,宏观经济增长速度产生一定下滑,房地产及工业行业投资建设速度放缓,低压电器行业总销售分别为670亿元和678亿元。
图表:2009 年至 2016 年,低压电器主要代表性元器件产量情况
随着智能电网、新能源发电、新能源汽车、通讯数据等行业的快速发展,对低压电器的性能提出了更高的要求;行业内的产品结构将随着技术更新换代而逐渐调整,中高端低压电器产品和服务的需求将较快增长。
另外,根据中国电器工业协会通用低压电器分会披露的预测数据,依据国家与电工行业宏观环境分析和产业环境分析,并按新增发电设备容量配套比计算, “十三五”期间,低压电器主要产品产量预计年均增长幅度在 8%左右。2017 年至 2020 年低压电器主要元器件产量将保持持续增长的趋势,各主要低压元器件产量的具体预测数据如下表所示:

图表:各主要低压元器件产量的具体预测数据
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







