
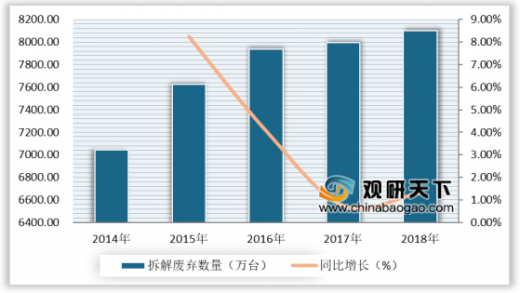
根据国家发改委发布的《废弃电器电子产品处理基金征收使用管理办法》,是为促进废弃电器电子产品回收处理而设立的政府性基金。我国拆解处理废弃电器电子产品数量逐年上升。根据生态环境部统计数据,2018年我国共有28个省份的97家处理企业开展了废弃电器电子产品拆解处理活动,共拆解处理废弃电器电子产品8100.5万台,同比增长1.32%。
2018年,在拆解处理的废弃电器电子产品中,废电视机为4253.2万台,占比52.5%,同比增长1.1%;废电冰箱为921.8万台,占比11.4%,同比增长14.6%;废洗衣机为1441.2万台,占比17.8%。

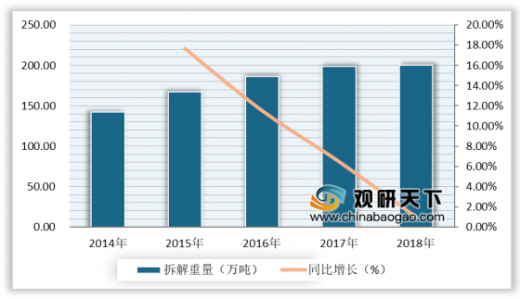
根据生态环境部数据显示,2018年我国废弃电器电子产品拆解处理总重量约为200.6万吨,同比增长1.01%,产生拆解处理产物约为199.6万吨。
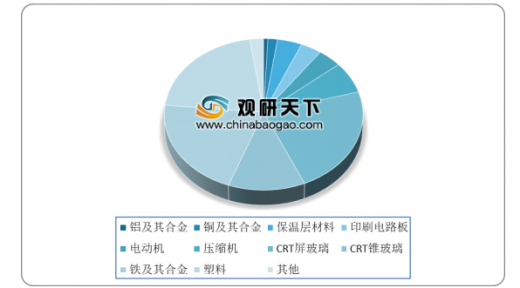
2018年,我国主要拆解处理产物中彩色电视机CRT屏玻璃处理量约45.6万吨,占比22.8%;CRT锥玻璃约24.4万吨,占比12.2%;塑料约42.3万吨,占比21.2%;铁及其合金约41.7万吨,占比20.9%;压缩机约13.4万吨,占比6.7%;印刷电路板约6.9万吨,占比3.5%;电动机约7.9万吨,占比4.0%;保温层材料约8.2万吨,占比4.1%;铜及其合金约3.1万吨,占比1.6%;铝及其合金约1.4万吨,占比0.7%。
以上数据参考资料《2020年中国废弃电器电子产品处理行业分析报告-行业深度调研与发展趋势预测》
各类行业分析报告查找请登录chinabaogao.com &gyii.cn
2014-2018年我国拆解处理废弃电器电子产品数量及增长情况
数据来源:生态环境部
2018年,在拆解处理的废弃电器电子产品中,废电视机为4253.2万台,占比52.5%,同比增长1.1%;废电冰箱为921.8万台,占比11.4%,同比增长14.6%;废洗衣机为1441.2万台,占比17.8%。
2018年我国各类废弃电器电子产品拆解处理情况
数据来源:生态环境部
根据生态环境部数据显示,2018年我国废弃电器电子产品拆解处理总重量约为200.6万吨,同比增长1.01%,产生拆解处理产物约为199.6万吨。
2014-2018年我国拆解处理废弃电器电子产品处理量及增长情况
数据来源:生态环境部
2018年,我国主要拆解处理产物中彩色电视机CRT屏玻璃处理量约45.6万吨,占比22.8%;CRT锥玻璃约24.4万吨,占比12.2%;塑料约42.3万吨,占比21.2%;铁及其合金约41.7万吨,占比20.9%;压缩机约13.4万吨,占比6.7%;印刷电路板约6.9万吨,占比3.5%;电动机约7.9万吨,占比4.0%;保温层材料约8.2万吨,占比4.1%;铜及其合金约3.1万吨,占比1.6%;铝及其合金约1.4万吨,占比0.7%。
2018年我国各类废弃电器电子产品拆解处理情况
数据来源:生态环境部WYD
以上数据参考资料《2020年中国废弃电器电子产品处理行业分析报告-行业深度调研与发展趋势预测》
各类行业分析报告查找请登录chinabaogao.com &gyii.cn
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







