
(一)竞争优势
1、技术优势
公司自成立以来一贯重视技术研发,经过多年的研发投入和技术积累,在集成电路设计尤其是LED 照明驱动细分领域中技术上积累了丰富的经验,根据客户需求累计推出了500 多种产品型号,自主研发并掌握的700V 高压集成工艺、LED 恒流的源极驱动技术、LED 驱动芯片的供电技术、LED 电流纹波消除技术、700V 单芯片技术等核心技术具有显著技术优势。截至本招股说明书签署日,已获得国际专利2 项,国内专利技术107 项,集成电路布图设计专有权61 项。拥有自主研发的国内外自主知识产权技术成为公司与国内外领先的LED 照明生产企业合作的重要技术优势。
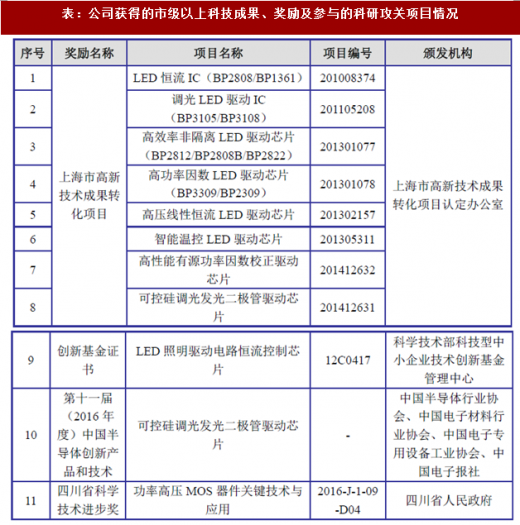
公司是经上海市科学技术委员会、上海市财政局、上海市国税局、上海市地税局联合认定的“高新技术企业”,荣获“上海市科技小巨人企业”、“2016 中国LED 首创奖”、“上海科技企业创新奖”、“2016 年度浦东新区企业研发机构”、“上海市专利工作试点企业”等荣誉称号。在长期自主研发和创新的过程中,公司积累了丰富的成果。公司获得的市级以上科技成果、奖励及参与的科研攻关项目情况如下所示:
表:公司获得的市级以上科技成果、奖励及参与的科研攻关项目情况
2、品牌优势
依靠卓越的科研能力和优质的产品,公司获得了良好的行业品牌认知度,具有明显的品牌效应,也树立起了国内外领先的行业地位。公司已与国内外主要的LED 照明厂商建立了长期稳定的合作关系,使公司能够掌握行业、产品最新技术动态,能够及时了解和把握客户的最新需求,准确地进行芯片产品更新升级,确保公司产品在市场竞争中保持先发优势,同时积累产品行业应用经验,完善产品性能,提高产品质量水平。相对于海外竞争对手,公司一方面更加贴近、了解本土市场,能够快速响应客户需求,提供充分的服务支持;另一方面,公司与国内LED 照明产品厂商在企业文化、市场理念和售后服务等方面更能相互认同,业务合作通畅、高效,形成了密切的且相互依存的产业生态链。
发行人与下游行业内众多大型LED 照明企业建立了稳定的合作关系,得邦照明、立达信、生辉照明等客户授予公司“特殊贡献奖”、“创新开发奖”、“最佳创新奖”等奖项。大型客户为保持其品牌形象、产品质量和成本优势,在选择供应商时对技术水平、产品品质和供应稳定性等提出了更高的要求,因此能够与大型企业建立长期稳定的合作关系是对公司品牌高度认可的表现,也标志着“晶丰明源”是行业内具有影响力的品牌。
3、客户优势
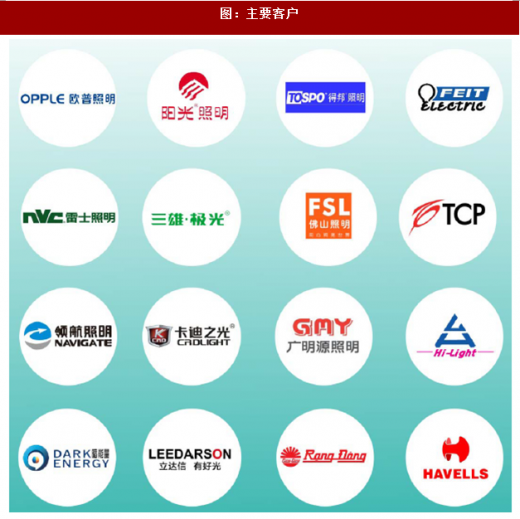
LED 照明驱动芯片作为LED 照明产品生产的重要部件之一,其下游市场销售与LED 照明厂商需求直接相关。公司与国内外主要的LED 照明企业飞利浦、欧普照明、雷士照明、阳光照明、三雄极光、佛山照明、得邦照明等建立了长期的合作关系,2016 年“中国LED 照明产品出口十强企业”全部企业均配套应用了发行人LED 照明驱动芯片。该等LED 照明厂商对驱动芯片需求量较大,产品市场覆盖全球。公司与该等照明厂商的合作有助于公司LED 照明驱动芯片销售实现持续的快速增长,并成为行业内重要的供应商。凭借一流的产品和服务,经过多年的市场积累,成功进入一大批客户的供应链,主要客户如下:
参考观研天下发布《2018年中国LED照明市场分析报告-行业运营态势与发展趋势研究》
图:主要客户
4、供应链整合优势
公司非常注重与上游主要的供应商保持稳定、持续的战略合作。公司的主要供应商为华虹宏力、华天科技、长电科技、通富微电,其中华虹宏力为全球领先晶圆代工厂商,华天科技、长电科技、通富微电是全球前列的封装测试厂商。除上述供应商之外,公司已开始与中芯国际、日月光等业内知名的供应商合作。公司积极加强与供应商的资源整合,根据新产品的特殊工艺及封测要求及时与供应商沟通并向其反馈新的市场信息,供应商在提供优质的制造、封测服务的同时,也持续与公司沟通新工艺、新技术的更新情况,定期进行技术交流,形成了通畅的互馈平台。
5、人才优势
芯片设计行业是知识密集型行业,人才是此类公司发展不可或缺的关键因素。公司创始人之一胡黎强先生是国内LED 照明驱动芯片领域的开拓者,曾获得“上海市领军人才”、“上海科技企业家创新奖”等荣誉称号。通过多年的集成电路设计和产品研发实践,公司组建了高素质的核心管理团队和专业化的核心技术团队,核心成员也均由行业资深专家组成,拥有在行业内多年的工作和管理经验。公司核心管理团队长期致力于企业管理和市场拓展,具备丰富的管理经验和敏锐的市场眼光。公司核心技术团队长期致力于LED 照明驱动芯片研发设计、产品解决方案开发,具备业界领先的技术能力。公司同时吸纳行业内的高端、专业人才加盟,形成了面向长远的人才梯队。集成电路设计行业人才竞争激烈,依赖于优秀的企业文化,公司主要核心技术团队和核心管理团队保持高度稳定,为公司未来的快速发展奠定了良好的人才基础。
6、轻资产模式的优势
对 IDM 企业而言,随着芯片工艺水平不断提升,晶圆制造所需的设备投入资金量越来越大,IDM 企业的价值数十亿美元的晶圆生产线、封装测试线均为自建,若不能维持高速增长和较高的市场规模,高价值设备带来的巨额维护费用和折旧将形成沉重的财务负担。同时IDM 企业缺乏灵活性,一旦技术进步超过目前的生产工艺水平,新建生产线成本巨大,导致竞争力下降。相反,公司采用Fabless 生产模式,轻资产模式下灵活度较高,可以充分利用国内完整的半导体产业链,从而公司可以把主要精力集中于芯片的设计、开发与销售,确保在激烈的市场竞争中能够快速调整、快速发展。
(二)竞争劣势
1、融资渠道较为单一
公司发展过程中主要依靠经营积累解决业务发展带来的资金需求,融资渠道较为单一。而随着下游市场的稳定发展,公司需要拓展产品种类、优化产品结构,顺应行业发展方向,通过技术升级推动产品结构升级,由此将带来较大的资金需求压力,因此公司亟需拓展融资渠道以进一步提高盈利能力和可持续发展能力。
2、产品种类不足
公司自成立以来即深耕于 LED 照明驱动芯片领域,尽管突出了该领域的专业化,但应用于其他领域的芯片产品种类相对不足。目前公司已逐步开展电机驱动芯片产品研发与销售。未来进一步拓展公司产品种类,成为公司重要的发展战略之一。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







