咨询热线

400-007-6266

010-86223221

2018年中国半导体芯片用溅射靶材行业优秀企业江丰电子营业收入及市场地位分析(图)


        公司致力于高纯溅射靶材的研发、生产和销售,主要产品为各种高纯溅射靶材,包括铝靶、钛靶、钽靶、钨钛靶、LCD用碳纤维支撑等,主要应用于半导体(主要为超大规模集成电路领域)、平板显示、太阳能等领域。超高纯金属及溅射靶材是生产超大规模集成电路的关键材料之一,公司的超高纯金属溅射靶材产品已应用于世界著名半导体厂商的最先端制造工艺,在16纳米技术节点实现批量供货,成功打破了美、日跨国公司的垄断格局,同时还满足了国内厂商28纳米技术节点的量产需求,填补了我国电子材料行业的空白。
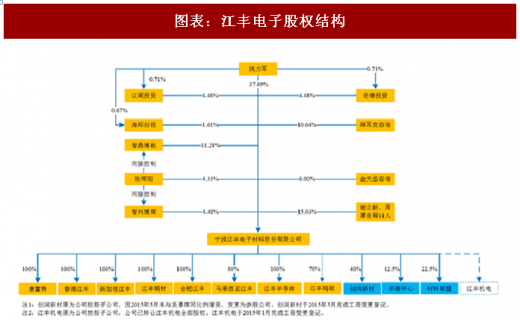
图表:江丰电子股权结构
 

图表来源:公开资料整理

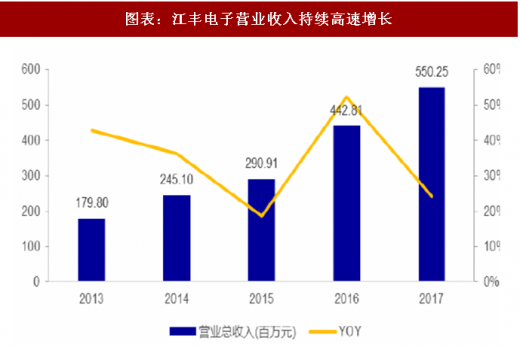
        营业收入、归母净利润持续增长,毛利率、净利率保持稳定,三费费用率整体呈下降趋势。2014年,2015年,2016年,2017年,公司营业收入分别实现2.45亿元、2.9亿元、4.43亿元、5.5亿元,同比增幅分别为36.32%、18.69%、52.21%、24.26%。公司营业收入持续增长,主要由于下游应用领域扩张,主营业务销量增加,收入增长所致,表明公司的盈利能力不断增强。

图表:江丰电子营业收入持续高速增长
 

图表来源:公开资料整理

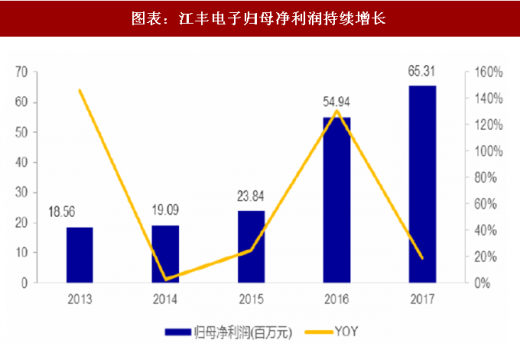
图表:江丰电子归母净利润持续增长
 

图表来源:公开资料整理

        参考观研天下发布《2018年中国半导体制造行业分析报告-市场运营态势与发展前景研究》

图表:江丰电子毛利率、净利率保持稳定
 

图表来源:公开资料整理

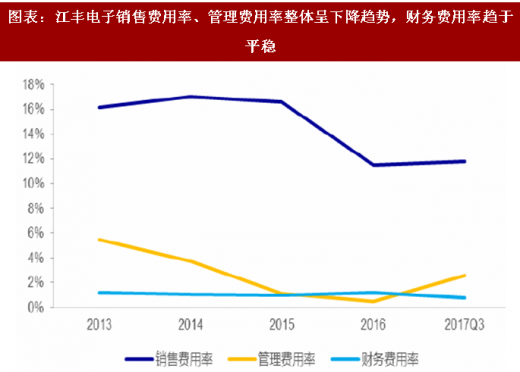
图表:江丰电子销售费用率、管理费用率整体呈下降趋势,财务费用率趋于平稳
 

图表来源:公开资料整理

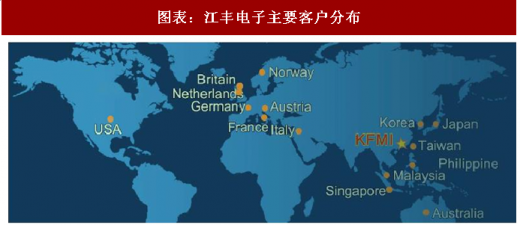
        客户资源优质,市场份额领先,在行业中占据了较为有利的竞争地位。公司是国内高纯溅射靶材产业的领先者,在全球范围内积极参与与美国、日本跨国公司的市场竞争,已经成为国内最大的半导体芯片用溅射靶材生产商。目前,公司主要客户包括台积电(TSMC)、联华电子(UMC)、格罗方德(GLOBALFOUNDRIES)、中芯国际(SMIC)、索尼(SONY)、东芝(TOSHIBA)、瑞萨(Renesas)、美光(Micron)、海力士(Hynix)、华虹宏力(HHGrace)、意法半导体(STM)、英飞凌(Infineon)、京东方(BOE)、华星光电(CSOT)、SunPower等。

图表:江丰电子主要客户分布
 

图表来源:公开资料整理

        技术优势和产品优势突出,市场竞争优势强。公司打造了一支具有国际水平的技术研发团队,核心成员由多位具有金属材料、集成电路制造专业背景和丰富产业经验的归国博士、日籍专家及资深业内人士组成。其中,董事长兼总经理姚力军和董事兼副总经理JiePan均入选过中组部“千人计划”。截至2016年12月31日,拥有授权专利183项,涵盖了金属提纯、晶粒晶向控制、焊接技术、精密加工、清洗包装等一系列生产工艺。有利的技术保障,最大限度的保证了公司产品的品质和可靠性,制造成本相对较低使得产品性价比较高,获得下游客户的广泛认可,树立了良好的品牌形象。

        IPO后拟筹建年产400吨平板显示器用钼溅射靶材坯料产业化项目、年产300吨电子级超高纯铝生产项目,预计项目建成分别可增加含税年销售收入2.36亿元、0.81亿元。平板显示器用钼溅射靶材坯料项目的实施将使得公司产品进一步多源化,同时增强原材料供应的稳定性,并将打破国外对钼溅射靶材的相对垄断地位,促进国内平板显示器行业的良性发展。高纯铝生产项目将公司的产业链向高纯金属提纯方向进行拓展,解决制约公司发展的瓶颈,增强公司在行业中的竞争优势,并保证产业链各环节的均衡发展,为公司产品向国内外市场的扩张提供保障。

图表:江丰电子IPO募投项目
 

图表来源:公开资料整理

资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
我国电子纸平板行业:阅读器为主要种类 市场整体集中度提升

我国电子纸平板行业:阅读器为主要种类 市场整体集中度提升

从线上销量来看,2023年到2025年我国电子纸平板销量为先增后降趋势,到2025年我国电子纸平板销量为127.1万台,同比下降11.6%;销额为28.8亿元,同比下降27.4%。

2026年10月20日
我国家用路由器行业:100-249元为主流产品价格段 市场整体集中度较高 CR4占比超85%

我国家用路由器行业:100-249元为主流产品价格段 市场整体集中度较高 CR4占比超85%

到2026年8月我国家用路由器线上主流市场零售量为98.6万台,同比下降12.5%;零售额为2.4亿元,同比下降9.4%;1-8月我国家用路由器线上主流市场零售量为748.4万台,同比下降11.1%;零售额为18.3亿元,同比下降10.3%。

2026年10月19日
我国通用照明行业:市场集中度低 企业竞争激烈 欧普占比相对较高

我国通用照明行业:市场集中度低 企业竞争激烈 欧普占比相对较高

市场规模来看,2021年到2025年我国通用照明市场规模为先降后增再降趋势,到2025年我国通用照明市场规模下降至约为929.4亿元,但降幅较2024年明显收缩,同比下降约0.7%。

2026年10月15日
我国覆铜板行业:2026年头部企业扩产提速 2025重点上市企业产销量整体均增长

我国覆铜板行业:2026年头部企业扩产提速 2025重点上市企业产销量整体均增长

2026年我国覆铜板行业主要企业围绕高速材料、AI算力及封装基材等高端方向加快产能布局。其中,生益科技推进江西二期、松山湖及泰国基地建设,江西二期2026年上半年投产;南亚新材同步建设江西N7、江苏N8及泰国基地,N8预计2026年四季度试产,产品覆盖M2至M10全系列;华正新材定增募资投向1200万张高等级覆铜板项目

2026年10月12日
石英掩模版行业竞争:清溢光电、路维光电、龙图光罩三强争锋

石英掩模版行业竞争:清溢光电、路维光电、龙图光罩三强争锋

2026年我国石英掩模版行业重点企业加快产能布局,向高端制程与规模化方向推进。其中,清溢光电佛山高端半导体掩膜基地计划2026年试生产,总投资35亿元,目标年底实现PSM石英掩模版量产,同步建设显示与高端半导体产线。路维光电多点布局:路芯半导体一期推进130-40nm产能爬坡,90nm及以上成套版及40nm/28nm单

2026年10月10日
【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

玻璃基板是一种表面极其平整的薄玻璃片,是平板显示产业的关键基础材料之一。近年来,其应用已从传统的显示领域拓展至半导体先进封装等新兴领域,成为下一代高性能芯片封装的关键材料之一。

2026年10月08日
【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

我国光电子器件行业产业链上游为原材料及零部件,包括电子元器件、特种玻璃、高功率光纤线、光组件、连接器、声光器件等;中游为光电子器件制造,主要分为有源光器件和无源光器件两大类;下游为应用市场,包括光通信、卫星通信、汽车电子、安防监控、红外探测等。

2026年10月05日
全球功率电感行业:CR5市占率超55% 日台厂商主导市场

全球功率电感行业:CR5市占率超55% 日台厂商主导市场

2025年全球功率电感行业前五企业为乾坤科技(中国台湾)、TDK(日本)、国巨(中国台湾)、村田制作所(日本)、太阳诱电(日本),合计市占率超55%、占比较高。

2026年09月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部