一、竞争格局优化,国产龙头市占率有望提升
从市场竞争格局来看,国产通用设备龙头企业的市占率有望逐步提升,主要基于两点原因:
一是通用设备行业市场集中度有望提升,细分领域龙头将充分受益。通用设备行业是一个“小而散”的行业,2016 年企业数量为 2.37 万个;从细分领域来看,即使按照中国通用机械协会会员单位来计算,2017年底总会员数量为 5442 个,其中泵、阀门行业的会员单位数量均超过 1000 个。
图表:中国通用机械协会细分领域会员数量(个)

图表来源:公开资料整理
随着供给侧改革的推进以及高效化、节能环保需求带来的设备迭代,下游行业将更多地考虑产品质量而非成本,通用设备小企业的市场份额将逐步被大企业蚕食,行业马太效应将日益明显,细分领域龙头业绩有望充分受益。二是核心零部件国产化带来的进口替代。通用设备作为核心零部件的重要构成,在工业强基政策的驱动下国产化率有望稳步提升。目前我国中低端通用设备已基本实现自主保障,高端核心零部件国产化率正逐步提升,“十二五”期间,通用设备行业紧紧依托重大能源工程建设项目,核电、超超临界火电、油气长输管线、大型 LNG 等重点领域的关键设备相继取得突破。
图表:“十二五”期间通用设备国产化案例

图表来源:公开资料整理
根据《中国制造 2025》,到 2020 年 40%的核心基础零部件、关键基础材料实现自主保障,到 2025 年 70%的核心基础零部件、关键基础材料实现自主保障。在这一背景下,类似于日机密封的密封件、恒立液压的非标油缸等国产品牌进口替代进程有望提速,从而带动市占率持续攀升。
二、“一带一路”+产能转移,海外需求稳步增长
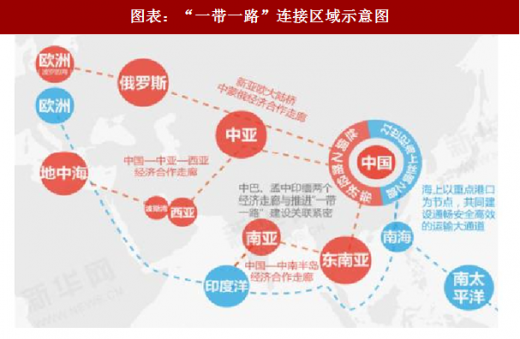
2017 年 5 月 14 日,“一带一路”高峰论坛正式召开。习主席就“一带一路”未来的发展对资金支持、商贸交流、科技研发以及对外援助等多个方面做出了规划,提出向丝路基金增资 1000 亿元,同时国开行、进出口行分别提供 2500 亿元和 1300 亿元等值人民币专项贷款,用于支持“一带一路”基建、产能、金融合作。
图表:“一带一路”连接区域示意图
图表来源:公开资料整理
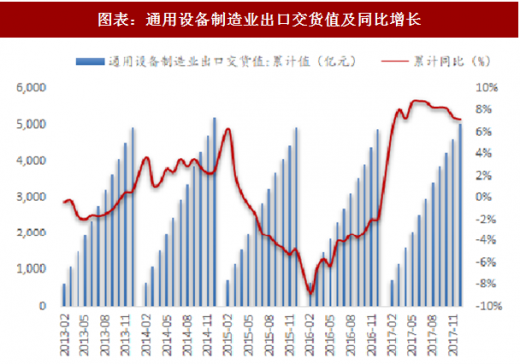
通用设备通常作为辅机及零部件产品配套进行出口,受益于“一带一路”倡议,行业出口有望提速。国家统计局数据显示,通用设备制造业出口交货值为 5021.3 亿元,同比增长 7.1%,较 2016 年增速提升 9 个百分点。
参考观研天下发布《2018年中国铁路专用设备器材市场分析报告-行业深度分析与投资前景研究》
图表:通用设备制造业出口交货值及同比增长
图表来源:公开资料整理
另一方面,通用设备广泛应用于各国工业体系之中,随着以印度、巴西、尼日利亚为代表的第三世界国家的崛起,其位于“0→1”模式下的工业体系对通用设备存在广阔需求。然而从国际分工角度来看,目前部分通用设备产能已由发达国家向中国转移,未来在国内需求逐步饱和的背景下,海外需求将提供新的增长点。
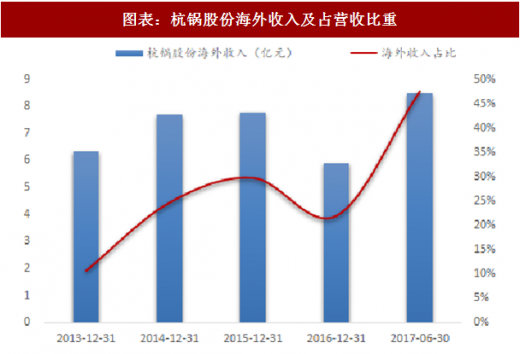
以锅炉行业为例,随着海外第三世界国家工业化进程加快,锅炉作为工业领域的通用设备,需求正迎来高速增长。目前全球绝大多数锅炉产能已集中在中国,发达国家仅有少量高端大型锅炉产能,同时国内主流锅炉厂商产品质量基本达到世界一流水平,受需求推动企业海外业务有望实现快速扩张。如杭锅股份,2014-16 年海外收入均占营收比重 20%以上,2017 年上半年受巴基斯坦 9H 级大型余热锅炉订单结转,海外收入占营收比重为 47.43%。我们认为,目前海外制造业需求增长正处于起步阶段,因此国内相关企业的海外订单仍存在一定的波动性,但随着第三世界国家工业化进程逐步深化,通用设备企业海外业绩将实现稳定提升。
图表:杭锅股份海外收入及占营收比重
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。