咨询热线

400-007-6266

010-86223221

2017年我国变压器行业竞争格局与市场化程度及主要企业分析


       参考中国报告网发布《2017-2022年中国变压器行业市场发展现状及十三五发展前景分析报告》

       1、行业竞争格局与市场化程度

       变压器行业已经形成完全市场化的竞争格局,发电集团、电网公司等主要客户在设备采购时普遍采用招投标制度,对投标者进行资格审查,竞标者之间面临产品质量、价格水平、技术实力、品牌影响力等因素的直接竞争。目前中国变压器生产企业近千家,输变电网、配网、电站等不同细分领域,竞争格局差异明显。

       (1)输变电网用变压器

       输变电系统主要使用的变压器为超高压、特高压产品,技术、经验门槛要求较高,目前具备500 千伏以上产品生产能力的企业较少,市场份额相对集中,主要为技术、资本实力雄厚的跨国电气巨头如东芝、ABB 集团和西门子,以及具有先发优势的上市公司如保变电气、特变电工和中国西电。

       (2)配网及民用变压器

       配网系统和工矿、居民、商业系统主要使用的变压器为中低压产品,技术含量相对较低,生产厂家众多,市场分散,价格竞争比较激烈,其竞争呈现地区性特征。但随着国家建设“智能坚强电网”的总体规划,对配网用变压器的节能性、可靠性、智能化的要求将越来越严格,具备技术优势的企业将逐渐胜出,地方性、小规模、技术陈旧的落后产能将会被淘汰,预期配网变压器市场将呈现集中度不断提高的趋势。

       (3)新能源发电用变压器

       风电、太阳能、水电等新能源发电系统对变压器的可靠性、环境适应性要求较高,具有一定的技术门槛。目前总体市场份额相对集中,具备生产资质和竞争实力的企业数量有限,且随着新电站对建设成本的控制,对缺乏规模效应的新进入者形成一定的成本壁垒。

       (4)核能发电用变压器

       核电变压器对技术水平和业绩资质的要求十分严格,市场高度集中。技术水平方面,核电站用安全级设备要求具备60 年使用寿命,在整个使用期内需耐受地震、突发短路等严酷工况,并通过鉴定试验对设备满足以上要求的能力进行验证,具有很高的技术难度,需要较大的研发经费投入,对企业的技术实力和资金实力要求较高;资质业绩方面,核电站对合格供应商管理十分严格,通常核电项目采用邀标方式,对于未取得过相关核电厂业绩的企业具有极高的进入壁垒。

       (5)火力发电用变压器

       由于火电发展时间长,配套电气设备市场也相对成熟,相关变压器生产厂商很多,市场比较分散,同质化竞争明显。随着国家能源结构调整,火电尤其是小规模火电厂将面临一定程度的压缩,相关变压器企业的竞争环境预期将进一步恶化。

       (6)轨道交通用变压器

       轨道交通用的牵引变压器及轨道供电变压器系统具有较强的专用性,技术含量很高,此前市场尤其是高速铁路领域,主要为跨国电气巨头垄断。随着国内电气厂商技术进步,以及铁路装备国有化的产业政策支持,顺特电气、卧龙电气、金盘电气等几家国内厂商逐渐占据了主要市场份额,在服务体系、配件供应等方面取得竞争优势。目前轨道交通变压器领域存在较高的技术壁垒,铁道部要求为铁路提供牵引变压器企业的前提条件是必须有两台变压器挂网安全运行两年以上,准入门槛高,竞争格局相对稳定,市场高度集中。

       (7)汽车充电桩变压器

       目前中国汽车充电系统建设处于起步阶段,相关变压器尚未形成统一的产品标准与市场体系,行业规模较小,竞争格局尚不明朗。地方政府、国家电网及电动汽车企业承建汽车充电桩项目时,一般面向全国厂家进行电气设备的采购招标,不具有明显的地域限制。

       2、行业内主要企业

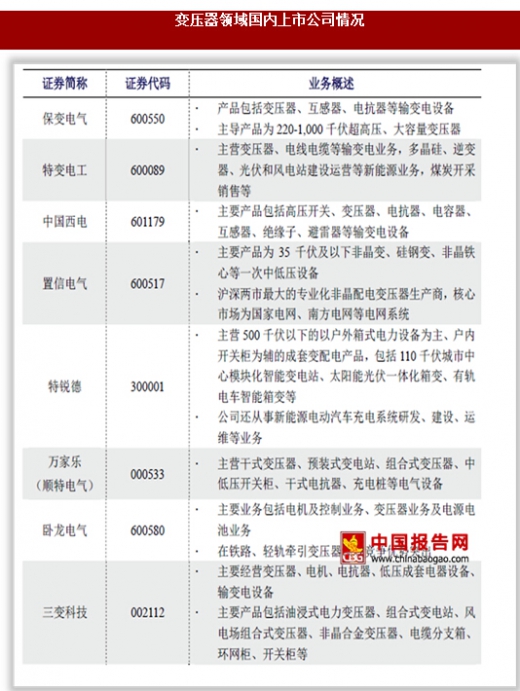
       变压器领域的主要参与者概况如下:

       (1)国内上市公司
资料来源:中国报告网整理
       (2)国内非上市公司

资料来源:中国报告网整理
       (3)跨国电气公司

资料来源:中国报告网整理

资料来源:中国报告网整理,转载请注明出处(WW)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
我国电子纸平板行业:阅读器为主要种类 市场整体集中度提升

我国电子纸平板行业:阅读器为主要种类 市场整体集中度提升

从线上销量来看,2023年到2025年我国电子纸平板销量为先增后降趋势,到2025年我国电子纸平板销量为127.1万台,同比下降11.6%;销额为28.8亿元,同比下降27.4%。

2026年10月20日
我国家用路由器行业:100-249元为主流产品价格段 市场整体集中度较高 CR4占比超85%

我国家用路由器行业:100-249元为主流产品价格段 市场整体集中度较高 CR4占比超85%

到2026年8月我国家用路由器线上主流市场零售量为98.6万台,同比下降12.5%;零售额为2.4亿元,同比下降9.4%;1-8月我国家用路由器线上主流市场零售量为748.4万台,同比下降11.1%;零售额为18.3亿元,同比下降10.3%。

2026年10月19日
我国通用照明行业:市场集中度低 企业竞争激烈 欧普占比相对较高

我国通用照明行业:市场集中度低 企业竞争激烈 欧普占比相对较高

市场规模来看,2021年到2025年我国通用照明市场规模为先降后增再降趋势,到2025年我国通用照明市场规模下降至约为929.4亿元,但降幅较2024年明显收缩,同比下降约0.7%。

2026年10月15日
我国覆铜板行业:2026年头部企业扩产提速 2025重点上市企业产销量整体均增长

我国覆铜板行业:2026年头部企业扩产提速 2025重点上市企业产销量整体均增长

2026年我国覆铜板行业主要企业围绕高速材料、AI算力及封装基材等高端方向加快产能布局。其中,生益科技推进江西二期、松山湖及泰国基地建设,江西二期2026年上半年投产;南亚新材同步建设江西N7、江苏N8及泰国基地,N8预计2026年四季度试产,产品覆盖M2至M10全系列;华正新材定增募资投向1200万张高等级覆铜板项目

2026年10月12日
石英掩模版行业竞争:清溢光电、路维光电、龙图光罩三强争锋

石英掩模版行业竞争:清溢光电、路维光电、龙图光罩三强争锋

2026年我国石英掩模版行业重点企业加快产能布局,向高端制程与规模化方向推进。其中,清溢光电佛山高端半导体掩膜基地计划2026年试生产,总投资35亿元,目标年底实现PSM石英掩模版量产,同步建设显示与高端半导体产线。路维光电多点布局:路芯半导体一期推进130-40nm产能爬坡,90nm及以上成套版及40nm/28nm单

2026年10月10日
【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

玻璃基板是一种表面极其平整的薄玻璃片,是平板显示产业的关键基础材料之一。近年来,其应用已从传统的显示领域拓展至半导体先进封装等新兴领域,成为下一代高性能芯片封装的关键材料之一。

2026年10月08日
【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

我国光电子器件行业产业链上游为原材料及零部件,包括电子元器件、特种玻璃、高功率光纤线、光组件、连接器、声光器件等;中游为光电子器件制造,主要分为有源光器件和无源光器件两大类;下游为应用市场,包括光通信、卫星通信、汽车电子、安防监控、红外探测等。

2026年10月05日
全球功率电感行业:CR5市占率超55% 日台厂商主导市场

全球功率电感行业:CR5市占率超55% 日台厂商主导市场

2025年全球功率电感行业前五企业为乾坤科技(中国台湾)、TDK(日本)、国巨(中国台湾)、村田制作所(日本)、太阳诱电(日本),合计市占率超55%、占比较高。

2026年09月29日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部