
参考中国报告网发布《2017-2022年中国开关电源行业市场发展现状及十三五运行态势预测报告》
行业竞争格局及公司竞争地位
根据《国民经济行业分类》(GB/T 4754-2011),公司所在行业为“C38电气机械及器材制造业”大类中的“C3824电力电子元器件”小类的“智能高频开关电源”。根据国家发改委、科学技术部、工信部等五部委联合发布的《当前优先发展的高技术产业化重点领域指南(2011年度)》,公司所处行业属于国家鼓励发展的高技术产业领域。
1、电动汽车充电电源市场
(1)行业竞争概况
国内充电电源系统和成套设备的厂商众多,自主生产电动汽车充电电源模块的厂商主要有通合科技、盛弘电气、中恒电气等公司。
(2)同行业主要公司情况
公司在电动汽车充电设备领域的主要竞争对手情况如下:

2、电力电源行业竞争情况
(1)行业竞争概况
国内电力操作电源模块市场主要厂商包括通合科技、英可瑞、艾默生网络能源等。其中,艾默生网络能源进入电力操作电源模块市场较早,积累了较强的品牌优势。通合科技及英可瑞凭借自身的技术研发实力、营销网络和服务体系也在业内树立了良好的品牌形象。
(2)同行业主要竞争对手情况
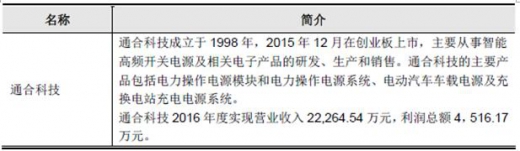
3、公司竞争优势
公司经过多年积累主要有以下竞争优势:

(1)技术优势
公司业务属于技术密集型行业,产品技术进步快,客户需求具有定制化、多型号的特点。公司历来重视技术研发,并保持一定的前瞻性,能够根据客户需要及时提供新产品,进而抢占市场先机。
公司被认定为国家高新技术企业,2005年被认定为软件企业。在智能高频开关电源领域里,具有良好的技术储备和可持续研发能力。截止本招股说明书签署日,公司已取得专利17项、软件著作权22项。
公司对技术研发持续高投入,组建了优秀的技术研发团队。主要核心技术团队人员自公司设立之初就进入公司工作,技术团队稳定,且不断增加新的骨干人员。截至2016年12月31日,公司技术研发人员53人,占员工总人数22.27%。公司核心技术人员均拥有多年智能高频开关电源及相关产品的研发经验。
(2)成本控制优势
公司所处行业产品更新换代快,呈现新产品价格较高、毛利率较高的特点,然而随着技术成熟度的提高和竞争者的加入,供给迅速增加,产品价格下降较快。
鉴于该行业特点,公司需具备良好的成本控制能力。
公司在多年经营过程中,较为注重供应链体系的建立和联动。首先公司拥有一批长期合作的供应商并协助供应商改进制造工艺,从而提高采购效率,控制采购成本;其次,随着公司业务的快速增长,采购规模的扩大,规模化采购有利于原材料采购价格的降低;再次,公司通过研发及合理的工艺设计,在部件小型化、标准化方面取得良好进展,降低单位产品的制造成本;最后,公司地处深圳市,本地电力电子原材料配套成熟、供给充足,也有利于公司采购成本的降低。
(3)市场先发优势
公司的下游客户主要为系统集成商,其最终用户主要为电网、电厂、充电设施运营商等,这些最终用户对使用系统的质量稳定性要求较高。公司产品作为系统的核心部件,其质量的稳定性和供货及时性对最终用户的设备运行具有较大的影响。
上述最终用户,通常会考虑供应商产品在其设施体系的应用案例和应用效果。因此如果能够率先在其体系内实现自身产品的应用并取得良好效果,相对其它供应商会更有利于后续订单的获取,从而形成市场先发优势。
公司多年来,产品质量优良,客户服务全面,获得了良好的应用效果。特别是在新产品等方面,率先投入使用且使用效果较好,具有一定的市场先发优势。
(4)品牌和客户优势
公司始终坚持产品质量和客户优先的理念,在满足客户需求、售后技术服务等方面,为客户提供全方位的服务。
公司核心技术保证了产品的高效率、高可靠性,为客户提供了高性价比的产品。产品种类齐全,售后体系完善,能根据客户需求设计所需产品,能在最快时间提出高效灵活的解决方案。“英可瑞”产品在客户中积累了一定的品牌优势。
公司良好的产品质量、持续的研发能力和技术优势为公司赢得了良好口碑,公司积累了较多的优质客户,合作关系稳定,为公司新产品获得订单奠定了一定的基础。如采购公司电动汽车充电电源产品的部分客户是原有电力操作电源的客户。
4、公司竞争劣势
(1)资金实力不足
公司成立以来运营资金主要来源于自身积累。目前,公司正处于高速发展阶段,随着公司经营规模的快速扩大以及新产品的不断推出,在土地、厂房、生产设备、研发设计、人才引进、市场拓展等方面均迫切需要资金的支持,但仅依靠自身积累方式已不足以满足企业快速发展需要,将制约公司产品研发创新与生产规模的扩大。因此,进行上市融资、打造良好的发展平台是公司长期发展的客观需求。
(2)产能不足,生产规模有待于进一步扩大
公司凭借已经形成的研发设计、生产、产品质量及客户优势,公司产品系列得到不断完善,市场开拓进程也在逐渐加速,但是公司目前已经满负荷运转,现有生产能力与市场需求增长已不相匹配,制约了公司产品市场份额的进一步扩大和行业地位的进一步提升,公司生产规模有待于进一步扩大。
行业竞争格局及公司竞争地位
根据《国民经济行业分类》(GB/T 4754-2011),公司所在行业为“C38电气机械及器材制造业”大类中的“C3824电力电子元器件”小类的“智能高频开关电源”。根据国家发改委、科学技术部、工信部等五部委联合发布的《当前优先发展的高技术产业化重点领域指南(2011年度)》,公司所处行业属于国家鼓励发展的高技术产业领域。
1、电动汽车充电电源市场
(1)行业竞争概况
国内充电电源系统和成套设备的厂商众多,自主生产电动汽车充电电源模块的厂商主要有通合科技、盛弘电气、中恒电气等公司。
(2)同行业主要公司情况
公司在电动汽车充电设备领域的主要竞争对手情况如下:

2、电力电源行业竞争情况
(1)行业竞争概况
国内电力操作电源模块市场主要厂商包括通合科技、英可瑞、艾默生网络能源等。其中,艾默生网络能源进入电力操作电源模块市场较早,积累了较强的品牌优势。通合科技及英可瑞凭借自身的技术研发实力、营销网络和服务体系也在业内树立了良好的品牌形象。
(2)同行业主要竞争对手情况
3、公司竞争优势
公司经过多年积累主要有以下竞争优势:

(1)技术优势
公司业务属于技术密集型行业,产品技术进步快,客户需求具有定制化、多型号的特点。公司历来重视技术研发,并保持一定的前瞻性,能够根据客户需要及时提供新产品,进而抢占市场先机。
公司被认定为国家高新技术企业,2005年被认定为软件企业。在智能高频开关电源领域里,具有良好的技术储备和可持续研发能力。截止本招股说明书签署日,公司已取得专利17项、软件著作权22项。
公司对技术研发持续高投入,组建了优秀的技术研发团队。主要核心技术团队人员自公司设立之初就进入公司工作,技术团队稳定,且不断增加新的骨干人员。截至2016年12月31日,公司技术研发人员53人,占员工总人数22.27%。公司核心技术人员均拥有多年智能高频开关电源及相关产品的研发经验。
(2)成本控制优势
公司所处行业产品更新换代快,呈现新产品价格较高、毛利率较高的特点,然而随着技术成熟度的提高和竞争者的加入,供给迅速增加,产品价格下降较快。
鉴于该行业特点,公司需具备良好的成本控制能力。
公司在多年经营过程中,较为注重供应链体系的建立和联动。首先公司拥有一批长期合作的供应商并协助供应商改进制造工艺,从而提高采购效率,控制采购成本;其次,随着公司业务的快速增长,采购规模的扩大,规模化采购有利于原材料采购价格的降低;再次,公司通过研发及合理的工艺设计,在部件小型化、标准化方面取得良好进展,降低单位产品的制造成本;最后,公司地处深圳市,本地电力电子原材料配套成熟、供给充足,也有利于公司采购成本的降低。
(3)市场先发优势
公司的下游客户主要为系统集成商,其最终用户主要为电网、电厂、充电设施运营商等,这些最终用户对使用系统的质量稳定性要求较高。公司产品作为系统的核心部件,其质量的稳定性和供货及时性对最终用户的设备运行具有较大的影响。
上述最终用户,通常会考虑供应商产品在其设施体系的应用案例和应用效果。因此如果能够率先在其体系内实现自身产品的应用并取得良好效果,相对其它供应商会更有利于后续订单的获取,从而形成市场先发优势。
公司多年来,产品质量优良,客户服务全面,获得了良好的应用效果。特别是在新产品等方面,率先投入使用且使用效果较好,具有一定的市场先发优势。
(4)品牌和客户优势
公司始终坚持产品质量和客户优先的理念,在满足客户需求、售后技术服务等方面,为客户提供全方位的服务。
公司核心技术保证了产品的高效率、高可靠性,为客户提供了高性价比的产品。产品种类齐全,售后体系完善,能根据客户需求设计所需产品,能在最快时间提出高效灵活的解决方案。“英可瑞”产品在客户中积累了一定的品牌优势。
公司良好的产品质量、持续的研发能力和技术优势为公司赢得了良好口碑,公司积累了较多的优质客户,合作关系稳定,为公司新产品获得订单奠定了一定的基础。如采购公司电动汽车充电电源产品的部分客户是原有电力操作电源的客户。
4、公司竞争劣势
(1)资金实力不足
公司成立以来运营资金主要来源于自身积累。目前,公司正处于高速发展阶段,随着公司经营规模的快速扩大以及新产品的不断推出,在土地、厂房、生产设备、研发设计、人才引进、市场拓展等方面均迫切需要资金的支持,但仅依靠自身积累方式已不足以满足企业快速发展需要,将制约公司产品研发创新与生产规模的扩大。因此,进行上市融资、打造良好的发展平台是公司长期发展的客观需求。
(2)产能不足,生产规模有待于进一步扩大
公司凭借已经形成的研发设计、生产、产品质量及客户优势,公司产品系列得到不断完善,市场开拓进程也在逐渐加速,但是公司目前已经满负荷运转,现有生产能力与市场需求增长已不相匹配,制约了公司产品市场份额的进一步扩大和行业地位的进一步提升,公司生产规模有待于进一步扩大。
资料来源:中国报告网整理,转载请注明出处(GQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








