
LED产业链的垂直价值分布与地区发展的竞赛
产业链分工状况:全球范围内,LED产业链各环节参与企业数量呈金字塔型分布。LED外延生长与芯片制造环节技术门槛高,设备投资强度大,参与公司少;LED封装环节设备投资强度一般,具有技术与劳动密集型特点,参与企业数量较多;LED应用环节是整个产业链中规模最大的领域,其产品的开发与生产分散在各个行业领域,此环节参与企业数量最多。
区域分布特征:日本、欧美的LED产业主要依托于产业链完整、生产规模大、技术垄断性强的集团化企业;台湾地区LED产业相对集中,各环节分工明确,产业链供销稳定;我国大陆企业数量众多,产业链初步形成,并已形成若干产业集聚区,但企业单体规模较小,尚处于快速发展早期阶段。
参考观研天下发布《2018年中国LED行业分析报告-市场运营态势与发展前景研究》
整个产业链从资金和技术上来看,产业链上游技术壁垒越高,投资资金越大;同时伴随着盈利空间强劲,毛利率偏高。目前国内通过技术积累和政策支持,在LED行业已经占有很大比重的话语权。MOCVD效率最高的设备制造商中微半导体;芯片业务占比不断提升的三安光电、华灿光电等;封装龙头木林森;下游小间距优秀企业利亚德等。整个产业链2017年全年来看盈利格局得到改善,各细分领域龙头企业议价能力强劲。整个LED生态环境从以补助为主到自由市场竞争这样一种优化与转换,LED行业走向繁荣的上升期。
产业链分工状况:全球范围内,LED产业链各环节参与企业数量呈金字塔型分布。LED外延生长与芯片制造环节技术门槛高,设备投资强度大,参与公司少;LED封装环节设备投资强度一般,具有技术与劳动密集型特点,参与企业数量较多;LED应用环节是整个产业链中规模最大的领域,其产品的开发与生产分散在各个行业领域,此环节参与企业数量最多。
图表:国内LED产业链竞争局势与厂家数分布

图表来源:公开资料整理
区域分布特征:日本、欧美的LED产业主要依托于产业链完整、生产规模大、技术垄断性强的集团化企业;台湾地区LED产业相对集中,各环节分工明确,产业链供销稳定;我国大陆企业数量众多,产业链初步形成,并已形成若干产业集聚区,但企业单体规模较小,尚处于快速发展早期阶段。
参考观研天下发布《2018年中国LED行业分析报告-市场运营态势与发展前景研究》
整个产业链从资金和技术上来看,产业链上游技术壁垒越高,投资资金越大;同时伴随着盈利空间强劲,毛利率偏高。目前国内通过技术积累和政策支持,在LED行业已经占有很大比重的话语权。MOCVD效率最高的设备制造商中微半导体;芯片业务占比不断提升的三安光电、华灿光电等;封装龙头木林森;下游小间距优秀企业利亚德等。整个产业链2017年全年来看盈利格局得到改善,各细分领域龙头企业议价能力强劲。整个LED生态环境从以补助为主到自由市场竞争这样一种优化与转换,LED行业走向繁荣的上升期。
图表:国内LED产业链切入点概况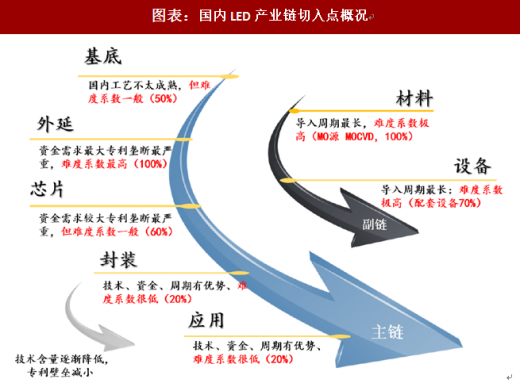
图表来源:公开资料整理
资料来源:公开资料,观研天下整理,转载请注明出处(YZ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







