参考中国报告网发布《2017-2022年中国传感器产业现状分析及十三五竞争策略分析报告》
有利因素
1、国家产业政策支持
2010年 10 月,国务院颁布《关于加快培育和发展战略性新兴产业的决定》,物联网作为新一代信息技术里面的重要一项被列为其中,成为国家首批加快培育的七个战略性新兴产业。这标志着物联网被列入国家发展战略,对中国物联网的发展具有里程碑的重要意义。
2011年,工业和信息化部印发了《物联网“十二五”发展规划》,提出“提升感知技术水平。重点支持超高频和微波 RFID 标签、智能传感器、嵌入式软件的研发,支持位置感知技术、基于 MEMS 的传感器等关键设备的研制,推动二维码解码芯片研究”。传感器作为物联网重要的组成部分,被提到了新的高度。
2013年 2 月,国务院发布《国务院关于推进物联网有序健康发展的指导意见》,该意见再次强调物联网在现代生产生活以及社会管理中的重要作用,再次明确我国已将物联网作为战略性新兴产业的一项重要组成内容。
2014年 10 月,工业和信息化部发布《中国传感器产业发展白皮书(2014年)》,2015 年至今,国务院及各相关部门相继发布《中国制造 2025》、《物联网及传感器产业发展白皮书(2015 版)》、《战略性新兴产业重点产品和服务指导目录》、《国家智能制造标准体系建设指南(2015 年版)》、《国务院关于积极推进“互联网+”行动的指导意见》等一系列政策文件对物联网和传感器市场进行引导和支持。
2、市场需求推动传感器市场增长
超声波传感器行业的下游行业主要包括安防通讯、汽车电子、智能仪表、环境与健康电器、智能自动化控制、物联网等,市场空间较大。城镇居民家庭人均可支配收入逐年提高,社会消费品零售总额需求逐年增长,为超声波传感器下游行业的需求提升提供了有力支持。近十余年来,我国城镇居民家庭人均可支配收入从 2005 年的 10,493.03 元上升到 2015 年的 31,790.30 元,年复合增长率达到 11.72%,逐年提高的居民可支配收入水平带动了社会消费品零售总额的增长,使得居民消费性支出水平不断提高。

近年来,我国城市化进程呈现加速发展趋势,根据国家统计局发布的数据,截至 2015 年底,我国城镇化率已达 57.35%。随着城镇化率的持续提升,我国新型城镇化建设展开,也为行业较快发展提供了有利条件。
3、物联网市场规模的不断扩大,带动传感器行业的飞速发展。
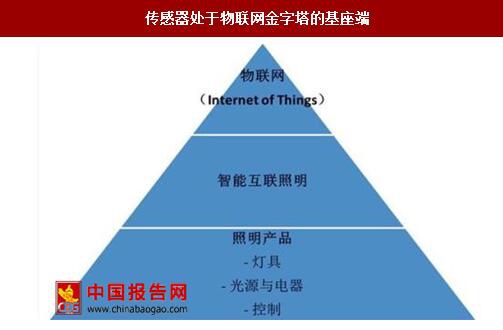
传感器作为物联网感知层信息获取的基础,处于物联网产业链上游,在物联网发展之初受益较深;同时传感器又处在物联网金字塔的基座端,是整个物联网产业市场需求中较大的一个领域。因此,未来物联网的快速发展将带动传感器市场规模加快发展。
综上,未来,超声波传感器市场需求将推动传感器良性发展。
不利因素
1、融资渠道单一,资金投入不足
近年来,我国传感器行业虽然发展较快,但依旧存在资金投入不足的状况。一方面,由于传感器属于基础电子元器件,应用市场对产品性能要求高,行业技术壁垒明显,需要供应厂商较高的技术研发投入、较长周期的实验和测试积累,未来经济回报不确定性较高,通常情况下,国内行业企业较难承受;另一方面,国内传感器行业,较发达国家,起步较晚,国内企业规模相对较小,中小企业融资困难较为突出。
2、专业技术人才短缺
专业人才是企业发展的保障,也是长期发展的基础,一方面技术更新和成熟度提高,需要企业不断引进各类专业人才;同时,随着行业转型升级加速,各类适合行业发展的产品需求不断涌现,需要各类专业人才的加入。
专业技术人才是传感器行业发展的重要基础,专业技术人才的欠缺已成为制约行业发展的重要瓶颈之一。一方面,国内传感器行业特别是超声波传感器起步时间较晚,传感器领域的专业技术人才相对缺乏;另一方面,近几年,物联网发展前景广阔,在此背景下,作为物联网重要感知设备的传感器行业潜在市场空间迅速增长,吸引了较多新企业进入传感器领域,这增加了专业技术人才的短缺状况。
3、行业竞争日趋激烈
传感器是物联网信息化的基础信息源之一,是实现物联网信息传输和应用的重要感知设备,在物联网高速发展的背景下,传感器应用领域广泛,行业的市场空间较大,行业增速较快,市场需求亦在不断增长,在其市场前景持续看好的情况下,吸引了较大企业进入到传感器相关领域,行业竞争趋于激烈。
有利因素
1、国家产业政策支持
2010年 10 月,国务院颁布《关于加快培育和发展战略性新兴产业的决定》,物联网作为新一代信息技术里面的重要一项被列为其中,成为国家首批加快培育的七个战略性新兴产业。这标志着物联网被列入国家发展战略,对中国物联网的发展具有里程碑的重要意义。
2011年,工业和信息化部印发了《物联网“十二五”发展规划》,提出“提升感知技术水平。重点支持超高频和微波 RFID 标签、智能传感器、嵌入式软件的研发,支持位置感知技术、基于 MEMS 的传感器等关键设备的研制,推动二维码解码芯片研究”。传感器作为物联网重要的组成部分,被提到了新的高度。
2013年 2 月,国务院发布《国务院关于推进物联网有序健康发展的指导意见》,该意见再次强调物联网在现代生产生活以及社会管理中的重要作用,再次明确我国已将物联网作为战略性新兴产业的一项重要组成内容。
2014年 10 月,工业和信息化部发布《中国传感器产业发展白皮书(2014年)》,2015 年至今,国务院及各相关部门相继发布《中国制造 2025》、《物联网及传感器产业发展白皮书(2015 版)》、《战略性新兴产业重点产品和服务指导目录》、《国家智能制造标准体系建设指南(2015 年版)》、《国务院关于积极推进“互联网+”行动的指导意见》等一系列政策文件对物联网和传感器市场进行引导和支持。
2、市场需求推动传感器市场增长
超声波传感器行业的下游行业主要包括安防通讯、汽车电子、智能仪表、环境与健康电器、智能自动化控制、物联网等,市场空间较大。城镇居民家庭人均可支配收入逐年提高,社会消费品零售总额需求逐年增长,为超声波传感器下游行业的需求提升提供了有力支持。近十余年来,我国城镇居民家庭人均可支配收入从 2005 年的 10,493.03 元上升到 2015 年的 31,790.30 元,年复合增长率达到 11.72%,逐年提高的居民可支配收入水平带动了社会消费品零售总额的增长,使得居民消费性支出水平不断提高。
传感器应用领域广泛

资料来源:中国报告网整理
近年来,我国城市化进程呈现加速发展趋势,根据国家统计局发布的数据,截至 2015 年底,我国城镇化率已达 57.35%。随着城镇化率的持续提升,我国新型城镇化建设展开,也为行业较快发展提供了有利条件。
3、物联网市场规模的不断扩大,带动传感器行业的飞速发展。
传感器作为物联网感知层信息获取的基础,处于物联网产业链上游,在物联网发展之初受益较深;同时传感器又处在物联网金字塔的基座端,是整个物联网产业市场需求中较大的一个领域。因此,未来物联网的快速发展将带动传感器市场规模加快发展。
传感器处于物联网金字塔的基座端
资料来源:中国报告网整理
综上,未来,超声波传感器市场需求将推动传感器良性发展。
不利因素
1、融资渠道单一,资金投入不足
近年来,我国传感器行业虽然发展较快,但依旧存在资金投入不足的状况。一方面,由于传感器属于基础电子元器件,应用市场对产品性能要求高,行业技术壁垒明显,需要供应厂商较高的技术研发投入、较长周期的实验和测试积累,未来经济回报不确定性较高,通常情况下,国内行业企业较难承受;另一方面,国内传感器行业,较发达国家,起步较晚,国内企业规模相对较小,中小企业融资困难较为突出。
2、专业技术人才短缺
专业人才是企业发展的保障,也是长期发展的基础,一方面技术更新和成熟度提高,需要企业不断引进各类专业人才;同时,随着行业转型升级加速,各类适合行业发展的产品需求不断涌现,需要各类专业人才的加入。
专业技术人才是传感器行业发展的重要基础,专业技术人才的欠缺已成为制约行业发展的重要瓶颈之一。一方面,国内传感器行业特别是超声波传感器起步时间较晚,传感器领域的专业技术人才相对缺乏;另一方面,近几年,物联网发展前景广阔,在此背景下,作为物联网重要感知设备的传感器行业潜在市场空间迅速增长,吸引了较多新企业进入传感器领域,这增加了专业技术人才的短缺状况。
3、行业竞争日趋激烈
传感器是物联网信息化的基础信息源之一,是实现物联网信息传输和应用的重要感知设备,在物联网高速发展的背景下,传感器应用领域广泛,行业的市场空间较大,行业增速较快,市场需求亦在不断增长,在其市场前景持续看好的情况下,吸引了较大企业进入到传感器相关领域,行业竞争趋于激烈。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。