咨询热线

400-007-6266

010-86223221

自动变速箱竞争格局分析:供需错配,国产自动变速箱供不应求

参考中国报告网发布《2017-2022年中国汽车变速箱市场运营现状及发展策略分析报告》

        从世界范围来看,丰田、大众、通用等大型汽车集团有能力进行内部开发和生产,因此在自动变速箱供应方面大都不存在问题。 国内乘用车企业可以分为合资品牌企业和国产品牌企业。对于合资企业而言,一方面外资母公司技术实力强,大都具有独立研发生产自动变速箱的能力,另一方面产品溢价能力相对较高,可以选用国际知名的采埃孚、爱信等自动变速箱产品。
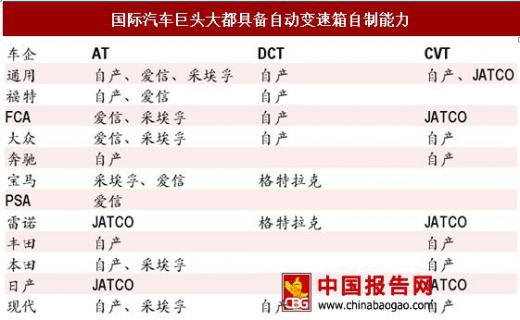
国际汽车巨头大都具备自动变速箱自制能力
 
资料来源:公开资料,中国报告网数据中心整理
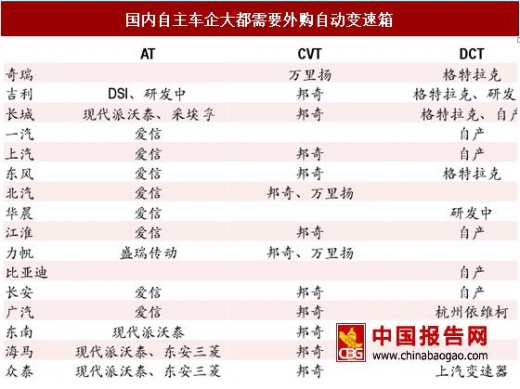
        而一般自主品牌车企技术实力和产销规模较难支撑独立研发自动变速箱的投入,大都处于研发阶段,规划 DCT 产能较多,但大都短时间内难以大批量应用,目前仅比亚迪、上汽等量产车型上应用较多。另外自主品牌产品溢价能力相对较低,大规模选用爱信、采埃孚等高价自动变速箱产品也较为困难。而市场上独立自动变速箱企业较少,可供选择的余地不大。
国内自主车企大都需要外购自动变速箱
 
资料来源:公开资料,中国报告网数据中心整理
        外资品牌变速箱技术和质量较高,但相应价格高昂,且出售意愿较低。国产品牌乘用车溢价能力有限,成本控制严格,对外资品牌自动变速箱高价格的承受能力非常有限,自主研发短期难以大规模量产,存在严重的供需错配。
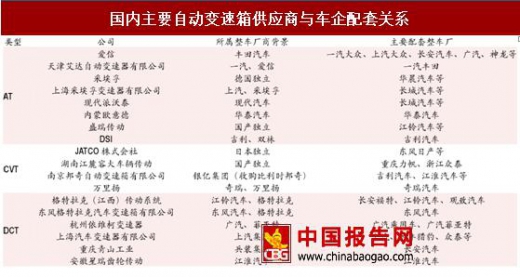
国内主要自动变速箱供应商与车企配套关系
 
资料来源:公开资料,中国报告网数据中心整理
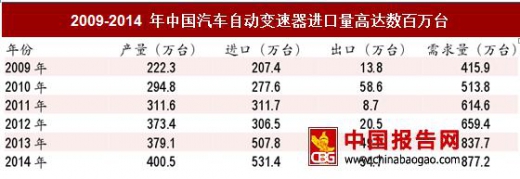
        从上述供需分析来看,国内乘用车对于自动变速箱的需求在快速提升,但大部分国产车企不具备相应的研发生产技术能力,而对应的国内供给严重不足,大部分需要外购或进口,2014 年进口自动变速箱数量高达 531 万台。
2009-2014 年中国汽车自动变速器进口量高达数百万台
 
资料来源:公开资料,中国报告网数据中心整理
        进口自动变速箱不仅价格昂贵,在供应灵活性上也存在较大问题。广汽传祺GS8 上市以来,月销突破 1 万辆,但爱信 AT 变速箱供应不足,GS8 产量只能限制在每月 7,000 辆左右。
广汽传祺 GS8 受爱信 AT 变速箱供应影响无奈限产
 
资料来源:公开资料,中国报告网数据中心整理
        因此,在可以预见的几年内,独立变速箱供应商依然具有很大的市场空间,尤其是针对自主品牌的质优价廉自动变速箱。
资料来源:中国报告网整理,转载请注明出处(XZJ)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

我国光电子器件行业产业链上游为原材料及零部件,包括电子元器件、特种玻璃、高功率光纤线、光组件、连接器、声光器件等;中游为光电子器件制造,主要分为有源光器件和无源光器件两大类;下游为应用市场,包括光通信、卫星通信、汽车电子、安防监控、红外探测等。

2026年10月05日
全球功率电感行业:CR5市占率超55% 日台厂商主导市场

全球功率电感行业:CR5市占率超55% 日台厂商主导市场

2025年全球功率电感行业前五企业为乾坤科技(中国台湾)、TDK(日本)、国巨(中国台湾)、村田制作所(日本)、太阳诱电(日本),合计市占率超55%、占比较高。

2026年09月29日
我国继电器行业观察:AI算力与储能驱动新品频出 企业加快中高产能布局

我国继电器行业观察:AI算力与储能驱动新品频出 企业加快中高产能布局

2026年我国继电器行业企业围绕AI算力中心、高压直流平台等新兴应用场景加快新品布局。其中,4月,宏发股份推出AI服务器800V高压直流继电器及浸没式液冷配套继电器,适配AI算力中心800V高压直流架构,具备低接触电阻、高灭弧性能,支持大电流持续通断,已送样头部电源厂商,计划年底量产;同月,欧姆龙在国内落地G9KD高压

2026年09月28日
我国智能投影行业:500-999元价格为主要销量区间 市场集中度提升 CR10份额占比超70%

我国智能投影行业:500-999元价格为主要销量区间 市场集中度提升 CR10份额占比超70%

从销量来看,2021年到2025年我国智能投影全渠道销量为上下波动趋势,到2025年我国智能投影全渠道销量约为520.3万台,同比下降13.9%;2026年H1我国智能投影全渠道销量约为205.6万台,同比下降26.0%。

2026年09月23日
我国特种电缆行业:2026年产能+新品双管齐下重点企业竞逐高端赛道

我国特种电缆行业:2026年产能+新品双管齐下重点企业竞逐高端赛道

2026年我国特种电缆行业企业加速产能布局,重点投向海缆、超高压、机器人与新能源等领域。其中,中天科技高端海缆基地持续放量,主攻大长度高电压直流海缆;太阳电缆中高压海缆项目上半年投产,同步完成低压无卤护套产线技改;中辰电缆VCV交联立塔主体完工,进入设备安装调试阶段,瞄准500kV/750kV超高压电缆;安徽飞纯合肥研

2026年09月17日
我国低压变频器行业:分销为主要销售渠道 市场企业CR3占比超50%

我国低压变频器行业:分销为主要销售渠道 市场企业CR3占比超50%

从市场规模来看,2021年到2025年我国低压变频器市场规模为先增后降再增趋势,到2025年我国低压变频器市场规模约为292.7亿元,同比增长3.0%。

2026年09月09日
2026年我国干式变压器行业新品迭出 企业本土扩产与海外拓展并行

2026年我国干式变压器行业新品迭出 企业本土扩产与海外拓展并行

2026年,国内干式变压器行业技术迭代加速,产品发布呈现大容量化、集成化与固态化三大趋势。传统产品方面,顺钠股份推出SCB-10000/35高导热环氧树脂干变,材料工艺自主可控;奥顿电气发布10600kVA储能干变及11300kVA风电机舱内置干变,并推出集成冷却、监测、保护辅件的储能干变一体机。

2026年09月04日
我国集成电路晶圆制造代工行业重点上市企业对比:中芯国际收入、产销及研发投入均领先

我国集成电路晶圆制造代工行业重点上市企业对比:中芯国际收入、产销及研发投入均领先

我国集成电路晶圆制造代工上市企业有中芯国际、华虹公司、晶合集成、芯联集成等。其中中芯国际上市最早,晶合集成、芯联集成、华虹公司均于2023年登陆科创板;业务布局方面,中芯国际聚焦8英寸和12英寸全节点晶圆代工,华虹公司深耕特色工艺,晶合集成专注12英寸成熟制程,芯联集成为系统代工模式,四家企业形成了从先进工艺到特色工艺

2026年09月04日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部