参考中国报告网发布《2017-2022年中国驱动电机行业市场发展现状及十三五投资规划研究报告》
方正电机是成立于1995年的主营业务为研制开发、生产、销售缝纫与汽车微特电机的外贸出口企业。2012年,公司调整发展战略,确立了稳步发展缝纫机应用产品的同时,转型进军新能源汽车行业的战略目标。2014年至2015年,方正电机先后收购上海海能、杭州德沃仕、深圳高科润三家公司100%的股权,重组整合后分别负责新能源商用车动力总成系统、新能源乘用车与物流车电机、智能控制器的业务。此番深度整合新能源车电机产业链后,公司已成功转型为新能源汽车电机供应商,更成为少数能够提供动力总成系统的供应商之一。
作为方正电机的全资子公司,杭州德沃仕专注于新能源汽车驱动电机的研发、生产、销售,产品类型主要分为交流异步驱动电机和永磁同步驱动电机,可应用于微型电动乘用车、小型电动乘用车、中小型商用车及采用轮边路线的电动大巴等多种类型的新能源汽车。
乘用车和物流车将拉动业绩增长。受整顿汽车生产厂家抢装骗补的影响,加上下半年新能源车补贴目录出台时点持续低于预期,2016年新能源汽车总体产销量增速缓慢。尤其是新能源物流车直到年末才进入第四批、第五批补贴目录,相当于实际仅放量生产最后两个月。子公司德沃仕的物流车电机销售困难,库存积压较多,现金流紧张,从而导致利润不达预期,拖累公司整体业绩。随着骗补落地,今年初出台的国补新规与至今已推出的五批新车型目录,新能源车产销量步入正常回暖阶段。随着产业的正常化,我们预计今年乘用车与物流车将大概率爆发,公司德沃士的产销和盈利也有望恢复正常,拉动公司整体业绩的增长。
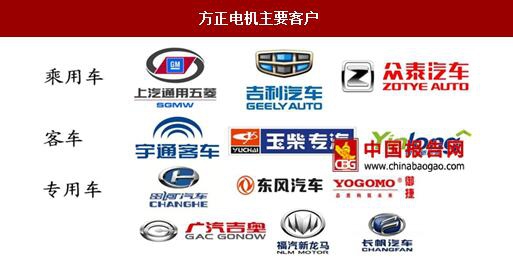
深度布局新能源汽车业务,绑定下游龙头客户。公司通过充分整合上海海能、杭州德沃仕、深圳高科润的优势资源,深度布局新能源汽车业务,在新能源电机领域实现跨越式发展,开拓新能源汽车电控与动力总成领域。目前,公司新能源汽车驱动电机产品已覆盖低速电动车、物流车、乘用车、大巴等各类车型,并进入上汽通用五菱、吉利、众泰、东风、玉柴、宇通、河北御捷等厂商产品体系。
公司加速产能投放,把握市场窗口期。于年初发布的补贴新政,明确了补贴政策逐年退坡的机制,到2020年补贴发放将停止。市场开发至少得提前两年,2018年之前将是电机产业的窗口期。2016年,公司“10万台驱动电机”项目顺利达产,公司目前驱动电机产能为10万台,同时公司未来拟继续投入资金加速产能扩充,预计到2018年公司驱动电机产能将再扩充10万台达到20万台。
方正电机是成立于1995年的主营业务为研制开发、生产、销售缝纫与汽车微特电机的外贸出口企业。2012年,公司调整发展战略,确立了稳步发展缝纫机应用产品的同时,转型进军新能源汽车行业的战略目标。2014年至2015年,方正电机先后收购上海海能、杭州德沃仕、深圳高科润三家公司100%的股权,重组整合后分别负责新能源商用车动力总成系统、新能源乘用车与物流车电机、智能控制器的业务。此番深度整合新能源车电机产业链后,公司已成功转型为新能源汽车电机供应商,更成为少数能够提供动力总成系统的供应商之一。
作为方正电机的全资子公司,杭州德沃仕专注于新能源汽车驱动电机的研发、生产、销售,产品类型主要分为交流异步驱动电机和永磁同步驱动电机,可应用于微型电动乘用车、小型电动乘用车、中小型商用车及采用轮边路线的电动大巴等多种类型的新能源汽车。
方正电机主要客户
资料来源:中国报告网整理
乘用车和物流车将拉动业绩增长。受整顿汽车生产厂家抢装骗补的影响,加上下半年新能源车补贴目录出台时点持续低于预期,2016年新能源汽车总体产销量增速缓慢。尤其是新能源物流车直到年末才进入第四批、第五批补贴目录,相当于实际仅放量生产最后两个月。子公司德沃仕的物流车电机销售困难,库存积压较多,现金流紧张,从而导致利润不达预期,拖累公司整体业绩。随着骗补落地,今年初出台的国补新规与至今已推出的五批新车型目录,新能源车产销量步入正常回暖阶段。随着产业的正常化,我们预计今年乘用车与物流车将大概率爆发,公司德沃士的产销和盈利也有望恢复正常,拉动公司整体业绩的增长。
深度布局新能源汽车业务,绑定下游龙头客户。公司通过充分整合上海海能、杭州德沃仕、深圳高科润的优势资源,深度布局新能源汽车业务,在新能源电机领域实现跨越式发展,开拓新能源汽车电控与动力总成领域。目前,公司新能源汽车驱动电机产品已覆盖低速电动车、物流车、乘用车、大巴等各类车型,并进入上汽通用五菱、吉利、众泰、东风、玉柴、宇通、河北御捷等厂商产品体系。
公司加速产能投放,把握市场窗口期。于年初发布的补贴新政,明确了补贴政策逐年退坡的机制,到2020年补贴发放将停止。市场开发至少得提前两年,2018年之前将是电机产业的窗口期。2016年,公司“10万台驱动电机”项目顺利达产,公司目前驱动电机产能为10万台,同时公司未来拟继续投入资金加速产能扩充,预计到2018年公司驱动电机产能将再扩充10万台达到20万台。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。