LED 驱动芯片行业是典型的智力密集型行业,兼具技术密集和资本密集的特征。经过多年的发展,LED 驱动芯片行业已初步形成了一定的行业格局,新进入者将面临较高的壁垒,主要表现在以下方面:
1、技术壁垒驱动芯片产品科技含量高、更新迭代快,需要大量的理论知识和专业技能,涵盖了高等工程数学、半导体器件物理、固体电子学、电子信息材料与技术、数字信息处理、数字通信、系统通信网络理论基础、数字/模拟集成电路、集成电路 CAD、微处理器结构及设计、集成电路测试方法学、微电子封装技术、微机电系统、集成电路与片上系统设计等诸多领域。集成电路设计行业高度的系统复杂性和专业性决定了进入本行业具有很高的技术壁垒。
为应对市场需求不断变化、升级,芯片设计者需要持续进行工艺和技术的创新,提供项目规划、电路设计、版图设计等全方位的技术支持,并时刻关注国际领先的技术、工艺的动态变化,只有不断迭代创新才能在竞争中占据技术优势,因此行业技术壁垒也在不断提高。
2、人才壁垒
作为知识和智力密集型行业,芯片产品下游应用更新换代快,技术水平日益提升,驱动芯片企业对专业人才的依赖远远高于其他行业。芯片设计人员既要有丰富的设计经验,又要具备较强的学习能力,时刻把握行业领先的技术方向,具有经验的高端人才需求量较大,随着行业景气度的提升,企业对专业人才会有更大的需求,因此人才储备是新进入者的主要壁垒。3、资金壁垒
驱动芯片行业需要投入大量研发费用以保持技术领先优势,达到一定资金规模的企业具有显著的竞争优势。一方面,芯片产品研发需要安排大额的试制费用,为保证产品系列化以及设计工艺升级,企业需要持续进行技术研发和产品升级;另一方面,新产品从研发、试产、试销、批量销售到获取稳定客户群的周期较长,若无雄厚资金支持,则会极大限制企业的研发设计能力和新产品推出时效。因此,以设计研发和技术工艺制胜的驱动芯片企业,雄厚的资金实力是其应对市场需求不断变化和芯片技术快速升级的切实保障,也是新进入者所面临的主要壁垒。4、客户壁垒
驱动芯片行业存在着明显的客户壁垒。因芯片产品自身的特性,企业往往需要巨大的产品输出数量来保证经营目标和利润的实现,在下游应用领域具备品牌和规模优势的稳定客户是消化吸收巨量芯片产品的主力。在下游 LED 显示屏和 LED 照明领域,行业内知名的品牌厂商对供应商的选择有严格的标准,供应商的专利技术储备、研发设计能力、产品质量控制和稳定供应能力均需要经过品牌厂商的严格审定,在技术、品质、供应链时效性等方面均满足要求的芯片供应商,才能与品牌厂商或下游行业巨头企业建立合作伙伴关系。随着与品牌厂商的合作不断深入,芯片供应商的输出规模不断增长,行业品牌厂商对芯片供应商的可信性评价会越来越高,对其他芯片供应商形成的客户壁垒也会不断增加。因此,在供应商和客户的优化选择和密切合作的过程中,新进入者获取客户合作的障碍也在逐步增加。
5、专利壁垒
集成电路设计行业技术瓶颈高,为了保持技术优势和竞争力,防止技术外泄风险,专利是最好的保护方式。专利保护是抢先进入的企业应对竞争的有效手段,新进入者将面临较高的专利壁垒。在集成电路设计领域,已掌握领先技术的企业会通过及时申请专利的方式保护知识产权,随着行业发展进程更加成熟和规范,对知识产权保护力度的加强无疑会使新进入者面临更高的专利壁垒。二、行业的经营模式及特征
1、行业特有的经营模式
20 世纪 80 年代集成电路行业以 IDM 模式( Integrated Device Manufacturing)为主,IC 设计是大型集成电路企业的一部分。1984 年 Xilinx 正式开启了 Fabless 模式,随后集成电路行业逐步向轻资产、专业性更强的 Fabless 经营模式转变,传统的 IDM 集成电路厂商也将晶圆生产线剥离出来成立单独的 Foundry 工厂。由此,集成电路行业的主要经营模式为 IDM 模式和 Fabless 模式。参考中国报告网发布《2018-2023年中国集成电路行业市场现状规模分析与未来发展方向研究报告》
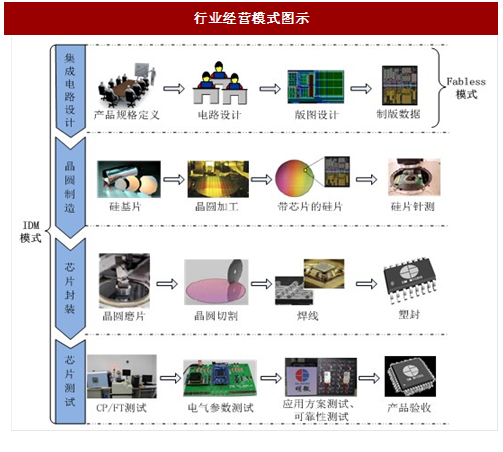
(1)IDM 模式
IDM 模式即垂直整合元件制造模式,是指集成电路企业涵盖了产业链的 IC 设计、晶圆制造、封装和测试等所有环节。IDM 企业拥有自己的 IC 设计、晶圆厂、封装测试厂,此模式属于典型的重资产模式,对企业的研发能力、资金实力和技术水平都有很高的要求。采用 IDM 模式的企业均为全球芯片行业巨头,代表性的企业有 Intel、三星半导体、东芝半导体等。(2)Fabless 模式
Fabless 模式是指集成电路企业只从事 IC 设计业务,晶圆制造、封装测试等环节分别委托给专业的晶圆制造、封装企业和测试企业完成。相较于 IDM 模式,Fabless 模式专注于 IC 设计,具有“资产轻、专业强”的特点,该模式能够使企业集中资源专注于 IC 设计和研发,充分发挥技术创新能力。目前,全球绝大部分集成电路设计企业采用 Fabless 模式,主要代表有 Qualcomm、Marvell、 NVIDIA、台湾联发科技股份有限公司(MediaTek.Inc)、展讯通信有限公司 (Spread trum Communications.Inc)、海思半导体有限公司等。2、周期性、区域性和季节性
(1)周期性
集成电路行业受宏观经济景气程度和技术发展规律的影响,目前芯片设计企业技术路径基本遵循摩尔定律,呈现着一定的技术周期性规律。随着信息技术和集成电路的不断创新发展,可容纳的元器件数目超越极限时,超越摩尔定律将是未来技术发展的方向。后摩尔定律时代,芯片将呈现高度集成化的特征,在制程达到物理极限时产品升级换代频率有所减缓。(2)区域性
国内集成电路产业集聚效应突出,集成电路产业链延伸项目也围绕着 LED 产业基地展开,产业链上下游及配套企业集聚,规模效应显著,有助于提升行业影响力。IC 设计企业主要集中在珠江三角洲、长江三角洲、京津环渤海地区,目前中西部地区(如成都、西安)也形成了一定的产业规模。根据工信部发布的《关于通过 2014 年度年审的集成电路设计企业名单的通知》(工信部电子[2014]477 号),产业集聚区域的集成电路设计企业占全国的 85%以上。(3)季节性
LED 驱动芯片的下游应用会受节假日或大型事件的影响,如春节、灯节、国庆等大型节假日会对 LED 显示屏、LED 照明及电源、LED 景观亮化的市场需求产生一定的影响,受上述节假日影响,驱动芯片行业的销售在全年略有波动,并没有呈现出明显的季节性。三、行业与上、下游行业的关联性
在集成电路产业链中驱动芯片设计企业向晶圆制造和封测厂商采购晶圆和封测服务,再将芯片成品销售给下游应用企业生产 LED 显示、LED 照明、LED 景观亮化等产品。因此,驱动芯片企业的上游主要包括掩膜版制造、晶圆制造、芯片封测等原材料及服务供应商,下游则主要为 LED 显示屏、LED 照明及 LED 景观亮化产品生产企业。
1、上游行业对本行业的影响
驱动芯片企业需要向上游供应商采购晶圆制造和芯片封装产品和服务,上游行业对本行业的影响主要体现在以下方面:(1)技术水平,晶圆制造和封装的技术水平直接影响芯片设计企业版图设计的可实现性和芯片良品率,技术工艺节点相匹配是合作的前提条件;(2)交货周期,晶圆制造厂和封装厂对产能和生产的规划直接影响到晶圆的交付时间和驱动芯片的供货量,双方协议约定交货时效,将交付时间限定在可控范围内,有利于把握市场动向,满足市场需求;(3)产品成本,晶圆制造和封装成本约占总成本的大半部分,上游的晶圆制造供应商原材料和封装的价格波动将影响驱动芯片的成本。为保障供应链稳定,芯片设计企业通常会与晶圆制造厂和封装厂商建立稳定的合作关系。上游晶圆制造通常由大厂商供应,技术和业务比较规范,其产能和价格水平相对稳定,对驱动芯片企业的影响较小。
2、下游行业对本行业的影响
LED 驱动芯片和电源管理类芯片作为下游客户生产 LED 产品和消费电子设备的必需器件,其市场前景与下游消费需求密切相关。随着下游消费需求的升级,消费者对产品性能提升、功耗降低、多功能集成、高性价比等方面的诉求越来越强,对驱动芯片企业而言,要采用更先进的工艺技术和更优化的设计,在待机功耗、传输距离、安全性等方面优化芯片性能。因此,下游行业市场稳步增长,消费需求升级,将促进芯片设计企业技术水平不断提高,推动业务向更广泛、更深度方向发展。
【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。