
参考观研天下发布《2018年中国人工智能芯片市场分析报告-行业运营态势与发展前景研究》
人工智能是利用数字计算机或者数字计算机控制的机器模拟、延伸和扩展人的智能,感知环境、获取知识并使用知识获得最佳结果的理论、方法、技术及应用系统。根据人工智能是否能真正实现推理、思考和解决问题,可以将人工智能分为弱人工智能和强人工智能。目前的主流研究仍然集中于弱人工智能,并取得了显著进步,如语音识别、图像处理和物体分割、机器翻译等方面取得了重大突破,甚至可以接近或超越人类水平。
一般而言,人工智能可分为基础层、技术层和应用层。
智能芯片是人工智能的基础层,其作用是提供计算能力支持。具体来说,就是用数学方法模拟人脑神经网络,使用大量数据训练机器来模拟人脑学习过程,其本质是把传统算法问题转化为数据和计算问题。对底层基础芯片的要求也发生了根本性的改变,人工智能芯片的设计目的不再是为了执行指令,而是为了大量数据训练和应用计算。
随着大数据的发展,计算能力的提升,人工智能近两年迎来了新一轮的爆发。芯片约占人工智能比重的15%,结合我国人工智能市场规模,推算出2017年我国人工智能芯片市场规模约为33.2亿元。
目前,受制于资金和技术上的缺陷,本土的芯片制造企业仍然数量少、规模小、产品落后,与国际领先企业英特尔、SK海力士、台积电相比,仍存在巨大差距。但在芯片设计和封装测试上,国内已有众多优秀企业涌现出来。这些企业在竞争中所积累的开发经验和技术能力,将形成滚雪球效应,使他们不断发展壮大。尤其在移动通讯、物联网等新兴领域,本土企业正在或已经实现了弯道超车。
全球十大人工智能芯片厂商中,中国有3家上榜(地平线机器人、中科寒武纪、中星微电子)。
1、地平线机器人——NPU
由中国人创立于2015年的初创企业Horizon Robotics(地平线机器人)致力于打造基于深度神经网络的人工智能“大脑”平台-包括软件和芯片,可以做到低功耗、本地化的解决环境感知、人机交互、决策控制等问题。
2、中科寒武纪——在国际上开创了深度学习处理器方向
寒武纪科技由创始人陈天石教授带领中科院团队成立于2016 年,致力于打造各类智能云服务器、智能终端以及智能机器人的核心处理器芯片。
3、中星微电子
2016年6月20日,率先推出中国首款嵌入式神经网络处理器(NPU)芯片中星微,这是全球首颗具备深度学习人工智能的嵌入式视频采集压缩编码系统级芯片,并取名“星光智能一号”。这款基于深度学习的芯片运用在人脸识别上,最高能达到98%的准确率,超过人眼的识别率。
2017年,我国芯片业也取得了一些亮眼的成绩:华为海思发布了全球首款10纳米技术的AI芯片;装备了国产芯片的超级计算机“神威太湖之光”荣获世界超算领域的三连冠;紫光和海思跻身全球前十大芯片设计企业行列,在全球芯片设计前50强中,中国企业占据了11席;华为也顺利地在高端机型中使用大量海思麒麟芯片,不再受制于人。
除了内生发展,中国芯片未来两年可能会参与更多的海内外产业整合。中国芯片业现在还比较落后,通过海外收购兼并是扩张的重要途径。
人工智能是利用数字计算机或者数字计算机控制的机器模拟、延伸和扩展人的智能,感知环境、获取知识并使用知识获得最佳结果的理论、方法、技术及应用系统。根据人工智能是否能真正实现推理、思考和解决问题,可以将人工智能分为弱人工智能和强人工智能。目前的主流研究仍然集中于弱人工智能,并取得了显著进步,如语音识别、图像处理和物体分割、机器翻译等方面取得了重大突破,甚至可以接近或超越人类水平。
一般而言,人工智能可分为基础层、技术层和应用层。
人工智能分类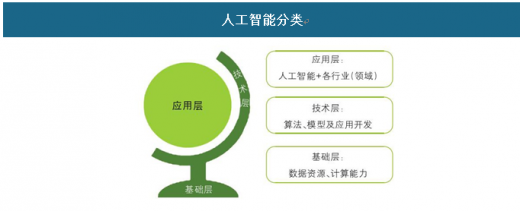
资料来源:公开资料整理
智能芯片是人工智能的基础层,其作用是提供计算能力支持。具体来说,就是用数学方法模拟人脑神经网络,使用大量数据训练机器来模拟人脑学习过程,其本质是把传统算法问题转化为数据和计算问题。对底层基础芯片的要求也发生了根本性的改变,人工智能芯片的设计目的不再是为了执行指令,而是为了大量数据训练和应用计算。
智能芯片运行机理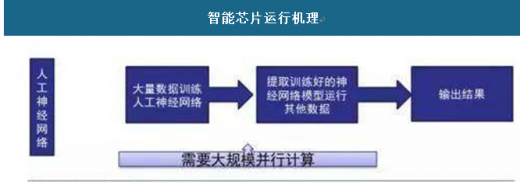
资料来源:公开资料整理
随着大数据的发展,计算能力的提升,人工智能近两年迎来了新一轮的爆发。芯片约占人工智能比重的15%,结合我国人工智能市场规模,推算出2017年我国人工智能芯片市场规模约为33.2亿元。
目前,受制于资金和技术上的缺陷,本土的芯片制造企业仍然数量少、规模小、产品落后,与国际领先企业英特尔、SK海力士、台积电相比,仍存在巨大差距。但在芯片设计和封装测试上,国内已有众多优秀企业涌现出来。这些企业在竞争中所积累的开发经验和技术能力,将形成滚雪球效应,使他们不断发展壮大。尤其在移动通讯、物联网等新兴领域,本土企业正在或已经实现了弯道超车。
全球十大人工智能芯片厂商中,中国有3家上榜(地平线机器人、中科寒武纪、中星微电子)。
1、地平线机器人——NPU
由中国人创立于2015年的初创企业Horizon Robotics(地平线机器人)致力于打造基于深度神经网络的人工智能“大脑”平台-包括软件和芯片,可以做到低功耗、本地化的解决环境感知、人机交互、决策控制等问题。
2、中科寒武纪——在国际上开创了深度学习处理器方向
寒武纪科技由创始人陈天石教授带领中科院团队成立于2016 年,致力于打造各类智能云服务器、智能终端以及智能机器人的核心处理器芯片。
3、中星微电子
2016年6月20日,率先推出中国首款嵌入式神经网络处理器(NPU)芯片中星微,这是全球首颗具备深度学习人工智能的嵌入式视频采集压缩编码系统级芯片,并取名“星光智能一号”。这款基于深度学习的芯片运用在人脸识别上,最高能达到98%的准确率,超过人眼的识别率。
2017年,我国芯片业也取得了一些亮眼的成绩:华为海思发布了全球首款10纳米技术的AI芯片;装备了国产芯片的超级计算机“神威太湖之光”荣获世界超算领域的三连冠;紫光和海思跻身全球前十大芯片设计企业行列,在全球芯片设计前50强中,中国企业占据了11席;华为也顺利地在高端机型中使用大量海思麒麟芯片,不再受制于人。
除了内生发展,中国芯片未来两年可能会参与更多的海内外产业整合。中国芯片业现在还比较落后,通过海外收购兼并是扩张的重要途径。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







