由于土建施工一般都是外包给其他方进行,和洁净室工程关系不大,故仅仅参与土建施工的公司不在此分析之列。洁净室工程的整条产业链可以分为 3 个部分,工程设计,土建施工和洁净室施工,其中工程设计需要具备设计资质,且一般都是整体厂房布局的设计,而不仅仅只是洁净厂房的设计。若设计厂商拿到的是 EPC(设计、采购、施工一体化)订单,则会将施工部分外包给其他方,洁净室施工方也会将土建部分外包给其他方,故仅仅参与土建工程的公司不在本报告分析之列。
我们用该公司参与的项目涉及的总投资金额作为公司业务大小的参考。我们统计了 2010-2017 年大型的已建成和计划建设的集成电路项目和其总投资金额信息,根据目前我国主要的洁净室工程领域公司,按照工程设计和洁净室施工分类,根据各家公司公开的项目数据进行统计,如果公司参与这个项目,用“1”表示,如果公司没有参与该项目,用“0” 表示。最后统计每家公司参与的项目涉及的总计投资金额,比较其参与项目涉及的总投资金额和所有项目的总投资金额,以此作为公司业务量大小的参考。
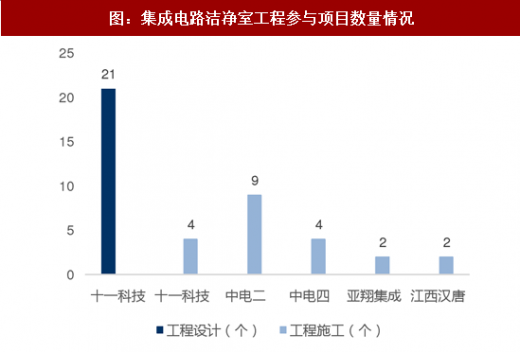
根据我们的测算,已建成和在建的项目投资总额为 10192 亿,设计领域十一科技一家独大,参与项目涉及总投资金额 6130 亿,占总金额比例 60%;洁净室工程施工市场比较分散,十一科技,中电二,中电四,亚翔集成,江西汉唐参与项目涉及的总投资金额为 2762 亿,2105 亿,1341 亿,617 亿,675 亿。根据各家公司公布的项目数据进行整理分析,其中十一科技参与设计工程最多,共参与 21 个项目,参与项目涉及总投资金额为 6030 亿;工程施工市场比较分散,十一科技、中电二、中电四、亚翔集成、江西汉唐均有不同程度的参与,参与项目分别为 4 个,9 个,4 个,2 个,2 个,按照参与项目累计涉及的总投资金额计算,十一科技,中电二,中电四,亚翔集成,江西汉唐参与项目涉及总投资金额为2762 亿,2105 亿,1341 亿,617 亿,675 亿。

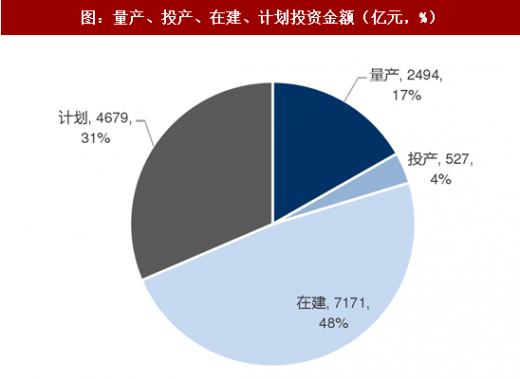
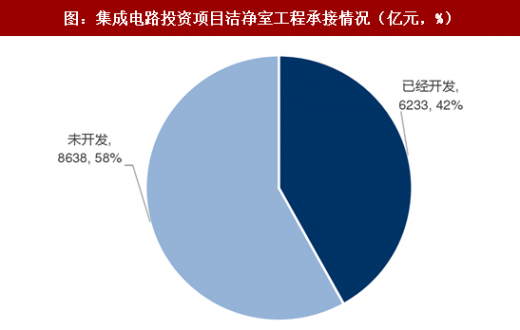
还未被承接的集成电路洁净室工程设计市场规模为 34.6 亿,洁净室施工市场规模为 864 亿,占整体市场规模的 58%。统计项目中,量产、投产、在建、计划的项目涉及的总投资金额分别为 2494 亿,527 亿,7171 亿,4679 亿,占比分别为 17%,4%,48%, 31%,在建的项目中还没有公司承接(包括设计和施工)的项目共有 8 个,总计投资金额 2850 亿元,计划的项目共有 10 个,总计投资金额 5788 亿元,即还未有公司参与的项目金额共计 8638 亿元,占总体项目金额的 58%,以此计算还未被开发的集成电路工程设计市场规模为 34.6 亿,洁净室施工市场规模 864 亿元。
参考观研天下发布《2018-2023年中国洁净室工程行业市场现状分析与投资规划分析报告》

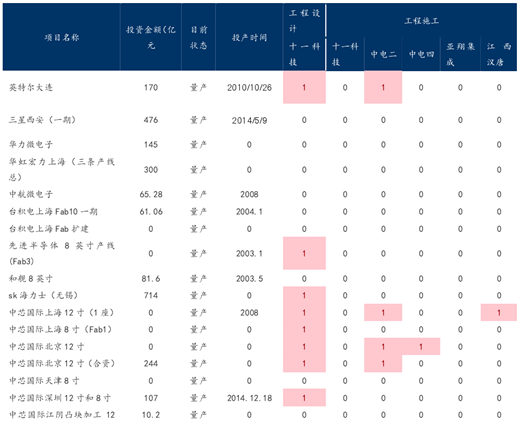
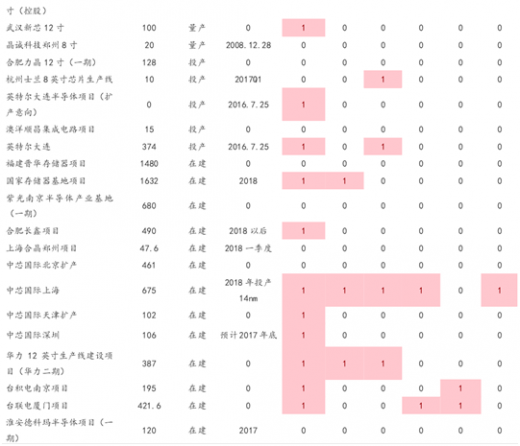
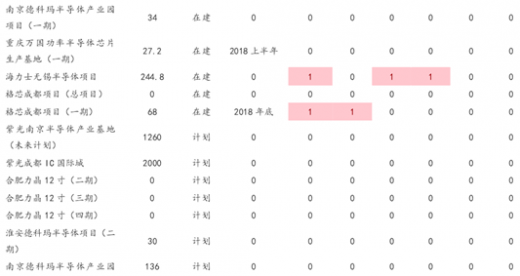
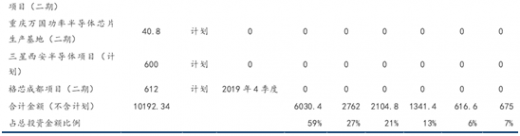
我们用该公司参与的项目涉及的总投资金额作为公司业务大小的参考。我们统计了 2010-2017 年大型的已建成和计划建设的集成电路项目和其总投资金额信息,根据目前我国主要的洁净室工程领域公司,按照工程设计和洁净室施工分类,根据各家公司公开的项目数据进行统计,如果公司参与这个项目,用“1”表示,如果公司没有参与该项目,用“0” 表示。最后统计每家公司参与的项目涉及的总计投资金额,比较其参与项目涉及的总投资金额和所有项目的总投资金额,以此作为公司业务量大小的参考。
根据我们的测算,已建成和在建的项目投资总额为 10192 亿,设计领域十一科技一家独大,参与项目涉及总投资金额 6130 亿,占总金额比例 60%;洁净室工程施工市场比较分散,十一科技,中电二,中电四,亚翔集成,江西汉唐参与项目涉及的总投资金额为 2762 亿,2105 亿,1341 亿,617 亿,675 亿。根据各家公司公布的项目数据进行整理分析,其中十一科技参与设计工程最多,共参与 21 个项目,参与项目涉及总投资金额为 6030 亿;工程施工市场比较分散,十一科技、中电二、中电四、亚翔集成、江西汉唐均有不同程度的参与,参与项目分别为 4 个,9 个,4 个,2 个,2 个,按照参与项目累计涉及的总投资金额计算,十一科技,中电二,中电四,亚翔集成,江西汉唐参与项目涉及总投资金额为2762 亿,2105 亿,1341 亿,617 亿,675 亿。

图:集成电路洁净室工程参与项目涉及金额情况
图:集成电路洁净室工程参与项目数量情况
还未被承接的集成电路洁净室工程设计市场规模为 34.6 亿,洁净室施工市场规模为 864 亿,占整体市场规模的 58%。统计项目中,量产、投产、在建、计划的项目涉及的总投资金额分别为 2494 亿,527 亿,7171 亿,4679 亿,占比分别为 17%,4%,48%, 31%,在建的项目中还没有公司承接(包括设计和施工)的项目共有 8 个,总计投资金额 2850 亿元,计划的项目共有 10 个,总计投资金额 5788 亿元,即还未有公司参与的项目金额共计 8638 亿元,占总体项目金额的 58%,以此计算还未被开发的集成电路工程设计市场规模为 34.6 亿,洁净室施工市场规模 864 亿元。
参考观研天下发布《2018-2023年中国洁净室工程行业市场现状分析与投资规划分析报告》
图:量产、投产、在建、计划投资金额(亿元,%)
图:集成电路投资项目洁净室工程承接情况(亿元,%)
表:近年来集成电路项目承接情况
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。