国内连接器行业各细分领域已涌现出一批技术水平高、自主研发能力强、资金规模雄厚、拥有自主品牌的本土企业,国内连接器行业的发展阶段正处于从初创阶段步入规模化阶段的关键时期,行业集中度和领先企业的进入壁垒将加速提高,因此凭借规模效应和研发优势的细分领域龙头加速成长可期。随着国内连接器产业进入成熟生命周期,龙头企业并购速度、质量有望进一步提高。在连接器应用领域方面,由于全球移动互联网加速发展、汽车以及新能源车产业快速推进、武器装备加速信息化,推动了连接器在通信、汽车以及国防军工行业的持续增长。因此我们重点推荐在通信、汽车以及军工子领域中发展迅速、实力较强且还没有进行充分产业并购,同时兼具成长性的企业。建议重点关注电连技术、永贵电器、航天电器。
一、航天电器:军品主业优势明显,业务规模稳步增长
业务稳定增长,奠定未来发展基础。2016年公司积极拓展新的业务增长点,公司优势产品订货、产品销售收入实现较快增长。虽然由于部分原材料供应价格上涨和营业收入的增长导致营业成本较上年同期增长21.69%,还有研发投入较上年同期增长29.76%,所以归母净利润增速不及营业收入增速。公司2016年连接器、电机、继电器营业收入分别为14.42亿元、5.18亿元、2.26亿元,同比增长分别为19.75%、23.08%、7.73%;同时公司新增光通信器件业务。2017年上半年,公司实现营业收入12.72亿元,同比增长15.76%,实现归母净利润1.49亿元,同比增长18.13%,业绩符合预期。未来随着费用占比恢复正常水平、同时依托公司核心技术优势持续拓展新业务,公司未来发展可期。
参考观研天下发布《2018-2023年中国连接器产业市场竞争现状调查与投资价值前景评估报告》
军品主业优势明显,产品种类不断丰富。2017年半年报显示,公司业务主要由连接器、微特电机、继电器三大板块构成,70%以上产品销售给航天、航空、电子、舰船、兵器等军工单位,军品基本覆盖全部军工装备领域。受益于国防军工市场的高速发展、武器装备电子化程度提升和国产化率提升,公司各类业务稳定增长,主要产品连接器、电机和继电器订单充足,研发生产情况良好。公司积极推进光器件领域的发展,不仅加大研发投入的力度,还于2016年6月以现金1.1亿元完成了对江苏奥雷光电有限公司63.83%股权的收购,同时奥雷光电承诺2016-2018年净利润不低于900万元、1300万元和1800万元;此次收购将提高公司在光模块和光通讯器件的研制生产能力,进一步提升公司光电传输一体化产品的核心技术。经过多年的发展,公司已形成完整的新产品开发、市场营销和生产供应链体系,受益于国防装备、通信、大数据、轨道交通等国家重点发展行业的需求增长,公司业务规模、经营效益有望持续稳定增长。
二、永贵电器:轨交连接器龙头,通信和新能源等板块齐头并进
立足轨道交通,坚持多元化发展。公司主营业务为各类电连接器、连接器组件及精密智能产品的研发、制造、销售和技术支持,公司从原来的单一产品“轨道交通连接器”延伸至“新能源电动汽车连接器、通信连接器、军工连接器”,并围绕各大领域纵深拓展,使得公司产品更加多元化,不断提高公司核心竞争力。公司近年来各项业务进展顺利,整体经营状况良好,轨道交通、新能源板块业务保持持续稳定增长,通过外延并购的方式整合战略资源并获得通信板块的快速发展,随着军工板块业务的逐步成熟和完善,将推动公司业务的高速发展,形成轨道交通、新能源汽车、通信、军工四大领域齐头并进的发展格局。未来,公司将继续增强对连接器新领域的突破,实现公司在各领域的多元化发展。
轨交连接器龙头,通信和新能源等板块齐头并进。公司从轨道交通连接器起航,深耕多年,在国内轨道交通连接器细分领域占据龙头地位。同时,公司不断充足技术储备,拓展客户资源,丰富产品结构,为公司轨道交通板块收入稳定增长奠定了坚实的基础。通信板块,公司完成了对翊腾电子的收购,并在2016年6月完成并表,翊腾电子在报告期内持续保持其竞争优势,不断开发新产品以满足客户需求,且维持较高毛利率水平,在报告期内实现了业绩承诺,带动通信板块收入爆发式增长;新能源板块,公司拥有坚实的技术基础以及成熟的市场拓展能力,在国内新能源汽车产销量日益增长、新能源汽车连接器及相关产业需求不断上升的背景下,公司新能源板块收入持续增长。
三、电连技术:微型连接器领域优势显著,智能设备快速发展带动产品需求
微型电连接器领域优势显著,高端布局竞争领先。公司是国内先进的微型电连接器及互连系统相关产品供应商,经营的微型射频连接器及线缆连接器组件是智能手机等智能移动终端产品以及其他新兴智能设备中的关键电子元件。公司凭借在产品质量与性能、研发能力、产销规模等方面的优势,在我国连接器行业处于领先地位。从客户来看,公司已经进入全球主流智能手机品牌供应链,已成为华为、三星、小米、中兴等全球知名智能手机企业的供应商,已进入华勤通讯、龙旗科技等国内知名智能手机设计公司的供应链。凭借不断提高的研发能力、逐年扩充的业务规模、持续领先的产品和服务,公司行业内地位稳步提升,于2014年、2015年及2016年连续三年获得中国电子元件行业协会颁发的“中国电子元件百强企业”称号,其中2016年排名第26位,在连接器行业中排名第5。
智能设备快速发展带动产品需求,微型电连接器市场空间广阔。公司的产品主要对接3C产业,涵盖智能手机、平板电脑、可穿戴设备等产品。近年来,可穿戴设备、物联网等领域快速发展,对连接器产业提出了新的要求。可穿戴设备和物联网设备要在特定的外形、较小的空间内包含广泛的功能性,需要在空间非常受限的环境中保持信号和功率的完整性,因此对微型化设计的连接器的需求非常迫切,这将使国内微型电连接器及互连系统相关产品的需求总量持续处于较高水平。同时,在新技术的推动下,3C产业的科技含量不断提升,产品品类持续扩张,需要微型电连接器及互连系统相关产品不断推陈出新,以满足3C产业需求,这将使相关产品保持较快的技术升级节奏,有利于行业保持较高利润水平,维持健康的发展态势。同时,国内新能源汽车、智能家居、物联网、移动医疗、无人机、机器人和自动化设备等新兴产业正在快速发展,增长空间巨大,对微型电连接器及互连系统相关产品形成了广阔的潜在市场空间。
一、航天电器:军品主业优势明显,业务规模稳步增长
业务稳定增长,奠定未来发展基础。2016年公司积极拓展新的业务增长点,公司优势产品订货、产品销售收入实现较快增长。虽然由于部分原材料供应价格上涨和营业收入的增长导致营业成本较上年同期增长21.69%,还有研发投入较上年同期增长29.76%,所以归母净利润增速不及营业收入增速。公司2016年连接器、电机、继电器营业收入分别为14.42亿元、5.18亿元、2.26亿元,同比增长分别为19.75%、23.08%、7.73%;同时公司新增光通信器件业务。2017年上半年,公司实现营业收入12.72亿元,同比增长15.76%,实现归母净利润1.49亿元,同比增长18.13%,业绩符合预期。未来随着费用占比恢复正常水平、同时依托公司核心技术优势持续拓展新业务,公司未来发展可期。
参考观研天下发布《2018-2023年中国连接器产业市场竞争现状调查与投资价值前景评估报告》
军品主业优势明显,产品种类不断丰富。2017年半年报显示,公司业务主要由连接器、微特电机、继电器三大板块构成,70%以上产品销售给航天、航空、电子、舰船、兵器等军工单位,军品基本覆盖全部军工装备领域。受益于国防军工市场的高速发展、武器装备电子化程度提升和国产化率提升,公司各类业务稳定增长,主要产品连接器、电机和继电器订单充足,研发生产情况良好。公司积极推进光器件领域的发展,不仅加大研发投入的力度,还于2016年6月以现金1.1亿元完成了对江苏奥雷光电有限公司63.83%股权的收购,同时奥雷光电承诺2016-2018年净利润不低于900万元、1300万元和1800万元;此次收购将提高公司在光模块和光通讯器件的研制生产能力,进一步提升公司光电传输一体化产品的核心技术。经过多年的发展,公司已形成完整的新产品开发、市场营销和生产供应链体系,受益于国防装备、通信、大数据、轨道交通等国家重点发展行业的需求增长,公司业务规模、经营效益有望持续稳定增长。
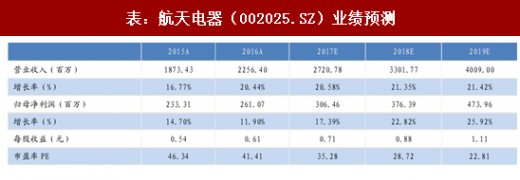
表:航天电器(002025.SZ)业绩预测
二、永贵电器:轨交连接器龙头,通信和新能源等板块齐头并进
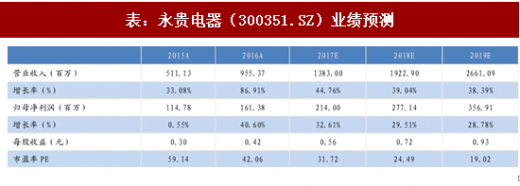
立足轨道交通,坚持多元化发展。公司主营业务为各类电连接器、连接器组件及精密智能产品的研发、制造、销售和技术支持,公司从原来的单一产品“轨道交通连接器”延伸至“新能源电动汽车连接器、通信连接器、军工连接器”,并围绕各大领域纵深拓展,使得公司产品更加多元化,不断提高公司核心竞争力。公司近年来各项业务进展顺利,整体经营状况良好,轨道交通、新能源板块业务保持持续稳定增长,通过外延并购的方式整合战略资源并获得通信板块的快速发展,随着军工板块业务的逐步成熟和完善,将推动公司业务的高速发展,形成轨道交通、新能源汽车、通信、军工四大领域齐头并进的发展格局。未来,公司将继续增强对连接器新领域的突破,实现公司在各领域的多元化发展。
轨交连接器龙头,通信和新能源等板块齐头并进。公司从轨道交通连接器起航,深耕多年,在国内轨道交通连接器细分领域占据龙头地位。同时,公司不断充足技术储备,拓展客户资源,丰富产品结构,为公司轨道交通板块收入稳定增长奠定了坚实的基础。通信板块,公司完成了对翊腾电子的收购,并在2016年6月完成并表,翊腾电子在报告期内持续保持其竞争优势,不断开发新产品以满足客户需求,且维持较高毛利率水平,在报告期内实现了业绩承诺,带动通信板块收入爆发式增长;新能源板块,公司拥有坚实的技术基础以及成熟的市场拓展能力,在国内新能源汽车产销量日益增长、新能源汽车连接器及相关产业需求不断上升的背景下,公司新能源板块收入持续增长。
表:永贵电器(300351.SZ)业绩预测
三、电连技术:微型连接器领域优势显著,智能设备快速发展带动产品需求
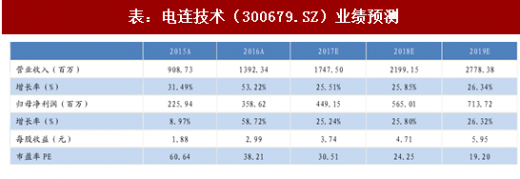
微型电连接器领域优势显著,高端布局竞争领先。公司是国内先进的微型电连接器及互连系统相关产品供应商,经营的微型射频连接器及线缆连接器组件是智能手机等智能移动终端产品以及其他新兴智能设备中的关键电子元件。公司凭借在产品质量与性能、研发能力、产销规模等方面的优势,在我国连接器行业处于领先地位。从客户来看,公司已经进入全球主流智能手机品牌供应链,已成为华为、三星、小米、中兴等全球知名智能手机企业的供应商,已进入华勤通讯、龙旗科技等国内知名智能手机设计公司的供应链。凭借不断提高的研发能力、逐年扩充的业务规模、持续领先的产品和服务,公司行业内地位稳步提升,于2014年、2015年及2016年连续三年获得中国电子元件行业协会颁发的“中国电子元件百强企业”称号,其中2016年排名第26位,在连接器行业中排名第5。
智能设备快速发展带动产品需求,微型电连接器市场空间广阔。公司的产品主要对接3C产业,涵盖智能手机、平板电脑、可穿戴设备等产品。近年来,可穿戴设备、物联网等领域快速发展,对连接器产业提出了新的要求。可穿戴设备和物联网设备要在特定的外形、较小的空间内包含广泛的功能性,需要在空间非常受限的环境中保持信号和功率的完整性,因此对微型化设计的连接器的需求非常迫切,这将使国内微型电连接器及互连系统相关产品的需求总量持续处于较高水平。同时,在新技术的推动下,3C产业的科技含量不断提升,产品品类持续扩张,需要微型电连接器及互连系统相关产品不断推陈出新,以满足3C产业需求,这将使相关产品保持较快的技术升级节奏,有利于行业保持较高利润水平,维持健康的发展态势。同时,国内新能源汽车、智能家居、物联网、移动医疗、无人机、机器人和自动化设备等新兴产业正在快速发展,增长空间巨大,对微型电连接器及互连系统相关产品形成了广阔的潜在市场空间。
表:电连技术(300679.SZ)业绩预测
资料来源:观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。