
被动元器件,又称无源器件,是指不影响信号基本特征,仅令讯号通过而未加以更改的电路元件。其产品种类众多,主要可分为两大类:PCL元件、被动射频器件。

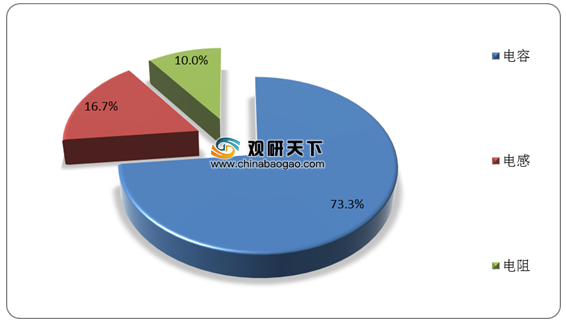
其中,电容为被动元器件行业最主要的产品类型,数据显示,在2019年全球被动元器件产品出货结构中,电容的占比高达73.3%。
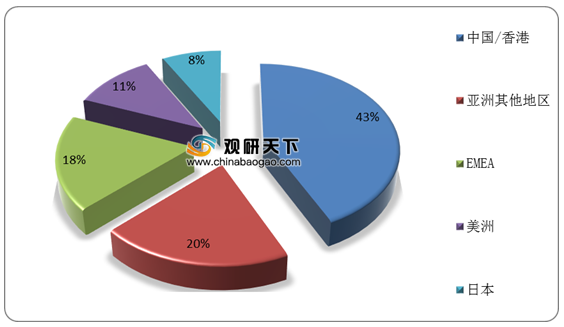
目前我国已成为全球最大的被动元器件市场,数据显示,2019年我国在全球被动元器件市场中的占比约为43%,遥遥领先于其他国家与地区。
从具体企业来看,目前我国被动元器件仍处于产业转移初级阶段,全球被动元器件行业主要被日韩企业所垄断,国内企业成长空间较大。主要代表企业为风华高科、艾华集团、法拉电子、顺络电子等。
在代理商方面,数据显示,2019年信和达依然占据我国被动元器件代理商TOP1位置,实现营收45亿元。
相关行业分析报告参考《2020年中国被动元器件行业分析报告-行业运营态势与前景评估预测》。
被动元器件分类
资料来源:公开资料整理
其中,电容为被动元器件行业最主要的产品类型,数据显示,在2019年全球被动元器件产品出货结构中,电容的占比高达73.3%。
2019年全球被动元器件产品出货结构
资料来源:ECIA CECA
目前我国已成为全球最大的被动元器件市场,数据显示,2019年我国在全球被动元器件市场中的占比约为43%,遥遥领先于其他国家与地区。
2019年全球被动元器件市场区域结构
资料来源:ECIA CECA
从具体企业来看,目前我国被动元器件仍处于产业转移初级阶段,全球被动元器件行业主要被日韩企业所垄断,国内企业成长空间较大。主要代表企业为风华高科、艾华集团、法拉电子、顺络电子等。
2019年全球与我国被动元器件细分领域龙头企业营收及占比情况
| 细分领域 |
全球龙头 |
收入(亿元) |
占比(%) |
国内龙头 |
收入(亿元) |
占比(%) |
| MLCC |
村田 |
343.4 |
38.4 |
风华高科 |
9.9 |
1.1 |
| 铝电解电容 |
Nichicor |
78.4 |
21.2 |
艾华集团 |
22.5 |
6.1 |
| 薄膜电容 |
松下 |
17.2 |
11 |
法拉电子 |
16.8 |
10.7 |
| 电感 |
TDK |
65 |
20 |
顺络电子 |
26.9 |
8.3 |
| 电阻 |
国巨 |
27 |
13.8 |
风华高科 |
8.9 |
4.5 |
数据来源:ECIA CECA
在代理商方面,数据显示,2019年信和达依然占据我国被动元器件代理商TOP1位置,实现营收45亿元。
2019年度我国被动元器件代理商TOP5
| 排名 |
企业名称 |
实现营收(亿元) |
| 1 |
信和达 |
45 |
| 2 |
天河星 |
17 |
| 3 |
商络电子 |
15 |
| 4 |
荣采 |
13 |
| 5 |
首科电子 |
9.5 |
数据来源:国际电子商情(shz)
相关行业分析报告参考《2020年中国被动元器件行业分析报告-行业运营态势与前景评估预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







