
咨询热线

400-007-6266

010-86223221

我国智能大灯行业市场内资企业较少 日本小系处于第一梯队

        智能大灯,是指一种智能前照灯光系统,主要应用于汽车领域,主要作用是提高司机能见度,可分为两大类产品:AFS自适应前照明系统、ADB防眩自适应远光灯系统。
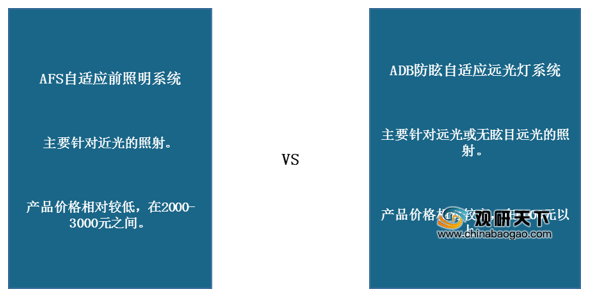
两大类智能大灯产品对比

资料来源:公开资料整理

        数据显示,2019年我国智能大灯需求规模已破百亿元,其中主要以AFS大灯为主,占总需求比重达81%。
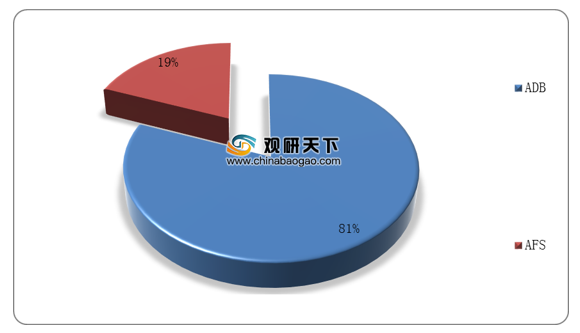
2019年我国智能大灯产品需求结构

数据来源:公开资料整理

        其中,广东、江苏、山东等地为我国智能大灯主要需求区域,三者合计占比高达26.43%。

2019年我国智能大灯地区需求结构

数据来源:公开资料整理

        经过多年的发展,我国智能大灯行业已形成稳定的市场竞争格局,但目前我国大部分智能大灯生产企业为外商独资企业或中外合资企业,内资企业仅有少部分。

我国部分智能大灯生产企业情况

企业性质

企业名称

主要产品

内资企业

常州星宇车灯股份有限公司

ADB智能大灯

华域视觉科技(上海〕有限公司

ADB智能大灯、AFS智能大灯

中外合资

广州斯坦雷电气有限公司

ADB智能大灯

法雷奥市光〔中国)车灯有限公司

ADB智能大灯、AFS智能大灯

外国法人独资

长春海拉车灯有限公司

AFS智能大灯

广州小系车灯有限公司

ADB智能大灯

大茂伟瑞柯车灯有限公司

AFS智能大灯

资料来源:公司官网

        整体来看,可分为三大竞争梯队。其中,由于我国拥有智能大灯生产能力企业较少,市场主要由日本小系占据,星宇等国产企业处于第三梯队。

我国智能大灯行业市场竞争格局

资料来源:公开资料整理(shz)

        相关行业分析报告参考《2020年中国智能大灯行业分析报告-产业竞争现状与发展前景研究》。

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。


我国通用照明行业:市场集中度低 企业竞争激烈 欧普占比相对较高

我国通用照明行业:市场集中度低 企业竞争激烈 欧普占比相对较高

市场规模来看,2021年到2025年我国通用照明市场规模为先降后增再降趋势,到2025年我国通用照明市场规模下降至约为929.4亿元,但降幅较2024年明显收缩,同比下降约0.7%。

2026年10月15日
我国覆铜板行业:2026年头部企业扩产提速 2025重点上市企业产销量整体均增长

我国覆铜板行业:2026年头部企业扩产提速 2025重点上市企业产销量整体均增长

2026年我国覆铜板行业主要企业围绕高速材料、AI算力及封装基材等高端方向加快产能布局。其中,生益科技推进江西二期、松山湖及泰国基地建设,江西二期2026年上半年投产;南亚新材同步建设江西N7、江苏N8及泰国基地,N8预计2026年四季度试产,产品覆盖M2至M10全系列;华正新材定增募资投向1200万张高等级覆铜板项目

2026年10月12日
石英掩模版行业竞争:清溢光电、路维光电、龙图光罩三强争锋

石英掩模版行业竞争:清溢光电、路维光电、龙图光罩三强争锋

2026年我国石英掩模版行业重点企业加快产能布局,向高端制程与规模化方向推进。其中,清溢光电佛山高端半导体掩膜基地计划2026年试生产,总投资35亿元,目标年底实现PSM石英掩模版量产,同步建设显示与高端半导体产线。路维光电多点布局:路芯半导体一期推进130-40nm产能爬坡,90nm及以上成套版及40nm/28nm单

2026年10月10日
【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国玻璃基板行业产业链图解及上中游相关企业竞争优势分析

玻璃基板是一种表面极其平整的薄玻璃片,是平板显示产业的关键基础材料之一。近年来,其应用已从传统的显示领域拓展至半导体先进封装等新兴领域,成为下一代高性能芯片封装的关键材料之一。

2026年10月08日
【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国光电子器件行业产业链图解及上中游相关企业竞争优势分析

我国光电子器件行业产业链上游为原材料及零部件,包括电子元器件、特种玻璃、高功率光纤线、光组件、连接器、声光器件等;中游为光电子器件制造,主要分为有源光器件和无源光器件两大类;下游为应用市场,包括光通信、卫星通信、汽车电子、安防监控、红外探测等。

2026年10月05日
全球功率电感行业:CR5市占率超55% 日台厂商主导市场

全球功率电感行业:CR5市占率超55% 日台厂商主导市场

2025年全球功率电感行业前五企业为乾坤科技(中国台湾)、TDK(日本)、国巨(中国台湾)、村田制作所(日本)、太阳诱电(日本),合计市占率超55%、占比较高。

2026年09月29日
我国继电器行业观察:AI算力与储能驱动新品频出 企业加快中高产能布局

我国继电器行业观察:AI算力与储能驱动新品频出 企业加快中高产能布局

2026年我国继电器行业企业围绕AI算力中心、高压直流平台等新兴应用场景加快新品布局。其中,4月,宏发股份推出AI服务器800V高压直流继电器及浸没式液冷配套继电器,适配AI算力中心800V高压直流架构,具备低接触电阻、高灭弧性能,支持大电流持续通断,已送样头部电源厂商,计划年底量产;同月,欧姆龙在国内落地G9KD高压

2026年09月28日
我国智能投影行业:500-999元价格为主要销量区间 市场集中度提升 CR10份额占比超70%

我国智能投影行业:500-999元价格为主要销量区间 市场集中度提升 CR10份额占比超70%

从销量来看,2021年到2025年我国智能投影全渠道销量为上下波动趋势,到2025年我国智能投影全渠道销量约为520.3万台,同比下降13.9%;2026年H1我国智能投影全渠道销量约为205.6万台,同比下降26.0%。

2026年09月23日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部

