
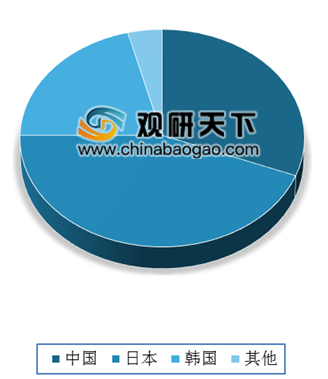
目前,全球MLCC主要供应商集中在日本、韩国等国家,而日系厂商占有明显优势。核心技术被京瓷、村田为代表的日、韩系企业掌握。根据中国电子元件行业协会数据显示,在全球TOP10的MLCC厂商中,有4家为日系厂商,市场销量占有率达到44%。不过,近几年中国厂商不断实现技术突破,目前成功挤进全球前十名,比如华新科技、宇阳等,占全球市场的份额分别为9.8%和4.1%。
目前,村田、三星电机占据着MLCC产能的绝对优势,村田更是以1000亿颗/月的MLCC产能占据全球MLCC市场巨头。其次是国巨、太阳诱电、华新科技等月产能为300-450亿颗。虽然其他大厂商也有很多常规MLCC产能,但高端MLCC产能因为对技术要求比较高,目前集中在日本厂商手中。
参考观研天下发布《2019年中国MLCC行业分析报告-市场现状与发展趋势分析》
从近几年MLCC市场发展情况来看,全球MLCC市场一直处于供不应求状态,价格也随之上涨。但随着全球MLCC市场景气度的提升,2018年被动元器件巨头开始新增MLCC产能,新产线的投产时间集中在2019年末至2021年之间。新产线的投产时间集中在2019年末至2021年之间。
2018年全球各国MLCC市场份额占比
数据来源:中国电子元件行业协会
目前,村田、三星电机占据着MLCC产能的绝对优势,村田更是以1000亿颗/月的MLCC产能占据全球MLCC市场巨头。其次是国巨、太阳诱电、华新科技等月产能为300-450亿颗。虽然其他大厂商也有很多常规MLCC产能,但高端MLCC产能因为对技术要求比较高,目前集中在日本厂商手中。
参考观研天下发布《2019年中国MLCC行业分析报告-市场现状与发展趋势分析》
2019年全球主要MLCC厂商产能情况
| 厂商 |
国家 |
产能 |
| 村田 |
日本 |
约1000亿颗/月 |
| 三星电机 |
韩国 |
约700亿颗/月 |
| 国巨 |
中国 |
约400亿颗/月 |
| 太阳诱电 |
日本 |
约450亿颗/月 |
| 华新科技 |
中国 |
约320亿颗/月 |
| TDK |
日本 |
约80-90亿颗/月 |
| 深圳宇阳 |
中国 |
约200亿颗/月 |
| 风华高科 |
中国 |
约120亿颗/月 |
| 达方 |
中国 |
约160亿颗/月 |
| AVX |
美国、日本 |
约100亿颗/月 |
数据来源:中国电子元件行业协会
从近几年MLCC市场发展情况来看,全球MLCC市场一直处于供不应求状态,价格也随之上涨。但随着全球MLCC市场景气度的提升,2018年被动元器件巨头开始新增MLCC产能,新产线的投产时间集中在2019年末至2021年之间。新产线的投产时间集中在2019年末至2021年之间。
2019年全球主要MLCC厂商扩产情况
| 企业 |
涉及项目 |
投资金额 |
新增产能 |
预计投产时间 |
| 村田(冈山) |
/ |
/ |
/ |
2019.10 |
| 村田(无锡) |
高端MLCC |
140亿日元 |
400亿只/月 |
2019.12 |
| 国巨(高雄、东莞、苏州) |
MLCC、车规/高阶元器件 |
100亿元新台币 |
100亿只/月 |
2019年末 |
| 100亿只/月 |
2020年末 |
|||
| 太阳诱电(新泻) |
高端MLCC |
150亿韩元 |
40% |
2020.04 |
| 三星电机(天津) |
高端MLCC |
500亿韩元 |
/ |
2020 |
| 风华高科 |
/ |
4.5亿元人民币 |
56亿只/月 |
2020 |
| 太阳诱电(石碣) |
/ |
1.7亿元人民币 |
10% |
2021 |
| 京瓷(鹿儿岛) |
高端MLCC |
60亿日元 |
/ |
2021 |
| 村田(福井) |
高端MLCC |
290亿日元 |
/ |
/ |
数据来源:TONETEC
资料来源:中国电子元件行业协会,观研天下(WYD)整理,转载请注明出处
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







