
| 对比指标 |
经典蓝牙芯片 |
低功耗蓝牙(BLE)芯片 |
| 无线电频率 |
2.4GHz |
2.4GHz |
| 传输速率 |
Basic
Rate: 1Mbps EDR(/4DQPSK)2Mbps EDR(8DPSK)3Mbps |
BLE4.2:1Mbps
BLE5:2Mbps BLE5
Long Range(S=2):500Mbps BLE5
Long Range(S=8):125Mbps |
| 距离 |
10/100米 |
300m |
| 延时 |
100ms |
<6ms |
| 发送数据的最小总时间 |
100ms |
3ms |
| 耗电量 |
1W |
0.01-0.5W |
| 最大运行电流 |
<30mA |
<15mA |
| 语音能力 |
有 |
无 |
| 网络拓扑 |
点对点 |
点对点、广播、Mesh
组网 |
| 稳健性 |
自适应快速跳频拓展、FEC、快速ASK |
自动适应快速跳频 |
| 代表蓝牙标准 |
BTV1.0/2.0/3.0 |
BTV4.0/5.0 |
| 应用方向 |
音频应用 |
数据传输、位置服务、设备网络 |
| 通信连接方式 |
点对点 |
点对点、广播、Mesh组网 |
蓝牙芯片厂商有两大经营模式:IDM模式和Fabless模式,其中90%以上的蓝牙芯片厂商的经营模式为Fabless模式。
| 模式 |
优点 |
缺点 |
占比 |
| Fabless模式 |
只负责芯片的电路设计与销售,将生产、封装测试等环节外包;资产结构较轻,初始投资规模小。 |
与IDM相比无法与工艺协同优化,因此难以完成指标严苛的设计。 |
90%以上 |
| IDM模式 |
不存在工艺流程对接问题,新产品从并发到面市的时间较短;大多数IDM具有自主IP开发部门,技术开发能力强。 |
lDM模式整体投入成本高,且对市场敏感度低。 |
不到10% |
按行业参与者划分,我国蓝牙芯片行业市场可分为三大竞争梯队:海外厂商位于第一竞争梯队;传统集成电路企业位于第二竞争梯队;初创企业位于第三竞争梯队。

由于发展起步较晚,目前我国蓝牙芯片行业参与者多集中在低端蓝牙市场,高端蓝牙芯片市场主要由欧美芯片大厂所占据。数据显示,在全球BLE芯片市场中,Nordic、Dialog、TI三家海外BLE芯片厂商共计占全球BLE芯片市场份额比例为61%,其中Nordic占比为40%,位居第一名。
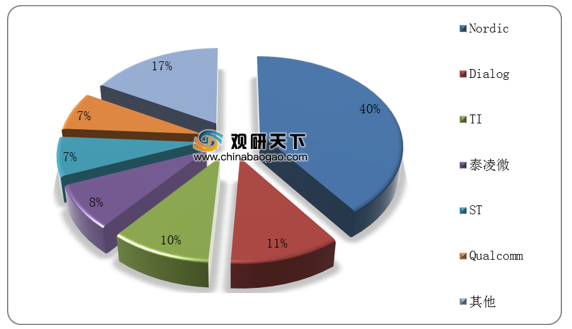
从国土企业来看,当前我国蓝牙芯片主要生产企业有汇顶科技、杰理科技、Telink、泰凌微电子等,其中泰凌微电子占据全球BLE芯片市场份额的10%左右,位居全球第四。
| 企业名称 |
主要产品 |
| 泰凌微电子 |
TLSR825x、TLSR823x、TLSR826x系列 |
| 室芮坤微电子 |
FR8016B
BLE芯片,蓝牙4.2认证,外围电路极简,低成本BOM,内置电源管理模块PMU(充电电流最大200mA)采用QFN32-4*4封装 |
| 上海巨微 |
MS1793、MS1591、MG127 |
| 奉加微电子 |
PHY6202蓝牙芯片,支持低功耗蓝牙、蓝牙5.0、蓝牙MESH、ZigBee、谷哥Thread、Mist等通信协议 |
| 联睿微电子 |
低功耗蓝牙SoC芯片BX2400采用台积电CMOS 40nm ULP工艺的芯片 |
| 安凯微电子 |
AK1OD系列蓝牙5.0双模立体声音频芯片 |
| 桃芯科技 |
基于5.0协议的低功耗蓝牙芯片ING91800,名积电40nm ULPeFlash工艺 |
| 炬芯科技 |
第一代BLE芯片ATB110x系列,支持V4.2版本 |
| 珠海杰理 |
蓝牙系列芯片AC690N/AC692N,内置MCU+2.1EDR+BLE4.2+NFCHFM+FLASH |
| 博通集成 |
BK3431基于BLE4.0版本的单模芯片 |
| 汇顶科技 |
GR551x系列,支持蓝牙5.1协议 |
| 紫光展锐 |
春藤5882支持蓝牙5.0,支持BLE双模 |
| 恒玄科技 |
恒玄BES2300系列,蓝牙双模5.0、低功耗和ANC高级主动降噪和蓝牙音频一体化芯片 |
| 磐启微电子 |
PAN1020芯片,2.4GHz射频收发机(兼容BLE4.2),采用QFN32封装5×5mm和QFN48封装6×6mm封装。 |
相关行业分析报告参考《2020年中国蓝牙芯片市场调研报告-行业现状与发展战略评估》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







