
1、三利谱(002876):偏光片国内龙头,产能释放带来业绩高增长
公司是国内主要的偏光片研发、生产和销售企业,居中国大陆TFT-LCD偏光片企业前二名。产品种类齐全,涵盖黑白、TFT-LCD偏光片两大系列,实际控制人系国内偏光片行业资深专家,曾参与国内重要的偏光片生产线建设。偏光片是液晶显示屏的主要原材料,TFT偏光片主要应用于手机、电脑、液晶电视等消费类电子产品显示屏,公司的下游客户主要包括合力泰、同兴达、星源、京东方、天马集团等模组厂及面板厂,并且合肥生产线于去年底投产,极大缓解公司产能压力。
为缓解产能瓶颈,公司合肥三利谱1000万平米产线已投产。为抓住合肥建设“全球液晶面板产业基地”的机会,公司通过收购合肥三利谱控股股权,在合肥建设新的生产基地,主要为下游面板企业形成配套,一方面有助于缓解产能瓶颈,另一方面也有助于公司实现规模增长。目前,合肥三利谱一条产能为1000万平方米的宽幅(1490mm)TFT偏光片生产线已于2016年10月底投产,今年上半年已经开始批量生产。另外一条1300mm宽幅的偏光片产线设计产能600万平米,目前正处于设备安装过程中。
公司IPO募投项目也正进行初期工作,计划达产后产能1000万平米。公司上市募集资金3.46亿元将全部用于哭宽幅偏光片的生产线建设,设计产能1000万平米,项目建设期2年,建设完成后2年内达产,预计实现年均收入和净利润分别为8.6亿元和1.05亿元,进一步提升公司的收入及盈利水平。
短期来看,公司的TFT-LCD产能从450万平米将增长至3050万平米。长期来看,公司未来产能仍将持续进行扩张。产能的快速释放有助于公司加速市场占有率的提升,有助于实现偏光片进口替代,成为偏光片国产化的受益者。
2、康得新(002450):先进高分子材料平台型企业
公司具有先进高分子材料、智能新兴显示、互联网智能应用、新能源汽车四大产业板块。第一,先进高分子材料板块为公司的核心产业基础,既是全球预涂膜行业的领导者,又是世界光学膜行业的主流供应商,同时公司在碳材料(包括石墨烯和碳纤维)、以及柔性材料领域也具有世界领先地位。第二,公司通过模块化系统解决方案的产业延伸,打造了智能新兴显示板块,包括裸眼3D,大屏触控,AR/VR,全息显示,以及柔性显示等一系列新兴显示技术均已领先全球。第三,通过新兴显示技术在场景互联时代下的进一步产业延伸,公司在娱乐、宾馆、社区、教育、医疗等领域全面推进,正在打造多家互联网运营服务公司,建立互联网智能应用板块。第四,公司通过与控股股东合作,基于碳纤维材料的延伸,打造新能源汽车产业板块,形成了碳纤维产业的全生态链。
参考中国报告网发布《2017-2022年中国光学薄膜产业竞争现状调研及发展机会分析报告》
3、激智科技(300566):光学膜国内领先企业
公司是经国家认定的高新技术企业、博士后科研工作站平台企业。作为光学膜国产化的主要推动者之一,自成立以来一直专注于光学膜生产技术和生产工艺的升级和创新,自主进行光学扩散膜、增亮膜和反射膜等光学膜产品的研发、生产和销售。公司产品已通过三星、LGD、夏普、友达、富士康、冠捷、ArcelikA.S.、VIDEOCON、PTHartono、TCL、海信、海尔、长虹、创维、京东方、天马、同方、惠科、南京熊猫、龙腾光电等众多国际、国内一线品牌终端消费电子生产厂商和液晶面板(模组)厂商认证,并陆续量产交货,在国内液晶显示器用光学膜领域占据优势竞争地位,并且布局量子点薄膜业务未来有望在大屏量子点电视领域占据领先优势。
4、南洋科技(002389):膜主业发展稳健,同时切入军用无人机领域
膜主业的发展稳健,产能不断释放,业务稳定。南洋科技是我国最大的电容器专用电子薄膜制造企业之一,业务稳健发展,产品主要包括背材基膜及绝缘材料、电容膜、光学膜等,2016年实现营收33.54亿元,其中光学膜业务实现收入4.75亿元(+41%),归母净利润1.23亿元,同比增长23%。其中光学膜业务光学膜业务2016年实现收入4.75亿元,较去年同期增长41.22%,占公司收入比重约14%。其中,2万吨光学基膜项目和年产1.6万吨光学膜涂布项目一期工程已投产,控股子公司东旭成增亮膜项目仍向韩国LG电子小批量供货。2016年,公司通过发行股份购买彩虹无人机公司100%、神舟飞行器公司84%股权,切入军用无人机市场,发展第二主业。
公司是国内主要的偏光片研发、生产和销售企业,居中国大陆TFT-LCD偏光片企业前二名。产品种类齐全,涵盖黑白、TFT-LCD偏光片两大系列,实际控制人系国内偏光片行业资深专家,曾参与国内重要的偏光片生产线建设。偏光片是液晶显示屏的主要原材料,TFT偏光片主要应用于手机、电脑、液晶电视等消费类电子产品显示屏,公司的下游客户主要包括合力泰、同兴达、星源、京东方、天马集团等模组厂及面板厂,并且合肥生产线于去年底投产,极大缓解公司产能压力。
为缓解产能瓶颈,公司合肥三利谱1000万平米产线已投产。为抓住合肥建设“全球液晶面板产业基地”的机会,公司通过收购合肥三利谱控股股权,在合肥建设新的生产基地,主要为下游面板企业形成配套,一方面有助于缓解产能瓶颈,另一方面也有助于公司实现规模增长。目前,合肥三利谱一条产能为1000万平方米的宽幅(1490mm)TFT偏光片生产线已于2016年10月底投产,今年上半年已经开始批量生产。另外一条1300mm宽幅的偏光片产线设计产能600万平米,目前正处于设备安装过程中。
公司IPO募投项目也正进行初期工作,计划达产后产能1000万平米。公司上市募集资金3.46亿元将全部用于哭宽幅偏光片的生产线建设,设计产能1000万平米,项目建设期2年,建设完成后2年内达产,预计实现年均收入和净利润分别为8.6亿元和1.05亿元,进一步提升公司的收入及盈利水平。
短期来看,公司的TFT-LCD产能从450万平米将增长至3050万平米。长期来看,公司未来产能仍将持续进行扩张。产能的快速释放有助于公司加速市场占有率的提升,有助于实现偏光片进口替代,成为偏光片国产化的受益者。
2、康得新(002450):先进高分子材料平台型企业
公司具有先进高分子材料、智能新兴显示、互联网智能应用、新能源汽车四大产业板块。第一,先进高分子材料板块为公司的核心产业基础,既是全球预涂膜行业的领导者,又是世界光学膜行业的主流供应商,同时公司在碳材料(包括石墨烯和碳纤维)、以及柔性材料领域也具有世界领先地位。第二,公司通过模块化系统解决方案的产业延伸,打造了智能新兴显示板块,包括裸眼3D,大屏触控,AR/VR,全息显示,以及柔性显示等一系列新兴显示技术均已领先全球。第三,通过新兴显示技术在场景互联时代下的进一步产业延伸,公司在娱乐、宾馆、社区、教育、医疗等领域全面推进,正在打造多家互联网运营服务公司,建立互联网智能应用板块。第四,公司通过与控股股东合作,基于碳纤维材料的延伸,打造新能源汽车产业板块,形成了碳纤维产业的全生态链。
参考中国报告网发布《2017-2022年中国光学薄膜产业竞争现状调研及发展机会分析报告》
3、激智科技(300566):光学膜国内领先企业
公司是经国家认定的高新技术企业、博士后科研工作站平台企业。作为光学膜国产化的主要推动者之一,自成立以来一直专注于光学膜生产技术和生产工艺的升级和创新,自主进行光学扩散膜、增亮膜和反射膜等光学膜产品的研发、生产和销售。公司产品已通过三星、LGD、夏普、友达、富士康、冠捷、ArcelikA.S.、VIDEOCON、PTHartono、TCL、海信、海尔、长虹、创维、京东方、天马、同方、惠科、南京熊猫、龙腾光电等众多国际、国内一线品牌终端消费电子生产厂商和液晶面板(模组)厂商认证,并陆续量产交货,在国内液晶显示器用光学膜领域占据优势竞争地位,并且布局量子点薄膜业务未来有望在大屏量子点电视领域占据领先优势。
4、南洋科技(002389):膜主业发展稳健,同时切入军用无人机领域
膜主业的发展稳健,产能不断释放,业务稳定。南洋科技是我国最大的电容器专用电子薄膜制造企业之一,业务稳健发展,产品主要包括背材基膜及绝缘材料、电容膜、光学膜等,2016年实现营收33.54亿元,其中光学膜业务实现收入4.75亿元(+41%),归母净利润1.23亿元,同比增长23%。其中光学膜业务光学膜业务2016年实现收入4.75亿元,较去年同期增长41.22%,占公司收入比重约14%。其中,2万吨光学基膜项目和年产1.6万吨光学膜涂布项目一期工程已投产,控股子公司东旭成增亮膜项目仍向韩国LG电子小批量供货。2016年,公司通过发行股份购买彩虹无人机公司100%、神舟飞行器公司84%股权,切入军用无人机市场,发展第二主业。
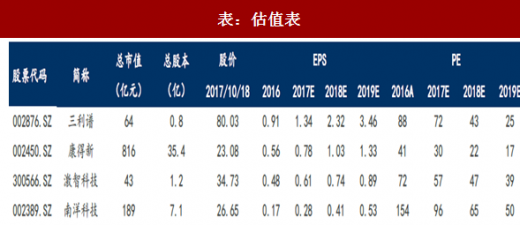
表:估值表
资料来源:观研天下整理
资料来源:观研天下整理,转载请注明出处(GSL)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








