
玻璃纤维是一种性能优异的无机非金属材料,种类繁多,优点是绝缘性好、耐热性强、抗腐蚀性好,机械强度高,但缺点是性脆,耐磨性较差。
参考观研天下发布《2019年中国玻璃纤维市场分析报告-市场运营现状与未来趋势预测》
以中国巨石为例,根据公布的2015-2017年的玻璃纤维及制品的主要成本构成数据来看,其中上游材料成本、能源成本、人力成本各占1/3。国内矿产资源非常丰富,如石英砂保有储量为13.5亿吨,叶腊石已探明储量5500万吨,我国玻璃纤维行业的发展具备很大的资源优势。同时,人力成本较发达国家优势明显。
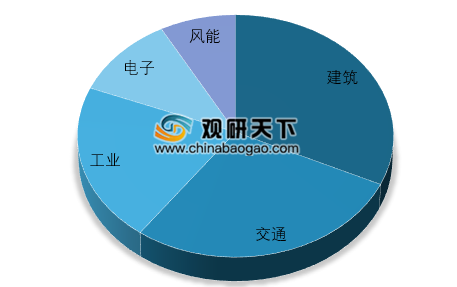
根据数据显示,全球玻璃纤维下游应用中建筑、交通、工业占比均超过20%,三个下游领域占据全球一半多市场,这三个应用领域在全球占比分别为32%、28%、21%。
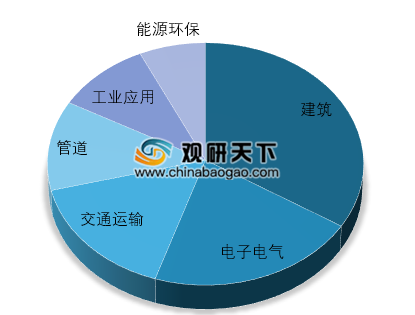
国内玻璃纤维行业下游应用领域中建筑、电子电气、交通运输占比居前三,三大领域占比合计超70%,三大领域占比分别为34%、21%、16%。
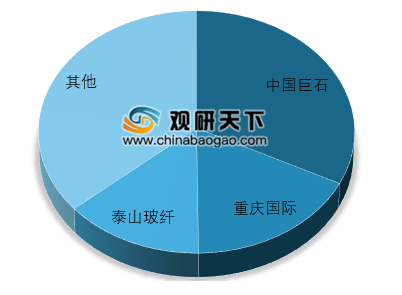
我国玻璃纤维行业集中度较高,从2016年的数据来看,我国玻璃纤维主要由中国巨石、重庆国际、泰山玻纤三大企业占据,合计产能占据全国60%以上。2017年全球五大巨头中国占三席,2017年底巨石和泰山玻纤产能分别达到136和77万吨,分别位列全球第一和第三。从2016-2017年的企业产能变化并无多大变化,其中中国巨石依旧稳居第一,泰山玻纤产能上升。
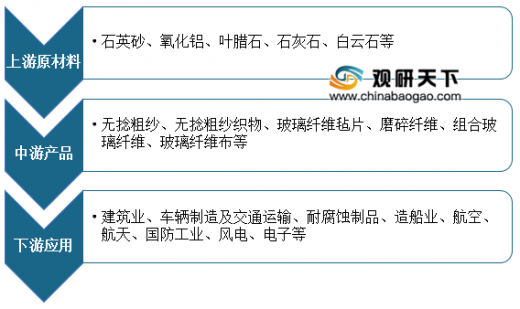
玻璃纤维产业链
资料来源:观研天下整理
参考观研天下发布《2019年中国玻璃纤维市场分析报告-市场运营现状与未来趋势预测》
以中国巨石为例,根据公布的2015-2017年的玻璃纤维及制品的主要成本构成数据来看,其中上游材料成本、能源成本、人力成本各占1/3。国内矿产资源非常丰富,如石英砂保有储量为13.5亿吨,叶腊石已探明储量5500万吨,我国玻璃纤维行业的发展具备很大的资源优势。同时,人力成本较发达国家优势明显。
2015-2017年中国巨石玻璃纤维纱及制品的主要成本构成情况
| 项目 |
2017年 |
2016年 |
2015年 |
|||
| 金额 |
占比 |
金额 |
占比 |
金额 |
占比 |
|
| 玻璃原辅料 |
14.6 |
34.19 |
13.97 |
34.47 |
11.07 |
26.77 |
| 燃料能源 |
11.67 |
27.32 |
12.19 |
30.07 |
14.44 |
34.91 |
| 其中:天然气 |
4.02 |
9.42 |
4.21 |
10.38 |
5.62 |
13.58 |
| 电力 |
5.78 |
13.54 |
6.2 |
15.29 |
6.94 |
16.77 |
| 人工成本及其他 |
16.43 |
38.49 |
14.38 |
35.47 |
15.85 |
38.32 |
| 合计 |
42.7 |
100 |
40.54 |
100 |
41.36 |
100 |
数据来源:中国巨石
根据数据显示,全球玻璃纤维下游应用中建筑、交通、工业占比均超过20%,三个下游领域占据全球一半多市场,这三个应用领域在全球占比分别为32%、28%、21%。
全球玻璃纤维下游应用情况(单位:%)
数据来源:海关总署
国内玻璃纤维行业下游应用领域中建筑、电子电气、交通运输占比居前三,三大领域占比合计超70%,三大领域占比分别为34%、21%、16%。
中国玻璃纤维下游应用领域分布情况(单位:%)
数据来源:玻纤协会
我国玻璃纤维行业集中度较高,从2016年的数据来看,我国玻璃纤维主要由中国巨石、重庆国际、泰山玻纤三大企业占据,合计产能占据全国60%以上。2017年全球五大巨头中国占三席,2017年底巨石和泰山玻纤产能分别达到136和77万吨,分别位列全球第一和第三。从2016-2017年的企业产能变化并无多大变化,其中中国巨石依旧稳居第一,泰山玻纤产能上升。
2016年中国玻璃纤维产能企业分布情况
数据来源:玻纤协会
资料来源:中国海关、玻纤协会,观研天下YCTLN整理,转载请注明出处
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








