
咨询热线

400-007-6266

010-86223221

2018年EVA胶膜行业福斯特经营状况、市场发展状况及前景预测分析(图)


           福斯特是国际EVA胶膜龙头企业,公司主营业务覆盖多种EVA胶膜产品、光伏背板等,并且新材料业务也将逐步产生收入。公司2017年1-9月实现营业收入33.99亿元,同比增长15.35%;归属于母公司股东净利润3.70亿元,同比降低39.58%;Q3季度单季度实现营业收入11.43亿元,同比增长13.02%;归属于母公司股东净利润1.20亿元,同比减少29.47%。

           EVA胶膜龙头地位稳固,背板完成大客户导入

           公司是全球EVA胶膜龙头企业,市占率超过50%,2016年拥有4.54亿平米胶膜产能,并且仍在持续扩张中,初步预计将扩产达到6亿平米。受光伏补贴退坡影响,组件价格自去年起普遍降价较多,从而导致硅片及辅材等产业链上游产品也出现了降价潮。公司光伏胶膜产品平均单价从2016年Q1季度的7.61元/平米降至2017年Q2季度的6.65元/平米,每平米降价近1元。目前EVA胶膜价格企稳回升,Q3季度出现了0.09元/平米的涨幅。尽管未来随着补贴退坡,组件仍将有降价空间,随着金刚线切割技术在单晶硅中普及,硅片成本及价格下降空间将比较大,并且从2017年数据来看,隆基股份、通威股份等晶硅龙头企业光伏产品毛利率显著提升,甚至高于EVA胶膜的毛利率,因此,我们认为作为组件中成本占比较低的辅材而言,EVA胶膜的降价空间将会减少。此外,公司背板业务受大客户导入影响,2017年业绩增速明显,2017年中报背板业务增速超过100%。

           参考观研天下发布《2018年中国热熔胶胶膜行业分析报告-市场深度分析与投资前景研究》

           行业增速超预期,退补政策温和落地

           据国家能源局统计,2017年1-9月我国新增光伏装机容量达到43GW,其中地面电站27.7GW,同比增加3%;分布式光伏15.3GW,同比增长4倍左右。据数据统计,2017年10月新增装机容量249.05万千瓦,11月新增装机容量为384.84万千瓦,2017年新增装机容量大概率突破50GW,大大超出年初预期。同时,国家发改委发布2018年光伏发电项目价格政策通知,2018年1月1日之后投运的光伏电站标杆上网电价,Ⅰ类、Ⅱ类、Ⅲ类资源区标杆上网电价分别调整为每千瓦时0.55元、0.65元、0.75元,下调0.1元;自发自用、余量上网模式分布式光伏国家补贴下调0.05元至0.37元,全额上网模式按所在资源区光伏电站价格执行;村级光伏扶贫电站(0.5兆瓦及以下)标杆电价、户用分布式光伏扶贫项目度电补贴标准保持不变。此次下调幅度略好于市场预期。

           新材料业务进展顺利,市场前景广阔

           公司积极布局新材料领域,将降低光伏行业受政策影响的风险。感光干膜、FCCL、铝塑膜、有机硅封装材料等领域的研究正在进行,其中,感光干膜产品已经产生销售收入,新产能投产之后将会出现放量;FCCL软板基材、铝塑膜、有机硅封装材料均有产品进入送样阶段。预计随着产能逐步建成,送样认证完成,未来新材料领域将逐步产生销售收入和利润,成为公司业绩的新增长点。

           盈利预测与估值

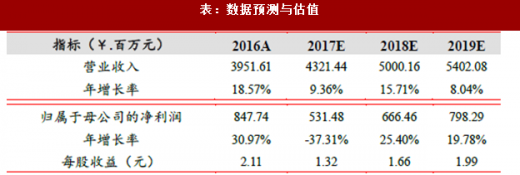
           我们预测公司2017、2018、2019年营业收入分别为43.21亿、50.00亿元和54.02亿元,增速分别为9.36%、15.71%和8.04%;归属于母公司股东净利润分别为5.31亿、6.66亿和7.98亿元,增速分别为-37.31%、25.40%和19.78%;全面摊薄每股EPS分别为1.32、1.66和1.99元。

表:数据预测与估值
 

资料来源:观研天下整理,转载请注明出处。(ww)

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

全球铬盐行业:鞣制皮革为最大应用领域 市场集中度较高 振华股份产能居首

全球铬盐行业:鞣制皮革为最大应用领域 市场集中度较高 振华股份产能居首

产能来看,2024年到2025年全球铬盐产能逐年增长,到2025年全球铬盐产能约为105万吨;预计到2028年全球铬盐产能将达到了117万吨。

2026年10月13日
我国醋酸甲酯行业相关企业动态、产销模式与年收入格局浅析

我国醋酸甲酯行业相关企业动态、产销模式与年收入格局浅析

2026年我国醋酸甲酯行业呈现“龙头扩产、电子级高端突破、新工艺中试提速”的态势。其中,皖维高新江苏20万吨/年乙烯法PVA一期配套30万吨/年醋酸甲酯装置预计2026年12月完工,年度产销目标44.80万吨,走低碳规模化路线;安徽瑞柏新材料电子级醋酸甲酯已稳定量产,全球市占约70%,2026上半年营收14.99亿元,

2026年09月30日
我国粘胶长丝行业:CR3占比达到95% 市场呈现双寡头格局

我国粘胶长丝行业:CR3占比达到95% 市场呈现双寡头格局

从产能来看,2021年到2025年我国粘胶长丝产能基本为增长趋势,到2025年我国粘胶长丝产能约为32.5万吨,同比增长3.2%。

2026年09月15日
我国磷酸铁锂行业:市场寡头初现 湖南裕能份额占比领先

我国磷酸铁锂行业:市场寡头初现 湖南裕能份额占比领先

市场集中度来看,2026年Q1我国磷酸铁锂行业CR3、CR5、CR10市场份额占比分别为38.3%、50.4%、70.7%。整体来看,我国磷酸铁锂市场集中度较高。

2026年09月15日
我国聚丙烯行业:产能扩增周下民营企业正迅速崛起

我国聚丙烯行业:产能扩增周下民营企业正迅速崛起

当前,我国聚丙烯行业市场参与者主要可以分为国有炼化巨头和民营企业两大阵营,其中国有炼化巨头包括中国石化、中国石油、国家能源集团,在全国产能占比相对较高;而中景石化、东华能源、浙江石化等这部分民营企业则正迅速崛起,产能规模不断扩大,成为我国重要的聚丙烯生产企业。

2026年08月26日
我国涤纶长丝行业集中度整体提升  桐昆股份年产量最高份额占比最大

我国涤纶长丝行业集中度整体提升 桐昆股份年产量最高份额占比最大

从产能来看,2021年到2025年我国涤纶长丝产能持续增长,到2025年我国涤纶长丝产能达到了5491万吨,同比增长4.1%。

2026年07月30日
我国PTA行业: CR4市场份额超65% 逸盛产能优势突出 市场占比最大

我国PTA行业: CR4市场份额超65% 逸盛产能优势突出 市场占比最大

从市场集中度情况来看,2025年我国PTA行业CR2、CR4市场份额占比分别为42.5%、65.5%。整体来看,我国PTA市场集中度较高。

2026年07月28日
功能性硅烷行业:中国产量全球占比超70% 国内市场CR2占比超40% 江瀚新材份额领跑

功能性硅烷行业:中国产量全球占比超70% 国内市场CR2占比超40% 江瀚新材份额领跑

从市场集中度来看,我国功能性硅烷行业CR2、CR4市场份额占比分别为43.3%、60.5%。整体来看,我国功能性硅烷市场集中度较高。

2026年07月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部





