
参考观研天下发布《2018年中国塑料制品行业分析报告-市场深度分析与发展趋势预测》
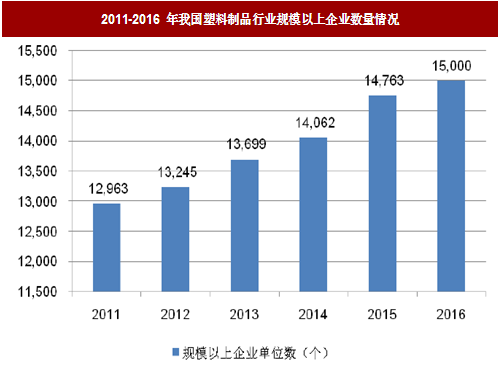
塑料制品种类繁多,应用范围涉及众多行业,并具有非标准化的特性,塑料制品企业通常根据客户的要求进行定制化生产。因此,塑料制品企业通常集中资源专注于某个特定下游行业的配套产品制造(如专注于汽车内外饰件与功能件、消费电子塑料零件与外观件、服务器塑料配件与外观件等等),通过规模生产形成细分市场的竞争优势。同时,这也造成了塑料制品行业内的企业定位不一而且数目众多。根据的数据,2016 年我国塑料加工业规模以上企业单位数增加到约15,000 个,主营业务收入达到22,855.10 亿元,同比增长6.47%。
目前,我国塑料制品企业的竞争格局较为分明,位于较高层次的企业通常具备客户定制化服务能力以及快速交付能力,以其强大的模具设计开发能力作为支撑,为国内外知名的客户提供产品设计、成型、组装等一体化服务,核心客户数量较多且大多是全球领先的大型企业,这一层次的竞争集中体现为产品设计、模具开发及注塑生产等整条产业链上附加值的创造能力;中低端层次的塑料制品企业规模较小,研发设计水平较低,提供的产品和服务较为单一,主要为低端消费电子、日用塑料等行业提供单一的加工型作业,不具备大型精密模具开发技术,品牌认知度较低,主要依靠低价格在市场上获取订单,难以与较高层次的塑料制品企业形成竞争。
随着我国塑料制品行业加快结构调整、转型升级的步伐,产业结构进一步优化,行业集中度将得到大幅提高,大中型企业数量明显增多,品牌效应日益凸显,企业竞争力进一步加强。
塑料制品种类繁多,应用范围涉及众多行业,并具有非标准化的特性,塑料制品企业通常根据客户的要求进行定制化生产。因此,塑料制品企业通常集中资源专注于某个特定下游行业的配套产品制造(如专注于汽车内外饰件与功能件、消费电子塑料零件与外观件、服务器塑料配件与外观件等等),通过规模生产形成细分市场的竞争优势。同时,这也造成了塑料制品行业内的企业定位不一而且数目众多。根据的数据,2016 年我国塑料加工业规模以上企业单位数增加到约15,000 个,主营业务收入达到22,855.10 亿元,同比增长6.47%。
图:2011-2016 年我国塑料制品行业规模以上企业数量情况
数据来源:公开数据整理
目前,我国塑料制品企业的竞争格局较为分明,位于较高层次的企业通常具备客户定制化服务能力以及快速交付能力,以其强大的模具设计开发能力作为支撑,为国内外知名的客户提供产品设计、成型、组装等一体化服务,核心客户数量较多且大多是全球领先的大型企业,这一层次的竞争集中体现为产品设计、模具开发及注塑生产等整条产业链上附加值的创造能力;中低端层次的塑料制品企业规模较小,研发设计水平较低,提供的产品和服务较为单一,主要为低端消费电子、日用塑料等行业提供单一的加工型作业,不具备大型精密模具开发技术,品牌认知度较低,主要依靠低价格在市场上获取订单,难以与较高层次的塑料制品企业形成竞争。
随着我国塑料制品行业加快结构调整、转型升级的步伐,产业结构进一步优化,行业集中度将得到大幅提高,大中型企业数量明显增多,品牌效应日益凸显,企业竞争力进一步加强。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








