
氨纶的全称是聚氨基甲酸酯纤维,可以明显提升产品的弹性、强度和舒适度,因而在纺织服装、生物医疗(医用绷带、人工器官材料等)、汽车内饰和休闲运动用品等行业有着广泛应用。在生产成本方面,大多化学纤维以原材料成本为主,而氨纶的生产成本中,制造、能源、人工成本等加工费占据重要地位,占比达60%,这也意味着企业可通过提高技术水平和管理能力等方法,达到降低生产成本的目的,为企业盈利优化打开空间。

我国是全球最大的氨纶生产国,供大于求仍将延续。经过十多年的发展,我国氨纶行业产能持续扩张,已成为全球最大的氨纶生产国,这也使得行业长期处于供大于求的状态。数据显示,2019年我国氨纶产能达84.8万吨,产能利用率维持较高水平,超80%,而需求量约为65万吨,供大于求仍将延续。

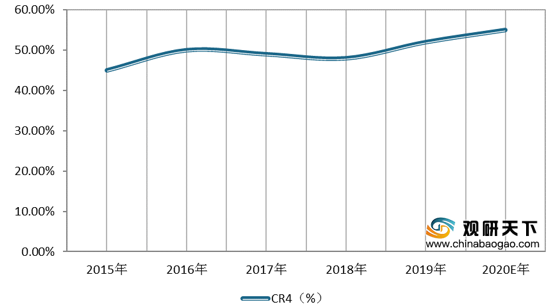
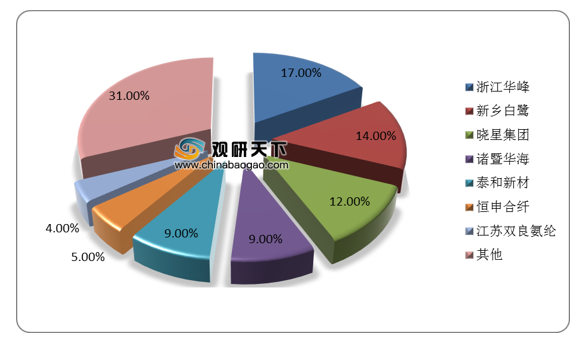
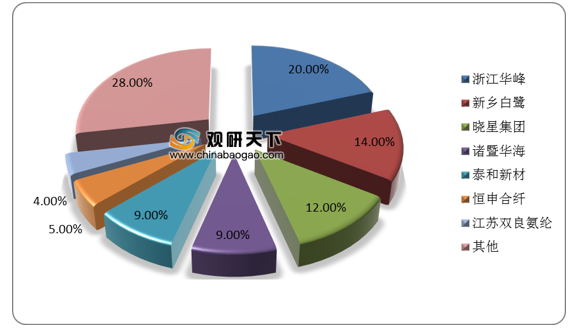
目前,我国氨纶行业三足鼎立格局已初步形成,行业集中度逐年提高。数据显示,2019年我国氨纶行业CR4提升至52%,其中浙江华峰、新乡白鹭、晓星集团产能占比分别为17%、14%、12%。未来随着具有技术和资金实力的头部企业继续产能扩张,我国氨纶行业集中度有望进一步提升。
不同化学纤维生产成本构成
数据来源:公开资料整理
我国是全球最大的氨纶生产国,供大于求仍将延续。经过十多年的发展,我国氨纶行业产能持续扩张,已成为全球最大的氨纶生产国,这也使得行业长期处于供大于求的状态。数据显示,2019年我国氨纶产能达84.8万吨,产能利用率维持较高水平,超80%,而需求量约为65万吨,供大于求仍将延续。
2014-2019年我国氨纶产能及其产能利用率
数据来源:公开资料整理
目前,我国氨纶行业三足鼎立格局已初步形成,行业集中度逐年提高。数据显示,2019年我国氨纶行业CR4提升至52%,其中浙江华峰、新乡白鹭、晓星集团产能占比分别为17%、14%、12%。未来随着具有技术和资金实力的头部企业继续产能扩张,我国氨纶行业集中度有望进一步提升。
2015-2020年我国氨纶行业产能集中度及预测
数据来源:公开资料整理
2019年我国氨纶行业产能占比
数据来源:公开资料整理
2020年我国氨纶行业产能占比预测
数据来源:公开资料整理
2020年及以后国内氨纶新增产能
| 企业 |
新增产能(万吨/年) |
投产月度 |
| 晓星氨纶(广东) |
2 |
2020Q2 |
| 山东如意 |
3 |
2020 |
| 华峰氨纶(重庆) |
3 |
2020Q2 |
| 泰和新材(烟台) |
1.5 |
2020Q4 |
| 新乡白鹭 |
3 |
2020 |
| 宁夏越华 |
3 |
2020Q4 |
| 华峰氨纶(重庆) |
4 |
2021 |
数据来源:公开资料整理(CT)
相关行业分析报告参考《2020年中国氨纶市场调研报告-行业深度分析与未来商机预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








