
粘胶短纤是粘胶纤维的一种,其性能与棉花相似,又被称为人造棉,在吸湿性、染色性均优于棉纤维,而且手感柔软、悬垂性好,常被用作棉花的替代品,于服装纺织行业有着广泛应用。
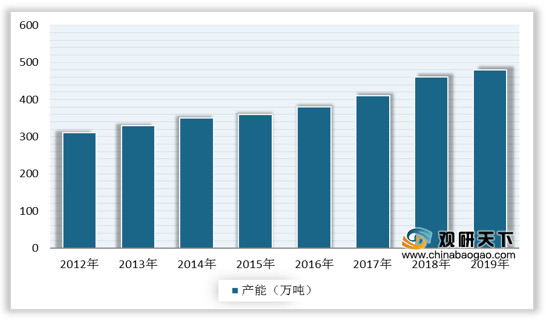
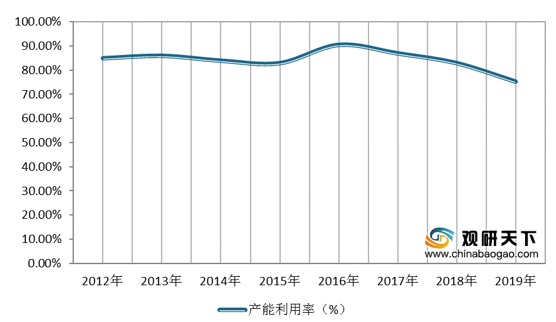
随着生产技术的不断成熟,以及下游纺服需求的带动,我国粘胶短纤行业产能产量逐年增加,且已成为全球最大的粘胶短纤生产国。然而经历2011年、2015年的产能扩张后,我国粘胶短纤行业面临着产能过剩的局面,因而近几年行业新增产能呈现放缓趋势。数据显示,2019年中国粘胶短纤行业总产能为480万吨,增速回落至3.2%;产能利用率下滑至75.4%。
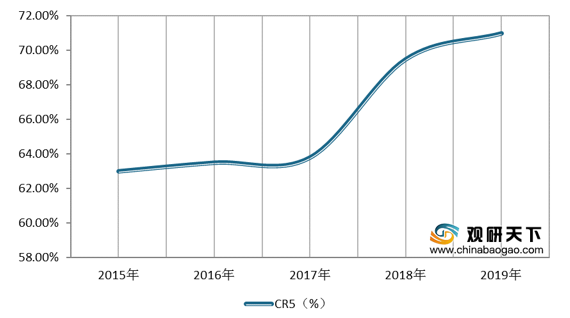
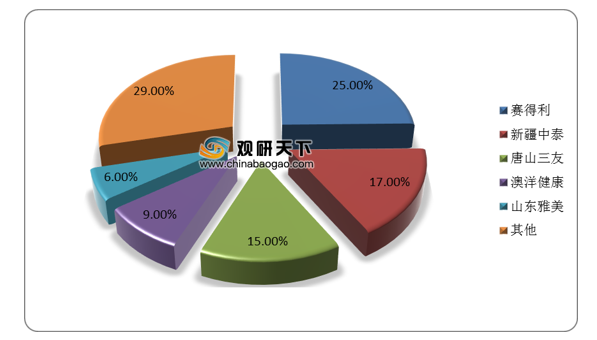
另外,近年来由于头部企业通过产能扩张,且环保压力与行业亏损面的加大,落后产能陆续淘汰,我国粘胶短纤行业集中度持续提高。数据显示,中国粘胶短纤行业CR5从2015年的63%增长至2019年的71%。其中赛得利、新疆中泰、唐山三友三家企业市占率居前列,分别占比25%、17%、15%。
从各企业新增产能情况来看,2020年上半年,江西第二条12.5万吨/年粘胶短纤新线已投产完毕,行业新增产能进入尾声,后续尚无企业公布投产计划。未来我国粘胶短纤供给端增量有限,供需失衡或将逐渐修复。
相关行业分析报告参考《2020年中国粘胶短纤市场调研报告-行业深度分析与未来商机分析》。
棉纤维与粘胶短纤的性能特点
|
|
棉纤维 |
粘胶短纤 |
| 原料 |
天然作物棉花 |
取自于棉的棉短绒制成的棉浆粕,或者是木片制成的木浆粕 |
| 吸湿性 |
吸湿性良好,吸湿量约为6-8% |
吸湿性极佳,吸湿量为 13-15%,在全部化学纤维中最高 |
| 染色性 |
易染色,效果均匀 |
易染色性强于棉花,且靓丽性更佳 |
| 织物舒适性 |
吸汗、透气、柔软,制成的织物与人体贴合性好 |
与棉纤维相同 |
| 织物悬垂性 |
制成的织物悬垂性差,易褶皱 |
制成织物的悬垂性强于棉纤维 |
资料来源:公开资料整理
随着生产技术的不断成熟,以及下游纺服需求的带动,我国粘胶短纤行业产能产量逐年增加,且已成为全球最大的粘胶短纤生产国。然而经历2011年、2015年的产能扩张后,我国粘胶短纤行业面临着产能过剩的局面,因而近几年行业新增产能呈现放缓趋势。数据显示,2019年中国粘胶短纤行业总产能为480万吨,增速回落至3.2%;产能利用率下滑至75.4%。
2012-2019年我国粘胶短纤产能
数据来源:中国氯碱网
2012-2019年我国粘胶短纤产能利用率
数据来源:中国氯碱网
另外,近年来由于头部企业通过产能扩张,且环保压力与行业亏损面的加大,落后产能陆续淘汰,我国粘胶短纤行业集中度持续提高。数据显示,中国粘胶短纤行业CR5从2015年的63%增长至2019年的71%。其中赛得利、新疆中泰、唐山三友三家企业市占率居前列,分别占比25%、17%、15%。
2015-2019年我国粘胶短纤行业集中度
数据来源:公开资料整理
2019年我国粘胶短纤竞争格局
数据来源:公开资料整理
从各企业新增产能情况来看,2020年上半年,江西第二条12.5万吨/年粘胶短纤新线已投产完毕,行业新增产能进入尾声,后续尚无企业公布投产计划。未来我国粘胶短纤供给端增量有限,供需失衡或将逐渐修复。
2020年我国粘胶短纤在产企业产能统计(>10万吨/年)
| 所属企业 |
厂家 |
2020产能(万吨/年) |
| 赛得利 |
赛得利(江苏) |
30 |
| 赛得利(九江) |
28 |
|
| 赛得利(中国) |
25 |
|
| 赛得利(福建) |
22 |
|
| 赛得利(江西) |
20 |
|
| 新疆中泰 |
新疆富丽达纤维 |
40 |
| 阿拉尔市富丽达纤维 |
30 |
|
| 新疆天泰纤维 |
15 |
|
| 唐山三友 |
|
78 |
| 澳洋健康 |
阜宁澳洋科技 |
32 |
| 玛纳斯澳洋科技 |
12 |
|
|
|
山东雅美科技有限公司 |
32 |
|
|
宜宾丝丽雅 |
25 |
|
|
浙江富丽达 |
18 |
|
|
恒天海龙(潍坊) |
17 |
|
|
兰精(南京)纤维 |
16 |
|
|
吉林化纤 |
12 |
|
|
成都丽雅纤维 |
10 |
|
|
新乡化纤 |
10 |
资料来源:公开资料整理(CT)
相关行业分析报告参考《2020年中国粘胶短纤市场调研报告-行业深度分析与未来商机分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








