由于工艺流程十分繁复,碳纤维生产所需设备非常多,但最为关键的有两类,一是从原丝到碳纤维过程中,加热所需的氧化炉和碳化炉,二是后端复合材料成型所需的各种加工设备。
氧化碳化设备

预氧化工艺在碳纤维成型过程中耗时最久,是决定碳纤维生产效率和能耗成本的关键步骤,也被业内普遍认为是最有提升潜力的环节,而氧化炉则是预氧化工艺中最主要的设备。

合适的氧化炉需要满足以下要求:1.温度和气流稳定(有效加热区域内温差最好不超过 ±1℃);2.单线产量高(由氧化炉体积以及碳纤维在炉体内停留时间有关);3.能耗成本低。
美国 DESPATCH 公司在预氧化设备方面积累深厚,目前全球 8 大碳纤维生产商有 5 个在新线上采用 DESPATCH 生产的氧化炉,其生产的最新一代氧化炉,可同时用于生产小丝束(3-12K)和大丝束,单线产量可达 2700 吨。 此外,德国的 EISENMANN 凭借多元化、低能耗的产品成为主流的氧化炉供应商之一,截至目前已向全球供应了超过 50 台氧化炉及配套设备。
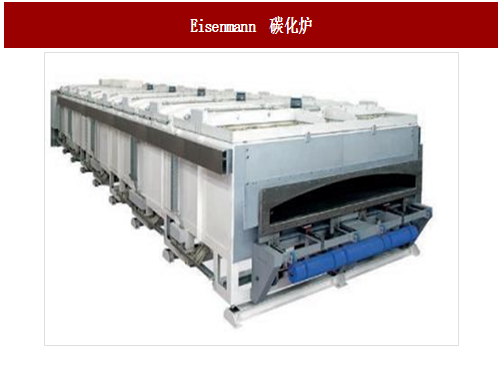
原丝经氧化后在真空气氛的碳化炉高温处理,脱除掉杂质原子,转换为碳纤维。对碳化炉的要求主要有以下三点:1.温度分布均匀;2.有效加热区域大(提高单线产量);3.能通过冷凝、过滤、中和等方式高效处理碳化过程中产生的焦油、粉尘、尾气等。
——热压罐成型
热压罐成型技术主要用于高性能航空航天复合材料层压结构的成型,比如飞机舱门、隔板、机翼等等。 其基本成型过程是手工将增强材料和树脂(含预浸料)按设计铺层方向和方式逐层铺放到模具上,采用真空袋密封后放入热压罐中,经加压、加热、固化、脱模、修整而获得制品。这种工艺采用的主要设备即为热压罐。
参考中国报告网发布《2017-2022年中国碳纤维市场运营态势及投资战略研究报告》
热压罐成型是目前应用最为广泛的工艺,由于纤维和树脂含量可控,制品表面孔隙率低,经高压固化后可以获取高质量的复合材料。热压罐的设计制造商众多,大多采用先进的加热控温系统和计算机控制系统以保障内部工作区域的温度分布均匀。尽管其成本高昂(能耗高、预浸料需低温储藏),但由于产品重复性好、质量稳定而一直沿用。美国 ASC 是北美最大的热压罐制造商,每年销量超过 40 台。下游客户包括波音(Boeing)、诺斯罗普 (Northrop)、洛克希德马丁(Lockheed)、英国宇航系统公司(BAE)等在内的上百家企业,迄今已经累计交付了 300 多台 Econoclave,尺寸从最小的实验室用的 0.3mX0.6m,到最大的用于波音 787 机身及机尾段整体固化成型的世界上最大的 9.14mX23m。
——自动铺带(ATL)和自动丝束铺放(AFP):自动化技术的巅峰
手工铺层效率低、成本高,属于劳力密集型作业,因此自动化程度较高的 ATL 和 ATP 被先后研发出来。自动铺带由自动铺带机完成,铺带头会根据铺放工件边界轮廓自动完成预浸带的铺放和特定形状位置的切割。自动铺带机的价格在 300-500 万美元之间,成本较高,但相比手工,其制造成本可降低 30%-50%,且生产效率可达手工铺叠的数十倍。
与 ATL 相比,AFP 最大不同在于铺束头可铺放宽度可变的预浸带,适用于几何形状更为复杂的部件。这个领域最为有名的设备制造商是 MAG 公司,主要有三台 AFP 系列设备,分别是 VIPER 1200 CNC、VIPER 4000 和 6000。波音 787 机身即采用了 VIPER 6000。

——RTM(树脂传递模塑)
RTM 成型最大的优势在于生产效率,相比热压罐动辄数个甚至数十个小时的加压固化,RTM 的工艺周期通常为 30-60 分钟,而高压 RTM 工艺周期仅约 6 分钟,使得大规模低成本的工业化生产成为可能。航空工业和高端汽车工业都开始采用 RTM 工艺制造结构件。
德国加工机械领域的专家迪芬巴赫公司(Dieffenbacher)和克劳斯玛菲公司(Krauss Maffei)共同开发了高压树脂传递模塑成型工艺(HP-RTM)的自动化生产线。这条生产系统包括预成型加工、压制过程,以及修整工艺。相比于传统的 RTM 工艺,HP-RTM 工艺减少了树脂注射次数,提高了预制件的浸渍质量,并缩短了成型周期。
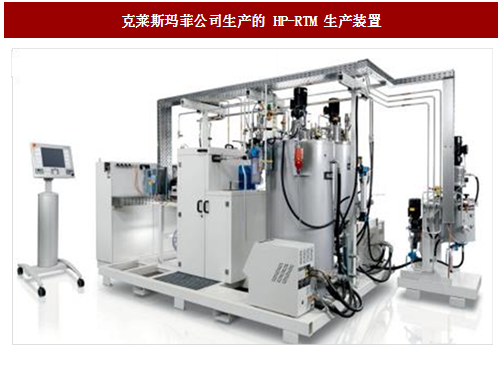
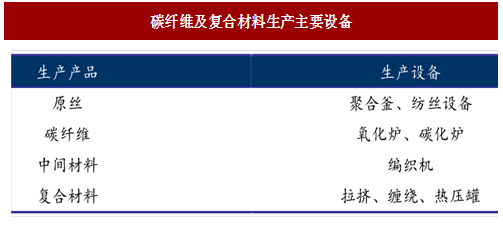
图:碳纤维及复合材料生产主要设备
氧化碳化设备
为满足下游客户的需要以及利润最大化的原则,行业内的龙头企业一般会提供整体生产线的设备和解决方案。

图:碳纤维生产线设备图
预氧化工艺在碳纤维成型过程中耗时最久,是决定碳纤维生产效率和能耗成本的关键步骤,也被业内普遍认为是最有提升潜力的环节,而氧化炉则是预氧化工艺中最主要的设备。

图:DESPATCH 氧化炉采取中央到两端的吹风方式来保证温度和气流均匀
合适的氧化炉需要满足以下要求:1.温度和气流稳定(有效加热区域内温差最好不超过 ±1℃);2.单线产量高(由氧化炉体积以及碳纤维在炉体内停留时间有关);3.能耗成本低。
美国 DESPATCH 公司在预氧化设备方面积累深厚,目前全球 8 大碳纤维生产商有 5 个在新线上采用 DESPATCH 生产的氧化炉,其生产的最新一代氧化炉,可同时用于生产小丝束(3-12K)和大丝束,单线产量可达 2700 吨。 此外,德国的 EISENMANN 凭借多元化、低能耗的产品成为主流的氧化炉供应商之一,截至目前已向全球供应了超过 50 台氧化炉及配套设备。
原丝经氧化后在真空气氛的碳化炉高温处理,脱除掉杂质原子,转换为碳纤维。对碳化炉的要求主要有以下三点:1.温度分布均匀;2.有效加热区域大(提高单线产量);3.能通过冷凝、过滤、中和等方式高效处理碳化过程中产生的焦油、粉尘、尾气等。
图: Eisenmann 碳化炉
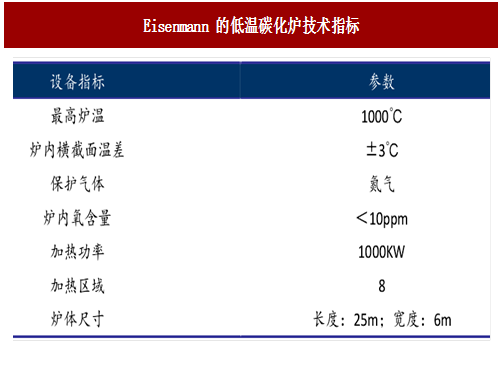
图:Eisenmann 的低温碳化炉技术指标
复合成型设备
复合材料成型设备与所采用的工艺密切相关。一般而言,当产品量大且尺寸适中时,采用压制成型;量较少且尺寸较大时,采用手铺或拉挤成型。两者之间则可考虑 RTM(树脂传递成型)。——热压罐成型
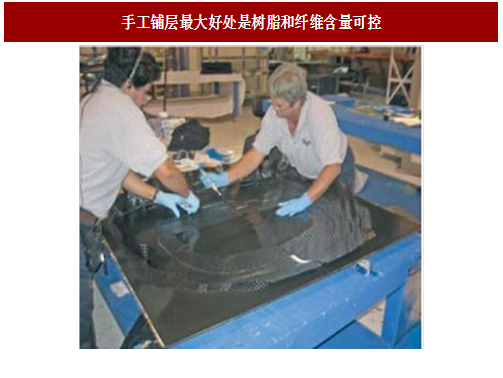
热压罐成型技术主要用于高性能航空航天复合材料层压结构的成型,比如飞机舱门、隔板、机翼等等。 其基本成型过程是手工将增强材料和树脂(含预浸料)按设计铺层方向和方式逐层铺放到模具上,采用真空袋密封后放入热压罐中,经加压、加热、固化、脱模、修整而获得制品。这种工艺采用的主要设备即为热压罐。
图: 手工铺层最大好处是树脂和纤维含量可控
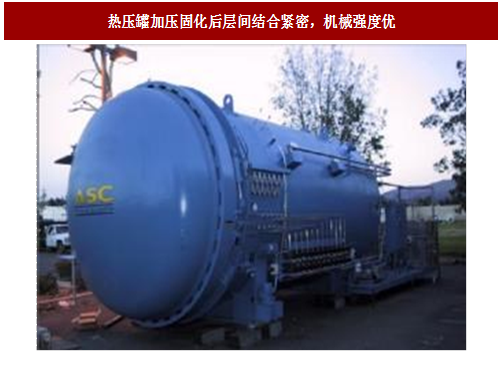
图:热压罐加压固化后层间结合紧密,机械强度优
热压罐成型是目前应用最为广泛的工艺,由于纤维和树脂含量可控,制品表面孔隙率低,经高压固化后可以获取高质量的复合材料。热压罐的设计制造商众多,大多采用先进的加热控温系统和计算机控制系统以保障内部工作区域的温度分布均匀。尽管其成本高昂(能耗高、预浸料需低温储藏),但由于产品重复性好、质量稳定而一直沿用。美国 ASC 是北美最大的热压罐制造商,每年销量超过 40 台。下游客户包括波音(Boeing)、诺斯罗普 (Northrop)、洛克希德马丁(Lockheed)、英国宇航系统公司(BAE)等在内的上百家企业,迄今已经累计交付了 300 多台 Econoclave,尺寸从最小的实验室用的 0.3mX0.6m,到最大的用于波音 787 机身及机尾段整体固化成型的世界上最大的 9.14mX23m。
——自动铺带(ATL)和自动丝束铺放(AFP):自动化技术的巅峰
手工铺层效率低、成本高,属于劳力密集型作业,因此自动化程度较高的 ATL 和 ATP 被先后研发出来。自动铺带由自动铺带机完成,铺带头会根据铺放工件边界轮廓自动完成预浸带的铺放和特定形状位置的切割。自动铺带机的价格在 300-500 万美元之间,成本较高,但相比手工,其制造成本可降低 30%-50%,且生产效率可达手工铺叠的数十倍。
与 ATL 相比,AFP 最大不同在于铺束头可铺放宽度可变的预浸带,适用于几何形状更为复杂的部件。这个领域最为有名的设备制造商是 MAG 公司,主要有三台 AFP 系列设备,分别是 VIPER 1200 CNC、VIPER 4000 和 6000。波音 787 机身即采用了 VIPER 6000。

图:自动化水平的提高降低了制造过程的成本
——RTM(树脂传递模塑)
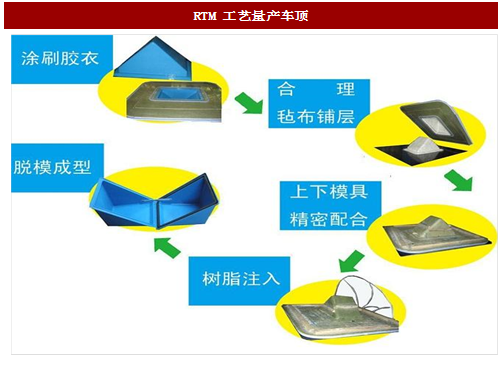
RTM 成型最大的优势在于生产效率,相比热压罐动辄数个甚至数十个小时的加压固化,RTM 的工艺周期通常为 30-60 分钟,而高压 RTM 工艺周期仅约 6 分钟,使得大规模低成本的工业化生产成为可能。航空工业和高端汽车工业都开始采用 RTM 工艺制造结构件。
图:RTM 工艺量产车顶
德国加工机械领域的专家迪芬巴赫公司(Dieffenbacher)和克劳斯玛菲公司(Krauss Maffei)共同开发了高压树脂传递模塑成型工艺(HP-RTM)的自动化生产线。这条生产系统包括预成型加工、压制过程,以及修整工艺。相比于传统的 RTM 工艺,HP-RTM 工艺减少了树脂注射次数,提高了预制件的浸渍质量,并缩短了成型周期。
图:克莱斯玛菲公司生产的 HP-RTM 生产装置
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。