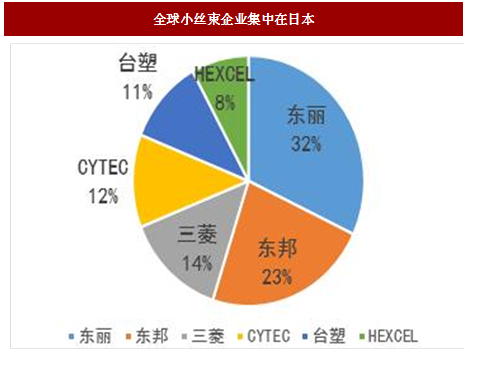
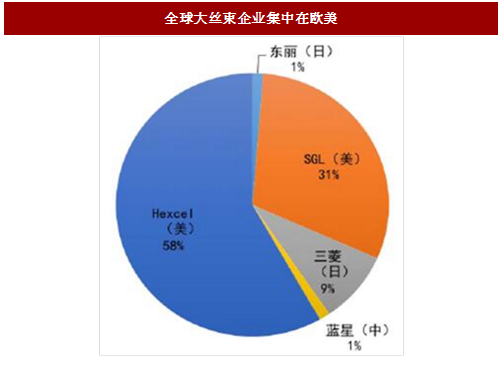
全球碳纤维产能集中于日本和欧美等地区,呈现高度集中的特征。2016 年全球碳纤维理论产能 13.9 万吨,小丝束产能主要集中于亚洲,尤其是日本企业,而大丝束产能主要集中于欧美国家。Toray(东丽)、Zoltek(卓尔泰克)、SGL(西格里)、MRC(三菱)、Toho (东邦)五家企业合计产能 8.1 万吨,占全球总产能的 58%。其中日本东丽在收购美国卓尔泰克后总产能达到 4.3 万吨,占全球 31%,并且同时拥有全球最大的小丝束和大丝束碳纤维产能,是名副其实的全球龙头企业。

参考中国报告网发布《2017-2022年中国碳纤维市场运营态势及投资战略研究报告》
全球碳纤维企业大致可分为三个梯队:首先是兼具规模和技术优势的企业,Toray、Toho 等为典型代表;其次是在特定领域具备较强竞争力的企业,比如 SGL 在汽车领域,Cytec 在航空航天领域;再其次则是具备成本优势的企业,比如 Formosa、Aksa、韩国晓星等。
对比 2016 年碳纤维 7.6 万吨需求量,全球将近一般的产能闲置,主要是由于碳纤维的下游对质量要求非常高,具备技术和规模优势的企业更容易占领市场,因此市场基本被前五大企业占据。随着航空航天、汽车、风电等应用的发展给碳纤维提供了新的需求动力,碳纤维龙头企业仍在积极地扩建产能。2016 年东丽的 6000 吨扩产产能已经建成,并宣布将 ZOLTEK 的产能扩大到 20000 吨;SGL 在美国的第三期的 3000 吨完成,CYTEC 的 3000 吨扩产完成;韩国晓星增加一条 500 吨的生产线,并宣布到 2020 年建成 14500 吨碳纤维的宏伟扩产计划。而其他企业由于技术和规模原因,只能在低端市场竞争,大多处于亏损状态,经营难以长期维持,因此碳纤维市场集中度正在进一步提升。

图:全球碳纤维产能前十企业(千吨)
图:全球小丝束企业集中在日本
参考中国报告网发布《2017-2022年中国碳纤维市场运营态势及投资战略研究报告》
图:全球大丝束企业集中在欧美
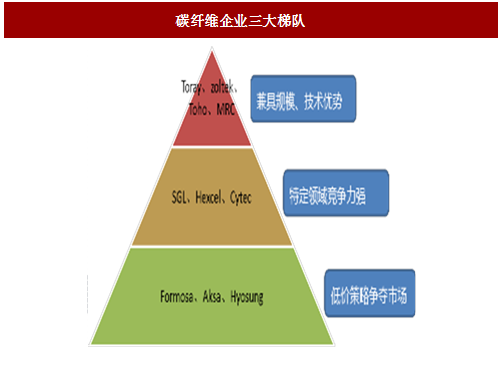
全球碳纤维企业大致可分为三个梯队:首先是兼具规模和技术优势的企业,Toray、Toho 等为典型代表;其次是在特定领域具备较强竞争力的企业,比如 SGL 在汽车领域,Cytec 在航空航天领域;再其次则是具备成本优势的企业,比如 Formosa、Aksa、韩国晓星等。
图:碳纤维企业三大梯队
对比 2016 年碳纤维 7.6 万吨需求量,全球将近一般的产能闲置,主要是由于碳纤维的下游对质量要求非常高,具备技术和规模优势的企业更容易占领市场,因此市场基本被前五大企业占据。随着航空航天、汽车、风电等应用的发展给碳纤维提供了新的需求动力,碳纤维龙头企业仍在积极地扩建产能。2016 年东丽的 6000 吨扩产产能已经建成,并宣布将 ZOLTEK 的产能扩大到 20000 吨;SGL 在美国的第三期的 3000 吨完成,CYTEC 的 3000 吨扩产完成;韩国晓星增加一条 500 吨的生产线,并宣布到 2020 年建成 14500 吨碳纤维的宏伟扩产计划。而其他企业由于技术和规模原因,只能在低端市场竞争,大多处于亏损状态,经营难以长期维持,因此碳纤维市场集中度正在进一步提升。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。