
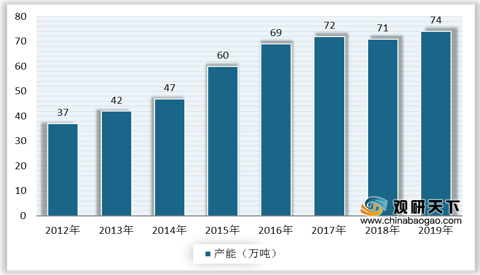
促进剂是我国第二大类橡胶助剂产品,最主要的促进剂有CBS(CZ)、TBBS(NS)等,在加速硫化反应、缩短硫化时间、降低硫化温度方面,发挥着重要作用。目前,国内促进剂行业产能供应较为充足,2019年我国促进剂产量35.6万吨,占橡胶助剂总产量的28.9%,产能增长至74万吨,表观消费量由2016年的23万吨减至2019年的17万吨。


我国促进剂产能主要集中在科迈化工、尚舜化工、蔚林新材、阳谷华泰4家企业,呈现寡头垄断格局,合计占据66%的产能。其中天津科迈产能规模合计12.7万吨,市占率为23%,居行业第一。2020年已公布的新增投产计划也分布在龙头企业阳谷华泰和尚舜化工,行业集中度有望进一步提升。
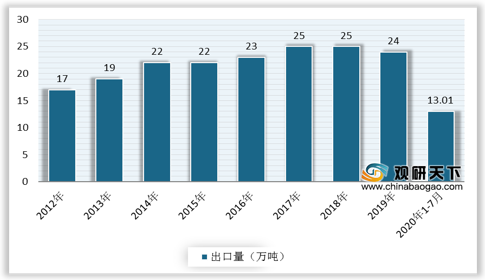
另外,在出口方面,我国促进剂出口依赖度较高,超过60%,存在继续增加的预期,其中东南亚、北美等地是主要出口区域。据统计数据,2019年我国促进剂出口数量为24万吨。2020年以来,受国内外公共卫生事件影响,我国促进剂出口严重受阻。截至2020年1-7月份,中国促进剂出口数量为13.01万吨,同比下降10.5%。
相关行业分析报告参考《2020年中国促进剂产业分析报告-行业竞争现状与投资前景研究》。
2012-2019年我国促进剂产能
数据来源:公开资料整理
2012-2019年我国促进剂产量
数据来源:中国橡胶工业协会橡胶助剂专委会
2012-2019年我国促进剂表观消费量
数据来源:公开资料整理
我国促进剂产能主要集中在科迈化工、尚舜化工、蔚林新材、阳谷华泰4家企业,呈现寡头垄断格局,合计占据66%的产能。其中天津科迈产能规模合计12.7万吨,市占率为23%,居行业第一。2020年已公布的新增投产计划也分布在龙头企业阳谷华泰和尚舜化工,行业集中度有望进一步提升。
我国促进剂产能格局
| 企业 |
投产时间 |
地理位置 |
产能/万吨 |
市占率 |
| 天津科迈 |
1998-01 |
天津 |
12.7 |
23% |
| 尚舜化工 |
1976-01 |
山东 |
7 |
18% |
| 2018-10 |
山东 |
2.7 |
||
| 蔚林化工 |
1998-01 |
河南 |
9.1 |
17% |
| 阳谷华泰 |
2000-01 |
山东 |
4 |
9% |
| 2018-12 |
山东 |
1 |
||
| 凯利化工 |
1989-01 |
江西 |
3 |
5% |
| 恒力橡塑 |
2007-01 |
河南 |
3 |
5% |
| 山东北岳 |
2000-01 |
山东 |
2 |
4% |
| 天成化工 |
2007-07 |
山西 |
1.7 |
3% |
| 天津茂丰 |
2006-03 |
天津 |
1.5 |
3% |
| 邹平开元 |
|
山东 |
1.5 |
3% |
| 鹤壁恒瑞 |
2008-01 |
河南 |
1.1 |
2% |
| 鹤壁联昊 |
1996-07 |
河南 |
1 |
2% |
| 开仑化工 |
1953-01 |
河南 |
1 |
2% |
| 鹤壁华夏 |
1993-01 |
河南 |
0.9 |
2% |
| 淄博翔龙 |
1994-01 |
山东 |
0.8 |
1% |
| 廊坊新大新 |
1990-01 |
河北 |
0.5 |
1% |
| 荣成化工 |
1995-01 |
山东 |
0.5 |
1% |
| 产能合计 |
|
55.0 |
|
|
数据来源:公开资料整理
2020年我国促进剂行业新增产能
| 企业 |
投产时间 |
产能 |
| 阳谷华泰 |
2020-07 |
2.5 |
| 尚舜化工 |
2020-06 |
2.0 |
| 产能合计 |
4.5 |
|
数据来源:公开资料整理
另外,在出口方面,我国促进剂出口依赖度较高,超过60%,存在继续增加的预期,其中东南亚、北美等地是主要出口区域。据统计数据,2019年我国促进剂出口数量为24万吨。2020年以来,受国内外公共卫生事件影响,我国促进剂出口严重受阻。截至2020年1-7月份,中国促进剂出口数量为13.01万吨,同比下降10.5%。
2012-2020年1-7月我国促进剂出口数量
数据来源:中国海关(CT)
相关行业分析报告参考《2020年中国促进剂产业分析报告-行业竞争现状与投资前景研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








