咨询热线

400-007-6266

010-86223221

中国三元前驱体产能、产量持续上升 行业出口高度集中于韩国

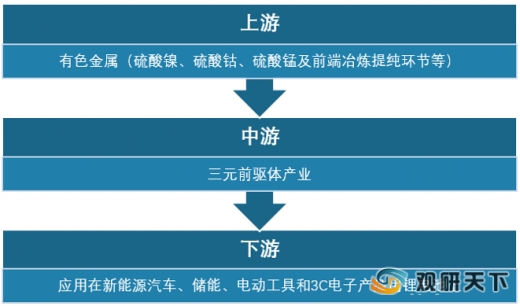
       三元前驱体材料则是镍钴锰氢氧化物NixCoyMn(1-x-y)(OH)2,三元复合正极材料前驱体产品,是以镍盐、钴盐、锰盐为原料,里面镍钴锰的比例(x:y:z)可以根据实际需要调整。三元前驱体产业链上游为有色金属,包括硫酸镍、硫酸钴、硫酸锰及前端冶炼提纯环节等,下游主要应用在新能源汽车、储能、电动工具和3C电子产品用锂电池上。目前三元前驱体制备方法有共沉淀法、高温固相法、溶胶-凝胶法和喷雾干燥法四种。
       
       三元前驱体产业链
   
       数据来源:公开资料整理
       
       三元前驱体制备方法汇总

方法

创备过程

优点

缺点

高温固相法

将锂盐与金属盐直接混合、球磨,低温预烧结,再高温煆烧;没有明显区分前驱体和三元材料制备过程

操作简单易控制

完全依赖于机械混合,原料容易混合不均匀,结构和颗粒大小差别较大,电化学性能差

共沉淀法

通过共沉淀能使镍、钴、锰元索在晶格中达到原子级的混合

操作简单,稳定性高,应用于高镍NCM前驱体材料制备

制备工艺及环境要求高,对PH、时间、温度等条件要求精度高

溶胶-凝胶法

采用高化学活性的化合物为前驱体,均匀混合后水解、缩合形成溶胶体系,陈化后形成三维空间网络状的凝胶

颗粒尺寸小,与电解液接触面积大,衰减速度慢

制备过程耗时较长且操作复杂

喷雾干燥法

利用喷雾装置将反应液雾化并导入反应器,使溶液迅速挥发千燥,反应物发生热分解反应

制备时间短,原料混合至原子级,颗粒尺寸一致性高

大量使用有机物络合剂

数据来源:公开资料整理
       
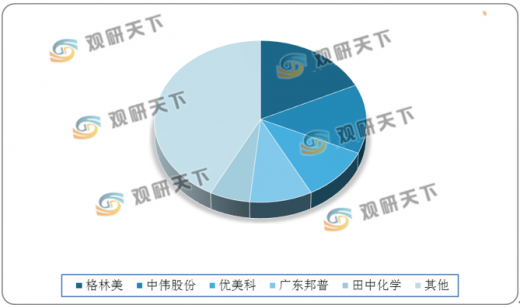
       自2015年来,全球三元前驱体出货量逐年增加,2019年为33.4万吨,同比增长45.2%。其中格林美、中伟股份、优美科出货量排名前三,分别占比18%、13.8%、10.5%;然后是广东邦普和田中化学,占比分别为9.3%、6%;其他企业共占比42.4%。
       
       2016-2020年全球三元前驱体出货量
   
       数据来源:公开资料整理
       
       2019年全球三元前驱体主要企业出货量占比
     
       数据来源:公开资料整理
       
       2019年中国三元前驱体市场规模有所下降,为230亿元,同比下降6.3%;预计2020三元前驱体行业市场规模将达319.61亿元,同比增长38.68%。
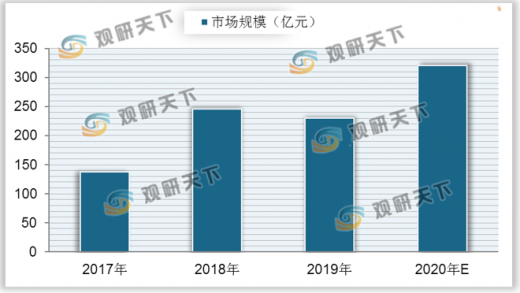
       
       2017-2020年中国三元前驱体行业市场规模及预测
     
       数据来源:公开资料整理
       
       从出口国别来看,我国三元前驱体出口高度集中于韩国,2019年向韩国出口的三元前驱体占比为97.1%;其次为马来西亚,占比2.7%;而其他国家占比仅为0.2%。
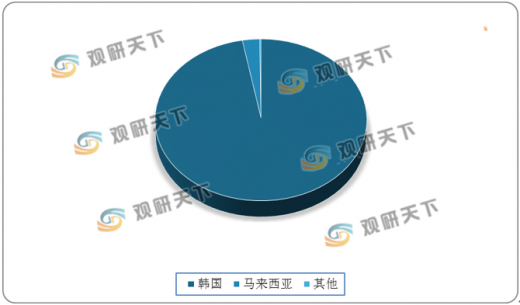
       
       2019年中国三元前驱体出口国别分布
   
       数据来源:公开资料整理
       
       我国三元前驱体行业产能、产量持续增长,2019年产量达到28万吨左右,同比增长24.6%;产能利用率有所下降,为52%。产能为54万吨左右,其中前5名企业产能占比59%,前10企业产能占比为84%。
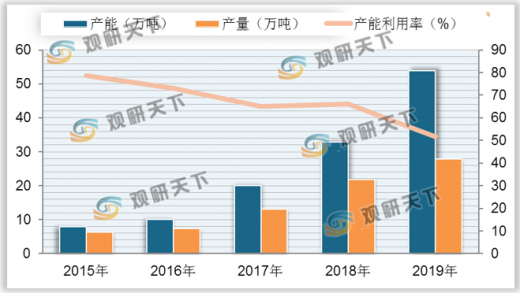
       
       2015-2019年中国三元前驱体产能、产量及产能利用率
     
       数据来源:公开资料整理
       
       2019年中国前20名产能三元前驱体企业

公司

性质

下游客户

产能(万吨)

格林美

上下游一体化

CATL、三星SDI、ECOPRO、厦钨、容百、振华新材等

10

湖南中伟

聚焦前驱体

LGC

8

优美科长信

上下游一体化

自用

5

湖南邦普

上下游一体化

振华新材、厦钨、湖南雅城、预供SK

5

华友钴业

上下游一体化

巴斯夫、特斯拉储能、LGC、BYD

4

长远锂科

正极企业

自用

3

美都海创

正极企业

自用

3

金驰科技

聚焦前驱体

-

3

道氏技术

上下游一体化

CATL

2.2

兰州金通

上下游一体化

湖南瑞翔

2

容百科技

正极企业

自用

1.8

河南科隆

聚焦前驱体

自用

1.44

杉杉股份

正极企业

自用

1.2

诸暨帕瓦

聚焦前驱体

杉杉、金瑞新材、金富力、天力锂能、青岛乾运高科等

1

天力能源

正极企业

自用

1

当升科技

正极企业

自用

0.5

赣锋锂业

聚焦前驱体

-

0.45

厦门钨业

正极企业

自用

0.45

丰元股份

正极企业

鹏辉能源、比克、遨优动力、嘉拓新能源、沃泰通等

0.3

数据来源:公开资料整理(LJ)
       
       以上数据资料参考《2020年中国三元前驱体行业前景分析报告-市场现状调查与投资战略研究》。
       
       各类行业分析报告查找请登录chinabaogao.com或gyii.cn

更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。

全球铬盐行业:鞣制皮革为最大应用领域 市场集中度较高 振华股份产能居首

全球铬盐行业:鞣制皮革为最大应用领域 市场集中度较高 振华股份产能居首

产能来看,2024年到2025年全球铬盐产能逐年增长,到2025年全球铬盐产能约为105万吨;预计到2028年全球铬盐产能将达到了117万吨。

2026年10月13日
我国醋酸甲酯行业相关企业动态、产销模式与年收入格局浅析

我国醋酸甲酯行业相关企业动态、产销模式与年收入格局浅析

2026年我国醋酸甲酯行业呈现“龙头扩产、电子级高端突破、新工艺中试提速”的态势。其中,皖维高新江苏20万吨/年乙烯法PVA一期配套30万吨/年醋酸甲酯装置预计2026年12月完工,年度产销目标44.80万吨,走低碳规模化路线;安徽瑞柏新材料电子级醋酸甲酯已稳定量产,全球市占约70%,2026上半年营收14.99亿元,

2026年09月30日
我国粘胶长丝行业:CR3占比达到95% 市场呈现双寡头格局

我国粘胶长丝行业:CR3占比达到95% 市场呈现双寡头格局

从产能来看,2021年到2025年我国粘胶长丝产能基本为增长趋势,到2025年我国粘胶长丝产能约为32.5万吨,同比增长3.2%。

2026年09月15日
我国磷酸铁锂行业:市场寡头初现 湖南裕能份额占比领先

我国磷酸铁锂行业:市场寡头初现 湖南裕能份额占比领先

市场集中度来看,2026年Q1我国磷酸铁锂行业CR3、CR5、CR10市场份额占比分别为38.3%、50.4%、70.7%。整体来看,我国磷酸铁锂市场集中度较高。

2026年09月15日
我国聚丙烯行业:产能扩增周下民营企业正迅速崛起

我国聚丙烯行业:产能扩增周下民营企业正迅速崛起

当前,我国聚丙烯行业市场参与者主要可以分为国有炼化巨头和民营企业两大阵营,其中国有炼化巨头包括中国石化、中国石油、国家能源集团,在全国产能占比相对较高;而中景石化、东华能源、浙江石化等这部分民营企业则正迅速崛起,产能规模不断扩大,成为我国重要的聚丙烯生产企业。

2026年08月26日
我国涤纶长丝行业集中度整体提升  桐昆股份年产量最高份额占比最大

我国涤纶长丝行业集中度整体提升 桐昆股份年产量最高份额占比最大

从产能来看,2021年到2025年我国涤纶长丝产能持续增长,到2025年我国涤纶长丝产能达到了5491万吨,同比增长4.1%。

2026年07月30日
我国PTA行业: CR4市场份额超65% 逸盛产能优势突出 市场占比最大

我国PTA行业: CR4市场份额超65% 逸盛产能优势突出 市场占比最大

从市场集中度情况来看,2025年我国PTA行业CR2、CR4市场份额占比分别为42.5%、65.5%。整体来看,我国PTA市场集中度较高。

2026年07月28日
功能性硅烷行业:中国产量全球占比超70% 国内市场CR2占比超40% 江瀚新材份额领跑

功能性硅烷行业:中国产量全球占比超70% 国内市场CR2占比超40% 江瀚新材份额领跑

从市场集中度来看,我国功能性硅烷行业CR2、CR4市场份额占比分别为43.3%、60.5%。整体来看,我国功能性硅烷市场集中度较高。

2026年07月16日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部