
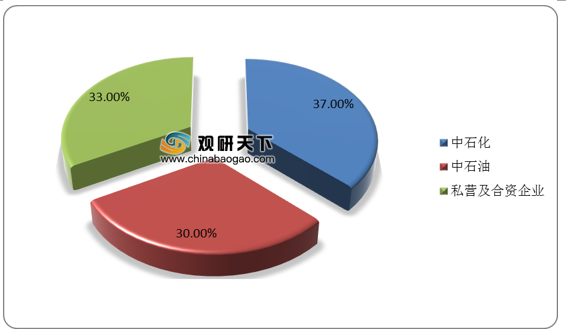
顺丁橡胶是合成橡胶的一种,具有优异的耐寒性、耐磨性、弹性等特点,在轮胎、胶带等橡胶制品生产中应用广泛。自20世纪70年代开始,我国顺丁橡胶行业生产装置陆续投产,产能不断扩张,如今已是世界上主要生产地之一。据统计数据,2019年,我国主要顺丁橡胶生产企业产能合计为155.2万吨,中石化、中石油占据市场主导地位,合计占比近七成。
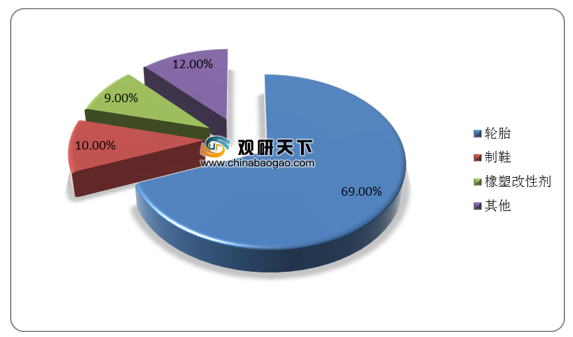
轮胎是我国顺丁橡胶的第一大消费领域,约占消费总量的69%,其次是制鞋业,消费占比为10%,橡塑改性剂占比9%,运输带、三角带、胶管等其他消费领域占比约为12%。
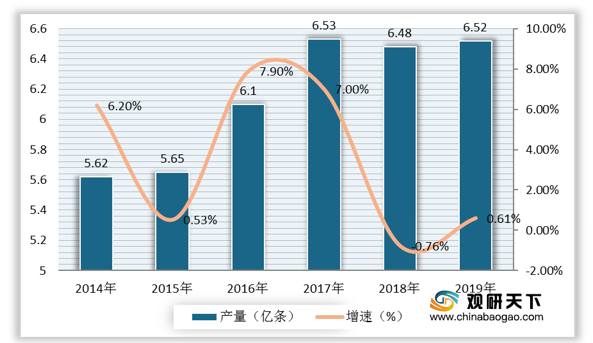
当前,国内顺丁橡胶行业面临产能过剩、利润偏低等问题,未来计划新增产能整体不多。而且近几年汽车行业发展速度的放缓,对轮胎的需求大不如前,轮胎制造业承压运行,对顺丁橡胶的需求也产生一定影响。据统计,2018年我国汽车轮胎产量为6.48亿条,同比下降0.76%,2019年回升至6.52亿条,同比小幅增长0.61%。
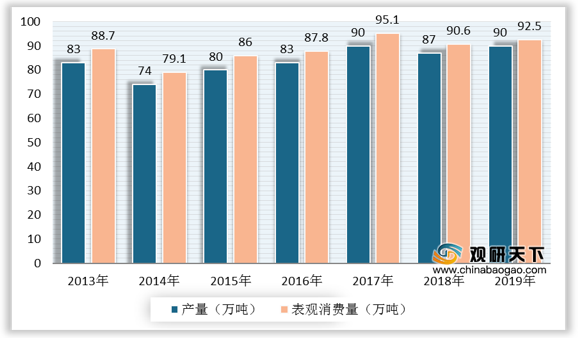
我国顺丁橡胶行业发展至今,市场供应已十分饱和,但中低端顺丁橡胶产品同质化现象严重,高端橡胶国内生产能力不足,需依靠进口。数据显示,2019年,中国顺丁橡胶产量为90万吨,表观消费量为92.5万吨,与往年相比,波动幅度不大。
相关行业分析报告参考《2020年中国顺丁橡胶市场分析报告-市场现状调查与投资战略研究》。
2019年中国主要顺丁橡胶生产企业及产能统计(单位:万吨/年)
| 序号 |
生产厂家 |
生产能力 |
| 1 |
中国石油大庆石化分公司 |
16 |
| 2 |
中国石化四川分公司 |
15 |
| 3 |
中国石化北京燕山分公司 |
12 |
| 4 |
山东华懋新材料有限公司 |
10 |
| 5 |
中国石化茂名分公司 |
10 |
| 6 |
浙江传化合成材料有限公司 |
10 |
| 7 |
南京扬子石化橡胶有限公司 |
10 |
| 8 |
山东华宇橡胶有限公司 |
8 |
| 9 |
台橡宇部(南通)化学工业有限公司 |
7.2 |
| 10 |
中国石化齐鲁分公司 |
7 |
| 11 |
中国石油独山子石化分公司 |
6 |
| 12 |
浩普新材料科技股份有限公司 |
6 |
| 13 |
福建福橡化工有限公司 |
5 |
| 14 |
新疆蓝德精细石油化工股份有限公司 |
5 |
| 其他 |
28 |
|
| 总计 |
155.2 |
|
数据来源:化工在线
我国顺丁橡胶行业竞争格局
数据来源:公开资料整理
轮胎是我国顺丁橡胶的第一大消费领域,约占消费总量的69%,其次是制鞋业,消费占比为10%,橡塑改性剂占比9%,运输带、三角带、胶管等其他消费领域占比约为12%。
中国顺丁橡胶消费结构
数据来源:化工在线
当前,国内顺丁橡胶行业面临产能过剩、利润偏低等问题,未来计划新增产能整体不多。而且近几年汽车行业发展速度的放缓,对轮胎的需求大不如前,轮胎制造业承压运行,对顺丁橡胶的需求也产生一定影响。据统计,2018年我国汽车轮胎产量为6.48亿条,同比下降0.76%,2019年回升至6.52亿条,同比小幅增长0.61%。
2014-2019年中国汽车轮胎产量及增速
数据来源:中国橡胶工业协会
我国顺丁橡胶行业发展至今,市场供应已十分饱和,但中低端顺丁橡胶产品同质化现象严重,高端橡胶国内生产能力不足,需依靠进口。数据显示,2019年,中国顺丁橡胶产量为90万吨,表观消费量为92.5万吨,与往年相比,波动幅度不大。
2013-2019年中国顺丁橡胶市场供需
数据来源:化工在线(CT)
相关行业分析报告参考《2020年中国顺丁橡胶市场分析报告-市场现状调查与投资战略研究》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








