在线教育即e-Learning,或称远程教育、在线学习,现行概念中一般指的是一种基于网络的学习行为,与网络培训概念相似。随着信息技术迅速发展,特别是从互联网到移动互联网,创造了跨时空的生活、工作和学习方式,使知识获取的方式发生了根本变化。教与学可以不受时间、空间和地点条件的限制,知识获取渠道灵活与多样化。
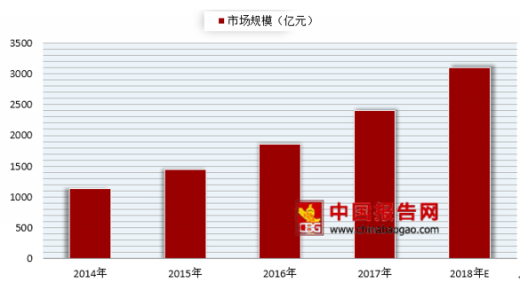
中国在线教育市场规模快速发展。数据显示,2017年在线教育市场规模预计达到2402亿元,年均复合增长率达到27.66%,预计2018年将有望突破3000亿元。
参考观研天下发布《2019年中国在线教育市场分析报告-市场规模现状与发展趋势分析》
在线教育市场仍存在巨大的发展空间,吸引着众多传统教育机构和互联网企业,加速布局在线教育业务。
在线教育自2013年起迎来资本风口,随着2013至2016年的资本大浪淘沙,部分在线教育融资项目商业模式被证伪,投资者逐步回归理性。但商业模式被验证的细分赛道及优质企业依旧大举吸金。受到资本市场的极大关注,发展空间极大。
中国在线教育市场规模快速发展。数据显示,2017年在线教育市场规模预计达到2402亿元,年均复合增长率达到27.66%,预计2018年将有望突破3000亿元。
参考观研天下发布《2019年中国在线教育市场分析报告-市场规模现状与发展趋势分析》
2014-2018年中国在线教育市场规模及预测
数据来源:教委
在线教育市场仍存在巨大的发展空间,吸引着众多传统教育机构和互联网企业,加速布局在线教育业务。
2017年各在线教育企业融资情况
| 企业名称 |
日期 |
轮次 |
融资金额 |
领投 |
| 学霸君 |
2017.01 |
C轮 |
1亿美元 |
招商局资本 |
| 轻轻家教 |
2017.1 |
D轮 |
5500美元 |
ClearVue锴明投资 |
| 荔枝微课 |
2017.02 |
A轮 |
数千万美元 |
高榕资本 |
| 千聊 |
2017.02 |
A+轮 |
数千万美元 |
分享投资 |
| 云学堂 |
2017.04 |
B轮 |
2200 万美元 |
SIG海纳亚洲 |
| 猿题库 |
2017.05 |
E轮 |
1.2 亿美元 |
腾讯 |
| Coursera |
2017.06 |
D轮 |
6499 万美元 |
GSV |
| 英语流利说 |
2017.07 |
C轮 |
近亿人民币 |
华人文化 |
| 作业帮 |
2017.08 |
C轮 |
1.5 亿美元 |
HCapital |
| VIPKID |
2017.08 |
D轮 |
2 亿美元 |
红杉资本 |
| 阿卡索 |
2017.09 |
B轮 |
近亿人民币 |
IDG资本 |
| 阿卡索 |
2017.1 |
B+轮 |
近亿人民币 |
深创投 |
| 极课大数据 |
2017.1 |
B 轮 |
1亿人民币 |
丹华资本 |
| 作业盒子 |
2017.1 |
B+轮 |
2亿人民币 |
贝塔斯曼 |
| 智课网 |
2017.11 |
B+轮 |
2亿人民币 |
国科嘉和 |
| 乂学教育 |
2017.11 |
天使轮 |
1.5亿人民币 |
SIG 海纳亚洲 |
| 编程猫 |
2017.11 |
B轮 |
1.2亿人民币 |
高瓴资本 |
图表来源:观研天下XY整理
资料来源:教委,观研天下XY整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。