咨询热线

400-007-6266

010-86223221

我国建筑涂料行业发展新态势

       内容提示;不难看出,涂料行业的调整和转型孕育着新一轮繁荣与竞争。理顺市场脉络,发掘涂料商机。我们翘首期盼,也热切关注着涂料行业向“由大转强”的目标发展。

       展望未来涂料行业的发展,河南新家园公司的一位专家预测,资源整合、兼并重组将是未来涂料行业发展的主轴线。国内涂料企业规模小、呈分散竞争格局已制约行业可持续性发展。而国外涂料企业国际化程度和集中度都很高,必将携带其资本、技术、规模等优势抢占国内涂料市场份额。通过资源整合和企业之间的并购,有望突破行业结构带来的强而不大的发展瓶颈。
  不难看出,涂料行业的调整和转型孕育着新一轮繁荣与竞争。理顺市场脉络,发掘涂料商机。我们翘首期盼,也热切关注着涂料行业向“由大转强”的目标发展。
  涂料作为人们生产生活中不可或缺的产品,实现低碳,既是买家拥有绿色环保生活所期盼的,同时也是商家掘金的好契机,那么涂料行业“低碳”化发展真的会实至名归吗?低碳,顾名思义就是减少二氧化碳温室气体的排放量,而将低碳一词付诸商业,就形成了低碳经济。
  南极冰川的融化,大量动植物的神秘死亡,全球降水量的普遍不均,无疑不在警醒着世人,全球气候正在面临着严峻的考验,各种会议的召开,呼吁着人们走低碳环保之路,不难看出全球正经历着从工业革命至今的第三次革命——低碳革命
  涂料企业争相走上“低碳”道路
  涂料作为人们生产生活中不可或缺的产品,实现低碳,既是买家拥有绿色环保生活所期盼的,同时也是商家掘金的好契机,那么涂料行业“低碳”化发展真的会实至名归吗?低碳,顾名思义就是减少二氧化碳温室气体的排放量,而将低碳一词付诸商业,就形成了低碳经济,何谓低碳经济呢?低碳经济是以低能耗、低污染、低排放为基础的经济模式,是人类社会继农业文明、工业文明之后的又一次重大进步。低碳经济实质是能源高效利用、清洁能源开发、追求绿色GDP的问题,核心是能源技术和减排技术创新、产业结构和制度创新以及人类生存发展观念的根本性转变。
  黏合剂等小型化工企业和铸造冲天炉、单段煤气发生炉等生产工艺及设备。据悉,涂料作为石化行业的一个细分行业,近年始终在强调如何降低能耗,提高产业经济。在2011年,涂料行业的低碳节能减排更是备受国家关注,一个企业要想继续健康持续的生存下去,就必须从自身发展的角度积极采取措施,推动节能减排目标的实现。如何寻找到适合中国涂料产业的“低碳经济路线图”,将成为未来对于涂料产业健康发展尤为关键的措施。
  多种技术促使涂料行业“低碳”前行
  面对未来“低碳”的发展趋势,涂料行业其实早有准备。近年来,涂料行业一直致力于开发低污染、高固体份或无溶剂包括粉末、光固化涂料、水性涂料耐高温隔热保温涂料和志盛耐1700℃高温防腐涂料;开发低环境风险的防污技术和防污涂料;开发非铅、铬的防锈颜料及替代品开发钛白粉、氧化铁颜料的清洁生产工艺;积极制定涂料行业清洁生产工艺评价标准等,以推动涂料行业新工艺、新材料和新技术的发展。另外,近几年开发的玻璃节能涂料、辐射散热降温涂料、防晒隔热涂料、耐高温封闭涂料、高效耐污损太阳热吸收涂料等新型涂料,也为涂料行业在“低碳”道路上带来了新的发展机遇。

更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
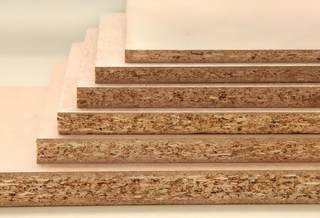
我国刨花板行业:山东省产能最高 连续平压生产为市场主流 鲁丽木业产能领先

我国刨花板行业:山东省产能最高 连续平压生产为市场主流 鲁丽木业产能领先

从产能结构来看,截至2025年底我国刨花板保有309条生产线,其中有刨花板生产线236条,合计生产能力为4658万立方米/年,占比为71.1%;其次为有多功能生产线30条,合计生产能力为1259万立方米/年,占比为19.2%;第三为有定向刨花板生产线43条,合计生产能力为636万立方米/年,占比为9.7%。

2026年07月20日
我国纤维板行业:相关生产企业数量持续下降 佰世达、盛屯两家产能优势领先

我国纤维板行业:相关生产企业数量持续下降 佰世达、盛屯两家产能优势领先

产能结构来看,2025年我国保有120 条连续平压纤维板生产线,合计生产能力为2688 万立方米/年,占比为66.6%;多层压机纤维板生产线保有117 条,生产能力为1315 万立方米/年,占比为32.6%;连续辊压纤维板生产线保有7 条,合计生产能力为34 万立方米/年,占比为0.8%。

2026年07月07日
我国胶合板行业:广西、山东产能领先 市场企业数量锐减 CIMC中集产能优势凸显

我国胶合板行业:广西、山东产能领先 市场企业数量锐减 CIMC中集产能优势凸显

从生产能力来看,2021年到2025年我国胶合板生产能力为先降后增趋势,到2025年我国胶合板生产能力为24600万立方米,同比增长11.3%。

2026年06月29日
我国商混(商品混凝土)行业相关上市企业:中国建材收入及销量继续领跑

我国商混(商品混凝土)行业相关上市企业:中国建材收入及销量继续领跑

2025年26家上市公司共实现商混收入总额779.26亿元,同比减少10.04%,降幅相较于2024年收窄约2.83个百分点。其中,中国建材实现商混收入216.81亿元,仍是商混业务规模最大的上市公司;商混收入第二至第五名依次是西部建设、上海建工、华新建材和华润建材科技,排名依旧并未出现变化。

2026年05月18日
我国陶瓷砖产量连续下滑 出口量额双双走低 政策引导行业绿色转型升级

我国陶瓷砖产量连续下滑 出口量额双双走低 政策引导行业绿色转型升级

出口来看,2020-2025年,我国陶瓷砖出口量呈先降后升再降走势。2025 年我国陶瓷砖出口量 5.67 亿㎡,同比下降 5.5%。

2026年04月20日
我国生态砖行业市场集中度稳步提升 透水砖、再生骨料路线均主导市场

我国生态砖行业市场集中度稳步提升 透水砖、再生骨料路线均主导市场

市场规模来看,近年来我国生态砖行业市场规模保持增长。2025年我国生态砖行业市场规模达486.3亿元,同比增长9.7%。

2026年04月20日
我国水泥行业:CR3份额占比超35% 中国建材、海螺水泥凭产能优势处第一梯队

我国水泥行业:CR3份额占比超35% 中国建材、海螺水泥凭产能优势处第一梯队

从产能来看,2020年之后我国水泥熟料产能持续下降,到2025年我国水泥熟料产能约为171205.8万吨,同比下降4.5%。

2026年01月23日
我国砂石行业:产量及参与者数量持续下降 华新水泥、中国建材凭产能优势处第一梯队

我国砂石行业:产量及参与者数量持续下降 华新水泥、中国建材凭产能优势处第一梯队

从行业竞争梯队来看,位于我国砂石行业第一梯队的企业为华新水泥、中国建材,产能在2亿吨以上;位于行业第二梯队的企业为中国电建、海螺水泥、浙江资源,产能在1亿吨到2亿吨之间;位于行业第三梯队的企业为华润建材、福建育华、国泰港口、惠州交投、葛洲坝集团第一工程等,产能在1亿吨以下。

2025年11月19日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部