
1、竞争优势
参考观研天下发布《2018-2023年中国锂电池负极材料产业市场竞争现状调研与未来发展趋势预测报告》
(1)客户优势
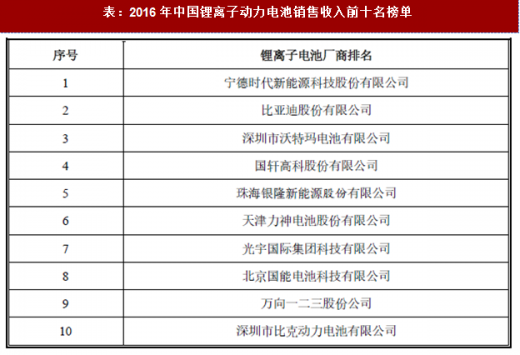
公司在负极材料行业多年耕耘,已成为行业中具有相对较强竞争力的主要厂商之一。公司与宁德时代、天津力神、鹏辉能源、远东福斯特、中航锂电、孚能科技、比克电池19等知名锂离子电池厂商建立了密切的业务合作关系。2017年,公司已实现对比亚迪、国轩高科、珠海银隆、亿纬锂能、万向集团、现代集团小批量供货。
(2)技术与研发优势
公司是锂离子电池负极材 料的主要厂商之一,拥有独特低温改性技术、表 料的主要厂商之一,拥有独特低温改性技术、表 料的主要厂商之一,拥有独特低温改性技术、表 面修饰技术、石墨化 面修饰技术、石墨化 炭化复合技术,并针 对高倍率、快充等特殊应用场景进行化复合技术,并针 对高倍率、快充等特殊应用场景进行化复合技术,并针 对高倍率、快充等特殊应用场景进行对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 可。公司的 可。公司的 “沥青液相包覆改性人造石墨的负极材料 ”、“改性锂电池石墨坩埚 废料 负极材”、“高端容量压实复合石墨 ”和“高容量人造石墨 ”通过广 东省高新 技术企业协会的鉴定,被认为 技术企业协会的鉴定,被认为 “广东省高新技术产品 ”。公司在自主 。
研发基础上,与中山大学、香港科技大学等国内著名研究机构进行产学研合作、充分利用研究机构的技术资源,结合企业需要共同开发新产品,增强研发实力。截止至报告日,公司拥有专利技术共47项,其中发明专利8项,实用新型专利39项。2016年,公司获评为广东省科学技术厅认定的“广东省工程技术研究中心”。
(3)地理位置优势
广东区域作为锂离子电池产业起步相对较早的区域,已形成一批领先的锂离子电池产业集群,2016年广东地区生产锂离子电池产量达33.44亿只,占全国产量的42.65%。诸多著名锂离子电池产业链企业,如星源材质(隔膜)、天赐材料(电解液)、比亚迪(锂离子电池、新能源汽车)、沃特玛(新能源客车)均位于广东区域,已形成较强的产业链集聚效应。发行人位于广东区域,有助于发行人与邻近客户结成紧密合作关系,接触最新行业信息,抓准研发方向并拓展客户资源。
(4)质量管理优势
公司在整个生产过程严格按照TS16949质量体系、ISO14001环境体系和ISO18001职业健康安全体系要求,广泛运用APQP、FMFA、PPAP、MSA、SPC等汽车行业五大质量管理工具。公司副总经理是公司全面质量管理的负责人。公司设有品质中心,负责质量管理工作以及品质控制实施工作。目前公司设有现场质量控制室、XRD测试室、SEM测试室、ICP测试室、基础理化测试室和电化学性能测试室等,对公司原料入库、生产制程、包装、仓储、运输、交付等整个过程环节进行严格质量控制。公司还通过技术专员沟通交流、提供技术支持的形式,协助上游原材料厂商提高原材料质量。
(5)动力电池市场布局优势
近年来,新能源汽车市场发展较快,动力电池爆发式增长,其增速远高于锂离子电池行业整体增速。据高工锂电的统计,动力电池占锂离子电池的比例从2014年的14.72%快速增长到2016年的45.08%,且预计未来几年仍将维持高增长态势。
发行人的产品结构以人造石墨为主,目前主要下游客户集中在动力电池领域。从客户结构看,结合中国化学与物理电源行业协会提供的信息,发行人已与“2016年中国动力电池销售收入前10的锂离子电池厂商”的其中3家建立密切的业务合作关系,并为另外4家厂商小批量供货。从产品结构看,发行人产品以人造石墨为主,而人造石墨是目前动力电池市场主要使用的负极材料。因此,发行人在动力电池领域具有布局优势。
2、竞争劣势
(1)生产规模还需进一步扩大
负极材料行业具有较强的规模壁垒。首先,为获取足够的成本优势,负极材料企业需要拥有较大的产能,通过大量采购获得原材料成本优势,并通过批量生产摊薄固定成本。其次,具有较大的产能规模,是负极材料厂商拓展并获取巨头客户的前置条件,并因此形成阻止其他新进入者抢占市场份额的规模壁垒。最后,当负极材料生产达到一定规模,将石墨化等原本通过外协完成的环节转为自行完成才具有经济上的可行性,并由此进一步提高企业的质量稳定性。
虽然在过去几年里,发行人的产能、规模均有较大规模的提升,客户结构得到明显改善,但相比贝特瑞、上海杉杉、璞泰来等行业巨头公司依然有一定的差距,也面临如深圳斯诺、星城石墨、翔丰华等新兴负极材料公司的竞争。为保持公司的竞争力,公司仍需要持续投入资金,扩充生产规模,以进一步获取成本控制、客户获取上的全方面优势。
(2)高速发展带来管理难度
目前,公司规模相对较小,组织结构及管理流程偏简单。随着公司业务高速发展,收入不断增长,公司必然面临组织结构与管理流程的变更,变更趋势是从简单化趋向复杂化,从单一公司制趋向事业部或集团制,从弱管理能力要求到需要较强的管理能力。如果公司不能较好储备相应的管理人才,并尽快提升管理能力以面对未来的组织变革,将导致公司管理效率降低,影响公司的成长性。
(3)暂未拥有石墨化产能
目前,公司的石墨化加工环节通过委外加工完成。石墨化系碳素行业的传统成熟工艺,市场上的石墨化加工产能充足,能提供石墨化服务的厂商较多,但仍可能在生产排期、质量把控等方面对发行人构成一定影响。同行业厂商中,上海杉杉、贝特瑞均有自建(或同集团下)的石墨化产能,且同行业新兴厂商如璞泰来、星城石墨也积极谋划或实施收购石墨化厂商。发行人现正通过子公司内蒙凯金在商都建设石墨化加工生产线,以完善产业链布局。
参考观研天下发布《2018-2023年中国锂电池负极材料产业市场竞争现状调研与未来发展趋势预测报告》
(1)客户优势
公司在负极材料行业多年耕耘,已成为行业中具有相对较强竞争力的主要厂商之一。公司与宁德时代、天津力神、鹏辉能源、远东福斯特、中航锂电、孚能科技、比克电池19等知名锂离子电池厂商建立了密切的业务合作关系。2017年,公司已实现对比亚迪、国轩高科、珠海银隆、亿纬锂能、万向集团、现代集团小批量供货。
表:2016年中国锂离子动力电池销售收入前十名榜单
(2)技术与研发优势
公司是锂离子电池负极材 料的主要厂商之一,拥有独特低温改性技术、表 料的主要厂商之一,拥有独特低温改性技术、表 料的主要厂商之一,拥有独特低温改性技术、表 面修饰技术、石墨化 面修饰技术、石墨化 炭化复合技术,并针 对高倍率、快充等特殊应用场景进行化复合技术,并针 对高倍率、快充等特殊应用场景进行化复合技术,并针 对高倍率、快充等特殊应用场景进行对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 对性开发,产品因高能量密度、较低膨胀长循环等特得到下游厂商的认 可。公司的 可。公司的 “沥青液相包覆改性人造石墨的负极材料 ”、“改性锂电池石墨坩埚 废料 负极材”、“高端容量压实复合石墨 ”和“高容量人造石墨 ”通过广 东省高新 技术企业协会的鉴定,被认为 技术企业协会的鉴定,被认为 “广东省高新技术产品 ”。公司在自主 。
研发基础上,与中山大学、香港科技大学等国内著名研究机构进行产学研合作、充分利用研究机构的技术资源,结合企业需要共同开发新产品,增强研发实力。截止至报告日,公司拥有专利技术共47项,其中发明专利8项,实用新型专利39项。2016年,公司获评为广东省科学技术厅认定的“广东省工程技术研究中心”。
(3)地理位置优势
广东区域作为锂离子电池产业起步相对较早的区域,已形成一批领先的锂离子电池产业集群,2016年广东地区生产锂离子电池产量达33.44亿只,占全国产量的42.65%。诸多著名锂离子电池产业链企业,如星源材质(隔膜)、天赐材料(电解液)、比亚迪(锂离子电池、新能源汽车)、沃特玛(新能源客车)均位于广东区域,已形成较强的产业链集聚效应。发行人位于广东区域,有助于发行人与邻近客户结成紧密合作关系,接触最新行业信息,抓准研发方向并拓展客户资源。
(4)质量管理优势
公司在整个生产过程严格按照TS16949质量体系、ISO14001环境体系和ISO18001职业健康安全体系要求,广泛运用APQP、FMFA、PPAP、MSA、SPC等汽车行业五大质量管理工具。公司副总经理是公司全面质量管理的负责人。公司设有品质中心,负责质量管理工作以及品质控制实施工作。目前公司设有现场质量控制室、XRD测试室、SEM测试室、ICP测试室、基础理化测试室和电化学性能测试室等,对公司原料入库、生产制程、包装、仓储、运输、交付等整个过程环节进行严格质量控制。公司还通过技术专员沟通交流、提供技术支持的形式,协助上游原材料厂商提高原材料质量。
(5)动力电池市场布局优势
近年来,新能源汽车市场发展较快,动力电池爆发式增长,其增速远高于锂离子电池行业整体增速。据高工锂电的统计,动力电池占锂离子电池的比例从2014年的14.72%快速增长到2016年的45.08%,且预计未来几年仍将维持高增长态势。
发行人的产品结构以人造石墨为主,目前主要下游客户集中在动力电池领域。从客户结构看,结合中国化学与物理电源行业协会提供的信息,发行人已与“2016年中国动力电池销售收入前10的锂离子电池厂商”的其中3家建立密切的业务合作关系,并为另外4家厂商小批量供货。从产品结构看,发行人产品以人造石墨为主,而人造石墨是目前动力电池市场主要使用的负极材料。因此,发行人在动力电池领域具有布局优势。
2、竞争劣势
(1)生产规模还需进一步扩大
负极材料行业具有较强的规模壁垒。首先,为获取足够的成本优势,负极材料企业需要拥有较大的产能,通过大量采购获得原材料成本优势,并通过批量生产摊薄固定成本。其次,具有较大的产能规模,是负极材料厂商拓展并获取巨头客户的前置条件,并因此形成阻止其他新进入者抢占市场份额的规模壁垒。最后,当负极材料生产达到一定规模,将石墨化等原本通过外协完成的环节转为自行完成才具有经济上的可行性,并由此进一步提高企业的质量稳定性。
虽然在过去几年里,发行人的产能、规模均有较大规模的提升,客户结构得到明显改善,但相比贝特瑞、上海杉杉、璞泰来等行业巨头公司依然有一定的差距,也面临如深圳斯诺、星城石墨、翔丰华等新兴负极材料公司的竞争。为保持公司的竞争力,公司仍需要持续投入资金,扩充生产规模,以进一步获取成本控制、客户获取上的全方面优势。
(2)高速发展带来管理难度
目前,公司规模相对较小,组织结构及管理流程偏简单。随着公司业务高速发展,收入不断增长,公司必然面临组织结构与管理流程的变更,变更趋势是从简单化趋向复杂化,从单一公司制趋向事业部或集团制,从弱管理能力要求到需要较强的管理能力。如果公司不能较好储备相应的管理人才,并尽快提升管理能力以面对未来的组织变革,将导致公司管理效率降低,影响公司的成长性。
(3)暂未拥有石墨化产能
目前,公司的石墨化加工环节通过委外加工完成。石墨化系碳素行业的传统成熟工艺,市场上的石墨化加工产能充足,能提供石墨化服务的厂商较多,但仍可能在生产排期、质量把控等方面对发行人构成一定影响。同行业厂商中,上海杉杉、贝特瑞均有自建(或同集团下)的石墨化产能,且同行业新兴厂商如璞泰来、星城石墨也积极谋划或实施收购石墨化厂商。发行人现正通过子公司内蒙凯金在商都建设石墨化加工生产线,以完善产业链布局。
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







