咨询热线

400-007-6266

010-86223221

2018年我国三元材料行业竞争格局及现状分析(图)

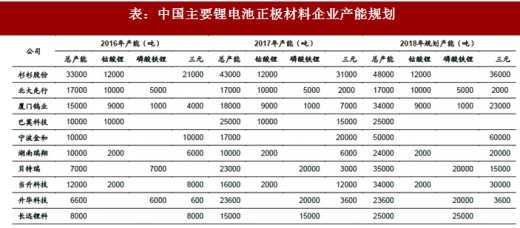
        三元材料的生产格局较为松散,2016年CR4产量占比仅为53%,远低于钴酸锂行业的68%,竞争相对激烈。目前传统钴酸锂企业天津巴莫、厦门钨业等以及磷酸铁锂企业湖南升华等纷纷转向三元材料并加速扩产,以三元材料见长的宁波金和、当升科技仍在快速崛起,市场竞争格局仍有待优化。
       参考观研天下发布《2018年中国三元材料行业分析报告-市场运营态势与发展趋势研究》
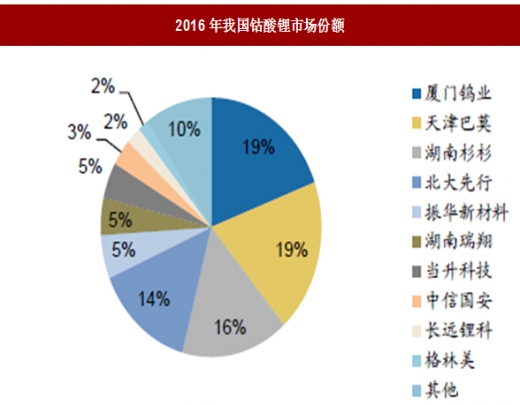
 
图:2016年我国钴酸锂市场份额

图:2016年国内三元材料市场份额


表:中国主要锂电池正极材料企业产能规划
 

       合作上游资源,建立对接下游电池厂商的渠道优势。动力电池行业已经开始进入洗牌期,电池厂商之间加速分化,绑定优质客户将可以迅速放大产销增速,提升市场份额。因此,第三方正极企业向上游合作布局有助于形成成本优势、维持盈利能力,同时绑定下游电池客户获取市场份额将可获得较大业绩增速。

表:电池-三元正极企业供应关系
 

       高镍三元符合高能量密度的政策引导方向,先发优势将获取更高毛利。正极材料性能要求主要是首次重放效率90%以上、容量、高温储存、控制气涨等。目前国内三元材料中NCM523仍为主流,而NCM811和NCA尚未实现商业化应用,循环、高温存储等问题尚未充分解决。新版新能源汽车补贴方案将能量密度指标与补贴标准挂钩,镍含量提升将显著提升能量密度,符合政策引导方向。 

       目前随着竞争者的不断加入,三元同质化产品的毛利不断走低,NCM111和NCM523相对低端,竞争者众多,因此毛利较低,而NCM622/811产品将能获得技术领先的溢价,提高公司毛利水平,优先掌握高镍三元正极技术并能稳定供货的企业将具备客户粘性。
表:高镍三元材料布局进度


资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。
【产业链】我国超硬材料行业产业链图解及上中游相关企业竞争优势分析

【产业链】我国超硬材料行业产业链图解及上中游相关企业竞争优势分析

我国超硬材料行业产业链上游主要为原辅材料及设备,涉及石墨、叶腊石、白云石、六面顶压机、MPCVD设备等;中游为超硬材料及其制品的生产制造,其中超硬材料制品包括超硬刀具、钻探工具、锯切工具、超硬磨具和培育钻石;下游为应用领域,涵盖航空航天、半导体、汽车、光伏、建筑等。

2026年10月03日
我国稀土行业:供给约束持续强化 2026年上半年多家上市企业营收高增

我国稀土行业:供给约束持续强化 2026年上半年多家上市企业营收高增

在2026年4月工信部、自然资源部下发的稀土开采总量控制指标是28.5万吨稀土氧化物,比2025年的27万吨只多了约5%,其中中重稀土3.9万吨,同比只增2.6%。

2026年09月09日
质子交换膜行业:科润新材、东岳未来居全球及中国市场份额前二 寡头垄断格局成型

质子交换膜行业:科润新材、东岳未来居全球及中国市场份额前二 寡头垄断格局成型

2023-2025年全球质子交换膜市场规模保持增长。2025年全球质子交换膜市场规模为20.90亿元,预计2026年市场规模将超30亿元。

2026年09月03日
我国铁矿石行业:市场竞争激烈  鞍钢资源、宝武资源、包钢集团处第一梯队

我国铁矿石行业:市场竞争激烈 鞍钢资源、宝武资源、包钢集团处第一梯队

从市场集中度来看,2025年我国铁矿石行业CR3、CR5、CR7市场份额占比分别为27.1%、31.4%、33.2%。整体来看,我国铁矿石市场集中度较低。

2026年08月17日
我国焊接材料行业:2025年前三季度上市公司净利润分化明显 华光新材盈利能力突出

我国焊接材料行业:2025年前三季度上市公司净利润分化明显 华光新材盈利能力突出

我国焊接材料行业产业链上游主要包括钢铁、有色金属和焊接设备三大板块;中游为焊接材料制造;下游为应用领域,应用于工程建筑、工业制造、能源化工等。

2026年08月05日
我国熔融盐储能行业“东部集聚、西部发力”空间格局凸显 市场双寡头主导格局成型

我国熔融盐储能行业“东部集聚、西部发力”空间格局凸显 市场双寡头主导格局成型

当前,我国熔融盐储能产业步入快速发展期,技术成熟度持续提升,上市公司主要布局熔融盐储能设备和工程建设两个方向。工程建设、储能系统集成领域,主要上市公司有中国能建、中国电建、东华科技、物产环能等;熔融盐储能装备制造领域,主要上市公司有蓝科高新、东方电热、西子洁能、东方电气、兰石重装、首航高科、上海电气等。

2026年08月03日
我国超材料行业寡头垄断格局凸显 光启技术一家独大

我国超材料行业寡头垄断格局凸显 光启技术一家独大

市场份额来看,2025年中国超材料市场规模约3.6亿美元,折合成人民币约25亿元(按人民币:美元汇率为7:1换算)。其中,光启技术为行业绝对龙头,2025年市场份额约81.4%,位居第一;华秦科技和新劲刚市场份额分别约3.4%和0.5%,市场呈现极高寡占格局。

2026年07月11日
高镍三元正极行业:全球集中度正不断提升 中国企业处于头部 容百稳坐国内龙头

高镍三元正极行业:全球集中度正不断提升 中国企业处于头部 容百稳坐国内龙头

从竞争格局来看,全球高镍三元正极材料市场仍处于成长期,参与主体持续增加,市场竞争日趋激烈,尽管如此,但头部企业占据了较大的市场份额,行业集中度正不断提升。当前技术研发能力、产能规模水平及客户资源积累是决定企业竞争力的核心要素,而在全球高镍三元正极主要生产商包括容百科技、贝特瑞、巴莫科技、住友金属、ECOPRO等里面,中

2026年07月06日
微信客服
微信客服二维码
微信扫码咨询客服
QQ客服
电话客服

咨询热线

400-007-6266
010-86223221
返回顶部