
维持对行业推荐的评级。我们推荐近年来进口替代进度持续,单车价值量不断走高的优质高增长低估值零部件公司,重点推荐在手订单决定了未来几年业绩保持高增长的公司:德尔股份,西泵股份,中鼎股份,宁波高发,星宇股份,拓普集团,东睦股份,银轮股份,精锻科技,威孚高科等。
参考观研天下发布《2018年中国汽车零部件行业分析报告-市场深度调研与投资前景研究》
德尔股份(300473):电泵产品开始放量,单车配套价值提升
1)公司的电泵及自动变速箱油泵等新产品经过多年技术储备,四季度开始逐步释放订单。其中,EHPS 在2018 年将实现对国际知名汽车厂车型30 万台的采购量,产能供不应求,后续将增加50 万台EHPS 产能。自动变速箱油泵今年下半年开始对上汽乘用车、山东盛瑞批量供货,同时还将增加100 万台变速箱油泵产能。
2)完成对德国数据来源:中国统计局,观研天下整理I 公司的收购,今年开始并表。数据来源:中国统计局,观研天下整理I 公司是优质的汽车隔音隔热产品的专业提供商,长期服务于奔驰、宝马、奥迪、福特、大众和雷诺尼桑等世界级汽车集团,此次并购,一方面公司实现产品多样化、增厚公司业绩;其次,获得接触更多高端客户的机会,契合国际化布局战略。
西泵股份(002536):产品结构和客户结构持续升级,业绩逐步释放
1)公司经过连续几年的战略调整,乘用车配套零部件占比持续提升,同时产品结构持续优化,高端产品如电子开关水泵、涡轮增压器壳体等产品的销售额占比增加,带动公司业绩提升。
2)随着水泵和涡轮增压器壳体项目的新建产能逐步落地,单个产品利润率回升,公司的规模投资将持续减少,固定费用不再有明显增加,财务费用降低,利润得以同步提升。
中鼎股份(000887):非轮胎橡胶件龙头,竞争力持续提升
1)国内非轮胎橡胶制品行业龙头,2017 年全球非轮胎橡胶制品排行榜第18名。近几年公司营收增长主要得益于公司的全球化投资战略,海外收入大幅增长
2)非轮胎橡胶件行业具有品种多、批量大,生产过程中人工工序较多的特点,在本地化采购趋势下,一些劳动力密集型的零部件产业有望实现较快速的国产替代,公司进口替代的长期发展目标明确。
3)公司近年来通过一系列收购和合作进入新能源汽车领域,从传统汽车向新能源汽车进行转型。目前在热管理设备、充电桩、电池等方面均有布局
宁波高发(603788): 业绩优异稳步成长,产品结构持续升级
1)公司核心产品从最开始的汽车变速箱手动换挡操纵系统到自动挡操纵系统,变速操纵杆自动挡比例持续上升,再到电子换挡系统,布局未来的增长空间,逐步进行产品优化升级,主动适应市场需求。
2)2017年的增长主要来自变速操纵器的结构升级,自动挡比例继续提升,以及下游客户吉利汽车销量的高增长。拉索产品成功配套一汽大众奥迪车型,优质客户将带来持续性的获利增长,此外电子油门踏板继续突破新客户。
星宇股份(601799):自主品牌车灯龙头,进入全球供应体系
1)公司客户涵盖一汽大众(包括后市场)、一汽丰田、广汽乘用车、上海大众、一汽自主、吉利汽车、沃尔沃(中国)和奇瑞捷豹路虎等整车制造商,在国内已经与小糸、海拉、法雷奥等国际一线车灯供应商展开正面竞争。通过为宝马、奔驰等中高端豪华车的配套切入全球市场配套体系,2014 年获得奥迪SUV 后组合灯开发项目,2016 年获得宝马2 系全球开发项目。
2)公司产品实现了从小灯到大灯,从传统车灯到LED 车灯的结构升级。技术壁垒高、毛利水平高的前大灯和后组合灯已经成为公司力推的主要产品,未来公司将处于盈利不断释放的过程。
3)公司开始向智能化车灯领域进军,2014 年该公司第一款AFS 前照灯成功研发并投产,配套广汽传祺GS4 高配车型,实现了智能化产品的量产。公司在智能化领域具有深厚储备
3)预测2017年实现归母净利润2.0亿元,2018年归母净利润2.4亿元。
拓普集团(601689):吉利单车配套价值提升,通用海外订单逐步释放
1)NVH 减震器先后获得通用全球8 年10 亿元,6 年16.8 亿元人民币同步研发大单,约相当于每年新增15%的收入贡献, 海外市场拿单能力获得认可。国内市场供应吉利产品单车配套价值提升,同时销量随热销车型增长,收入增长提速。
2)汽车电子产品线持续扩充,伴随叶片泵(第二代电子真空泵)和高毛利产品IBS(智能刹车系统)即将逐步量产,智能刹车系统零部件步入成长期。定增19.6 亿元将投入的IBS 项目已经进入规划阶段,开始量产以后,将是未来重要的业绩增长点。
银轮股份(002126):新客户持续拓展,系统配套能力提升
1)国内汽车热交换器龙头,持续全球化战略布局。在2015年先后收购美国热动力公司(TDI)100%股权,和德国普锐70%股权,在2016年先后与佛吉亚和皮尔博格签订合资协议,海外并购持续推进,以掌握热交换系统及尾气处理系统的全球领先技术。
2)2015年公司控股德国普锐,引进DPF技术,又于今年12月与皮尔博格成立合资公司,以生产废气再循环(EGR)冷却模块,公司将享受到排放标准升级带来的内生性需求增量。此外10月28日与佛吉亚签订合资合同,引入佛吉亚全球领先的尾气排放控制技术,开发满足国六排放标准的尾气后处理产品,布局未来市场。
精锻科技(300258):订单完成率逐步提升,DCT国产化带动结合齿业务增长
1)深度配套大众,DCT 国产化带动结合齿业务增长,其中公司对大众大连工厂DQ200 双离合自动变速器结合齿项目的供货份额由原先年需求90 万台套的40%提升到年需求140 万台套的80%,预计带来1.5 亿元的收入增量2)收购诺依克拓展VVT 产品,进入汽车电子电控市场。宁波工厂原有生产线改造后再加上新增的产能合计已具备每年出产80 万套左右的能力,VVT 业务将成为公司新增长点。
东睦股份(600114):国内汽车零部件粉末冶金工艺龙头,优质客户结构推动业绩持续增长
1)客户包括汽车及家电行业,其中主要收入来自汽车零部件业务。近年来在与对手的竞争中,逐步取代GKN等国际配套商,进口替代效应明显。
2)国际零部件公司排名前40的巨头中,公司为超过10家公司做Tier2 配套,优秀的客户结构验证公司在汽车零部件粉末冶金工艺上具有国际竞争力,未来有进一步取得新订单的能力。
威孚高科(000581):低估值高技术壁垒,优秀的现金流及分红
1)产品满足重型发动机和轻型整车国Ⅳ以上排放法规的需要,其中燃油喷射系统作为汽车核心零部件技术壁垒高,构筑竞争护城河。
2)公司汽车尾气后处理业务处于国内领先地位,逐渐切入一汽、东风、上汽、北汽等合资品牌汽车市场。

参考观研天下发布《2018年中国汽车零部件行业分析报告-市场深度调研与投资前景研究》
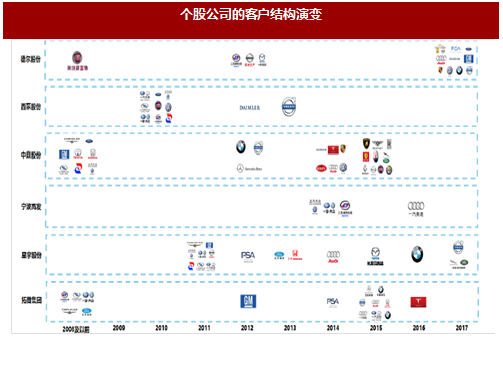
图:个股公司的客户结构演变
德尔股份(300473):电泵产品开始放量,单车配套价值提升
1)公司的电泵及自动变速箱油泵等新产品经过多年技术储备,四季度开始逐步释放订单。其中,EHPS 在2018 年将实现对国际知名汽车厂车型30 万台的采购量,产能供不应求,后续将增加50 万台EHPS 产能。自动变速箱油泵今年下半年开始对上汽乘用车、山东盛瑞批量供货,同时还将增加100 万台变速箱油泵产能。
2)完成对德国数据来源:中国统计局,观研天下整理I 公司的收购,今年开始并表。数据来源:中国统计局,观研天下整理I 公司是优质的汽车隔音隔热产品的专业提供商,长期服务于奔驰、宝马、奥迪、福特、大众和雷诺尼桑等世界级汽车集团,此次并购,一方面公司实现产品多样化、增厚公司业绩;其次,获得接触更多高端客户的机会,契合国际化布局战略。
西泵股份(002536):产品结构和客户结构持续升级,业绩逐步释放
1)公司经过连续几年的战略调整,乘用车配套零部件占比持续提升,同时产品结构持续优化,高端产品如电子开关水泵、涡轮增压器壳体等产品的销售额占比增加,带动公司业绩提升。
2)随着水泵和涡轮增压器壳体项目的新建产能逐步落地,单个产品利润率回升,公司的规模投资将持续减少,固定费用不再有明显增加,财务费用降低,利润得以同步提升。
中鼎股份(000887):非轮胎橡胶件龙头,竞争力持续提升
1)国内非轮胎橡胶制品行业龙头,2017 年全球非轮胎橡胶制品排行榜第18名。近几年公司营收增长主要得益于公司的全球化投资战略,海外收入大幅增长
2)非轮胎橡胶件行业具有品种多、批量大,生产过程中人工工序较多的特点,在本地化采购趋势下,一些劳动力密集型的零部件产业有望实现较快速的国产替代,公司进口替代的长期发展目标明确。
3)公司近年来通过一系列收购和合作进入新能源汽车领域,从传统汽车向新能源汽车进行转型。目前在热管理设备、充电桩、电池等方面均有布局
宁波高发(603788): 业绩优异稳步成长,产品结构持续升级
1)公司核心产品从最开始的汽车变速箱手动换挡操纵系统到自动挡操纵系统,变速操纵杆自动挡比例持续上升,再到电子换挡系统,布局未来的增长空间,逐步进行产品优化升级,主动适应市场需求。
2)2017年的增长主要来自变速操纵器的结构升级,自动挡比例继续提升,以及下游客户吉利汽车销量的高增长。拉索产品成功配套一汽大众奥迪车型,优质客户将带来持续性的获利增长,此外电子油门踏板继续突破新客户。
星宇股份(601799):自主品牌车灯龙头,进入全球供应体系
1)公司客户涵盖一汽大众(包括后市场)、一汽丰田、广汽乘用车、上海大众、一汽自主、吉利汽车、沃尔沃(中国)和奇瑞捷豹路虎等整车制造商,在国内已经与小糸、海拉、法雷奥等国际一线车灯供应商展开正面竞争。通过为宝马、奔驰等中高端豪华车的配套切入全球市场配套体系,2014 年获得奥迪SUV 后组合灯开发项目,2016 年获得宝马2 系全球开发项目。
2)公司产品实现了从小灯到大灯,从传统车灯到LED 车灯的结构升级。技术壁垒高、毛利水平高的前大灯和后组合灯已经成为公司力推的主要产品,未来公司将处于盈利不断释放的过程。
3)公司开始向智能化车灯领域进军,2014 年该公司第一款AFS 前照灯成功研发并投产,配套广汽传祺GS4 高配车型,实现了智能化产品的量产。公司在智能化领域具有深厚储备
3)预测2017年实现归母净利润2.0亿元,2018年归母净利润2.4亿元。
拓普集团(601689):吉利单车配套价值提升,通用海外订单逐步释放
1)NVH 减震器先后获得通用全球8 年10 亿元,6 年16.8 亿元人民币同步研发大单,约相当于每年新增15%的收入贡献, 海外市场拿单能力获得认可。国内市场供应吉利产品单车配套价值提升,同时销量随热销车型增长,收入增长提速。
2)汽车电子产品线持续扩充,伴随叶片泵(第二代电子真空泵)和高毛利产品IBS(智能刹车系统)即将逐步量产,智能刹车系统零部件步入成长期。定增19.6 亿元将投入的IBS 项目已经进入规划阶段,开始量产以后,将是未来重要的业绩增长点。
银轮股份(002126):新客户持续拓展,系统配套能力提升
1)国内汽车热交换器龙头,持续全球化战略布局。在2015年先后收购美国热动力公司(TDI)100%股权,和德国普锐70%股权,在2016年先后与佛吉亚和皮尔博格签订合资协议,海外并购持续推进,以掌握热交换系统及尾气处理系统的全球领先技术。
2)2015年公司控股德国普锐,引进DPF技术,又于今年12月与皮尔博格成立合资公司,以生产废气再循环(EGR)冷却模块,公司将享受到排放标准升级带来的内生性需求增量。此外10月28日与佛吉亚签订合资合同,引入佛吉亚全球领先的尾气排放控制技术,开发满足国六排放标准的尾气后处理产品,布局未来市场。
精锻科技(300258):订单完成率逐步提升,DCT国产化带动结合齿业务增长
1)深度配套大众,DCT 国产化带动结合齿业务增长,其中公司对大众大连工厂DQ200 双离合自动变速器结合齿项目的供货份额由原先年需求90 万台套的40%提升到年需求140 万台套的80%,预计带来1.5 亿元的收入增量2)收购诺依克拓展VVT 产品,进入汽车电子电控市场。宁波工厂原有生产线改造后再加上新增的产能合计已具备每年出产80 万套左右的能力,VVT 业务将成为公司新增长点。
东睦股份(600114):国内汽车零部件粉末冶金工艺龙头,优质客户结构推动业绩持续增长
1)客户包括汽车及家电行业,其中主要收入来自汽车零部件业务。近年来在与对手的竞争中,逐步取代GKN等国际配套商,进口替代效应明显。
2)国际零部件公司排名前40的巨头中,公司为超过10家公司做Tier2 配套,优秀的客户结构验证公司在汽车零部件粉末冶金工艺上具有国际竞争力,未来有进一步取得新订单的能力。
威孚高科(000581):低估值高技术壁垒,优秀的现金流及分红
1)产品满足重型发动机和轻型整车国Ⅳ以上排放法规的需要,其中燃油喷射系统作为汽车核心零部件技术壁垒高,构筑竞争护城河。
2)公司汽车尾气后处理业务处于国内领先地位,逐渐切入一汽、东风、上汽、北汽等合资品牌汽车市场。

表:重点关注公司及盈利预测
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







