
一、气体扩散层:技术成熟,国内达到小规模生产
多孔气体扩散层将膜电极组合体夹在中间,主要起气体扩散的作用。多孔扩散层的主要功能包括:①实现气体在催化层表面的扩散;②提供机械支撑;③导通电流;④排除反应生成水。扩散层的材质是经疏水材料处理的碳基材料(碳纸或碳布)。疏水材料的作用是防止水在扩散层孔中积聚,影响气体扩散。
气体扩散层通常由基底层和微孔层组成,基底层通常使用多孔的碳纤维纸、碳纤维织布、 碳纤维非纺材料及碳黑纸,也有的利用泡沫金属、金属网等来制备,主要起到支撑微孔层的催化层的作用,微孔层主要是改善基底层孔隙结构的一层碳粉,目的是降低催化层和基底层之间的接触电阻,使得流道气体以及产生水均匀分配。
技术条件最成熟,需提高规模化生产能力。气体扩散层是目前燃料电池堆各部件中技术条件最成熟,商业化利用潜力最好的产品。目前,气体扩散层面临的主要挑战除了大电流密度下水气通畅传质的技术难点外,还存在缺乏大量生产的问题,这使得其成本在燃料电池堆的总成本中仍占相当一部分。DOE 基于巴拉德(Ballard)动力系统公司生产的 GDL 进行成本估算,如大量生产(每年批量生产 50 万个电堆),其价格可下降到 4.45 美元 /m2 。因此,在研究提高扩散层的性能的同时,开发扩散层大规模生产工艺同样是研究重点。
目前碳纸产品主要由几个国际大生产商垄断,包括日本东丽(Toray)和德国 SGL 等。东丽目前占据较大的市场份额,且拥有的碳纸相关专利较多,生产的炭纸具有高导电性、高强度、高气体通过率、表面平滑等优点。
国内产品尚处于小规模生产。上海河森公司有小批量碳纸产品,燃料电池专用高性能气体扩散层具备 1000 平方米/月生产能力。台湾碳能科技公司的碳纸产品价格较低,获得了一定市场认可。同时中南大学、武汉理工大学以及北京化工大学等研究机构也都有研究,其中中南大学提出了化学气相沉积(CVD)热解炭改性碳纸的新技术,发明了与变形机制高度适应的异型结构碳纸,采用干法成型、CVD、催化炭化和石墨化相结合的连续化生产工艺,其产品的耐久性和稳定性有所提升。
二、双极板:石墨板应用广泛,金属板能量密度高,国内具备小规模生产能力
参考观研天下发布《2018年中国燃料电池行业分析报告-市场深度分析与投资前景预测》
双极板是电堆中的“骨架”,与膜电极层叠装配成电堆,在燃料电池中起到支撑、收集电流、为冷却液提供通道、分隔氧化剂和还原剂等作用。
双极板材料主要包括石墨、金属以及复合材料三类。石墨基双极板在燃料电池的环境中具有非常良好的化学稳定性,同时具有很高的导电率,是目前质子交换膜燃料电池研究和应用中最为广泛的材料。金属材料相比石墨材料具有更好的导电和热传导性能,同时金属材料良好的机加工性能会大大降低双极板的加工难度。复合材料双极板能较好地结合石墨板与金属板的优点,使电堆装配后达到更好的效果。
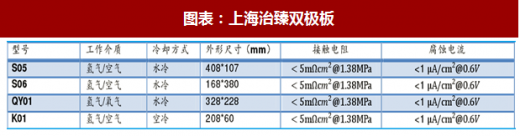
乘用车燃料电池具有高能量密度需求,金属双极板相较于石墨及复合双极板具有明显优势。如日本丰田 Mirai 燃料电池汽车用金属双极板 PEMFC 模块的功率密度达到 3kW/L,英国 Intelligent Energy 的新一代 EC200-192 金属双极板燃料电池模块的功率密度达到 5kW/L。金属双极板使 PEMFC 模块的功率密度大幅提升,金属双极板已成为乘用车燃料电池的主流双极板。目前金属双极板主要供应商有瑞典 Cellimpact、德国 Dana、德国 Grabener、美国 treadstone 等。国内上海治臻新能源装备有限公司已经开发了包括氢空/氢氧、空冷/水冷等适用于各种环境的多款量产金属双极板。上海交大、新源动力、上汽集团和上海治臻联合开发的汽车燃料电池大面积超薄金属双极板设计与精密制造技术获得 2017 年度“中国汽车工业科学技术奖”一等奖。
石墨双极板因为耐久性长,广泛应用于商用车。石墨基双极板的主流供应商有美国 POCO、美国 SHF、美国 Graftech、日本 FujikuraRubber LTD、日本 Kyushu Refractories、英国 Bac2 等。石墨双极板目前已实现国产化,国产厂商主要有上海弘枫、杭州鑫能石墨等。
复合材料双极板近年来也开始有应用,如石墨/树脂复合材料、碳/碳复合材料等,国内具备研制能力。
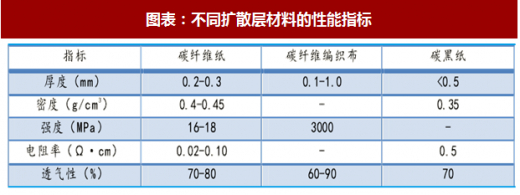
多孔气体扩散层将膜电极组合体夹在中间,主要起气体扩散的作用。多孔扩散层的主要功能包括:①实现气体在催化层表面的扩散;②提供机械支撑;③导通电流;④排除反应生成水。扩散层的材质是经疏水材料处理的碳基材料(碳纸或碳布)。疏水材料的作用是防止水在扩散层孔中积聚,影响气体扩散。
气体扩散层通常由基底层和微孔层组成,基底层通常使用多孔的碳纤维纸、碳纤维织布、 碳纤维非纺材料及碳黑纸,也有的利用泡沫金属、金属网等来制备,主要起到支撑微孔层的催化层的作用,微孔层主要是改善基底层孔隙结构的一层碳粉,目的是降低催化层和基底层之间的接触电阻,使得流道气体以及产生水均匀分配。
图表:不同扩散层材料的性能指标
图表来源:公开资料整理
技术条件最成熟,需提高规模化生产能力。气体扩散层是目前燃料电池堆各部件中技术条件最成熟,商业化利用潜力最好的产品。目前,气体扩散层面临的主要挑战除了大电流密度下水气通畅传质的技术难点外,还存在缺乏大量生产的问题,这使得其成本在燃料电池堆的总成本中仍占相当一部分。DOE 基于巴拉德(Ballard)动力系统公司生产的 GDL 进行成本估算,如大量生产(每年批量生产 50 万个电堆),其价格可下降到 4.45 美元 /m2 。因此,在研究提高扩散层的性能的同时,开发扩散层大规模生产工艺同样是研究重点。
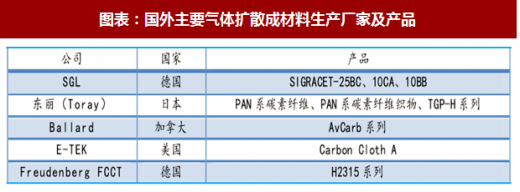
目前碳纸产品主要由几个国际大生产商垄断,包括日本东丽(Toray)和德国 SGL 等。东丽目前占据较大的市场份额,且拥有的碳纸相关专利较多,生产的炭纸具有高导电性、高强度、高气体通过率、表面平滑等优点。
图表:国外主要气体扩散成材料生产厂家及产品
图表来源:公开资料整理
国内产品尚处于小规模生产。上海河森公司有小批量碳纸产品,燃料电池专用高性能气体扩散层具备 1000 平方米/月生产能力。台湾碳能科技公司的碳纸产品价格较低,获得了一定市场认可。同时中南大学、武汉理工大学以及北京化工大学等研究机构也都有研究,其中中南大学提出了化学气相沉积(CVD)热解炭改性碳纸的新技术,发明了与变形机制高度适应的异型结构碳纸,采用干法成型、CVD、催化炭化和石墨化相结合的连续化生产工艺,其产品的耐久性和稳定性有所提升。
二、双极板:石墨板应用广泛,金属板能量密度高,国内具备小规模生产能力
参考观研天下发布《2018年中国燃料电池行业分析报告-市场深度分析与投资前景预测》
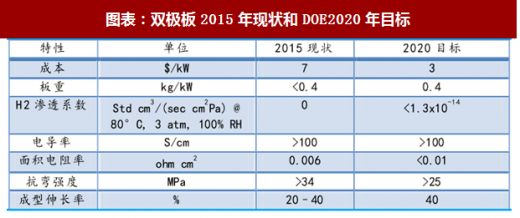
双极板是电堆中的“骨架”,与膜电极层叠装配成电堆,在燃料电池中起到支撑、收集电流、为冷却液提供通道、分隔氧化剂和还原剂等作用。
图表:双极板2015年现状和DOE2020年目标
图表来源:公开资料整理
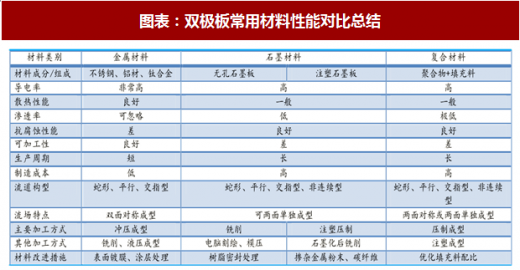
双极板材料主要包括石墨、金属以及复合材料三类。石墨基双极板在燃料电池的环境中具有非常良好的化学稳定性,同时具有很高的导电率,是目前质子交换膜燃料电池研究和应用中最为广泛的材料。金属材料相比石墨材料具有更好的导电和热传导性能,同时金属材料良好的机加工性能会大大降低双极板的加工难度。复合材料双极板能较好地结合石墨板与金属板的优点,使电堆装配后达到更好的效果。
图表:双极板常用材料性能对比总结
图表来源:公开资料整理
乘用车燃料电池具有高能量密度需求,金属双极板相较于石墨及复合双极板具有明显优势。如日本丰田 Mirai 燃料电池汽车用金属双极板 PEMFC 模块的功率密度达到 3kW/L,英国 Intelligent Energy 的新一代 EC200-192 金属双极板燃料电池模块的功率密度达到 5kW/L。金属双极板使 PEMFC 模块的功率密度大幅提升,金属双极板已成为乘用车燃料电池的主流双极板。目前金属双极板主要供应商有瑞典 Cellimpact、德国 Dana、德国 Grabener、美国 treadstone 等。国内上海治臻新能源装备有限公司已经开发了包括氢空/氢氧、空冷/水冷等适用于各种环境的多款量产金属双极板。上海交大、新源动力、上汽集团和上海治臻联合开发的汽车燃料电池大面积超薄金属双极板设计与精密制造技术获得 2017 年度“中国汽车工业科学技术奖”一等奖。
图表:上海治臻双极板
图表来源:公开资料整理
石墨双极板因为耐久性长,广泛应用于商用车。石墨基双极板的主流供应商有美国 POCO、美国 SHF、美国 Graftech、日本 FujikuraRubber LTD、日本 Kyushu Refractories、英国 Bac2 等。石墨双极板目前已实现国产化,国产厂商主要有上海弘枫、杭州鑫能石墨等。
复合材料双极板近年来也开始有应用,如石墨/树脂复合材料、碳/碳复合材料等,国内具备研制能力。
资料来源:公开资料,观研天下整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







