
1、A股唯一煤层气标的,背靠山西丰厚资源
公司于2003年成立,2011年公司成为晋煤集团全资子公司,2016年12月晋煤集团与太原煤气化完成资产置换,公司实现借壳上市,成为A股唯一煤层气开采标的。
公司主要业务为煤矿瓦斯治理及煤层气勘探、开采与利用。全国煤层气开发利用的骨干企业,拥有煤层气井近4000口,形成了煤层气勘察、开发、输送、加工、利用和销售的完整产业链。此外,公司位于目前国内两大煤层气产业发展基地之一的沁水盆地,具有丰富的煤层气储量,资源优势明显,煤层气的抽采量和利用量位居全国前列。
公司收入主要是煤层气销售和打井工程收入两部分。从投资主体来看主要有两种方式:①公司自己投资打井然后抽采售气。②煤矿付费公司打井,公司将井租赁回来后抽采售气。煤层气产业作为清洁能源的重要组成部分,国家与山西省均对煤层气的开采利用给予补贴,国家财政对煤层气开采每立方米补贴0.3元,山西省对煤层气开采每立方米补贴0.1元,并且对煤层气抽采企业执行增值税先征后退政策。
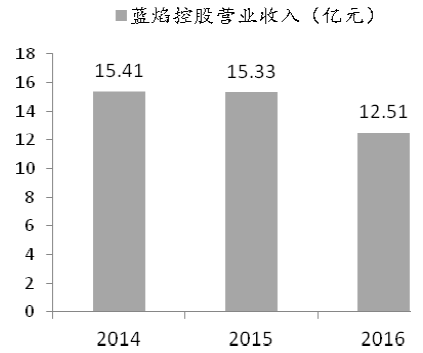
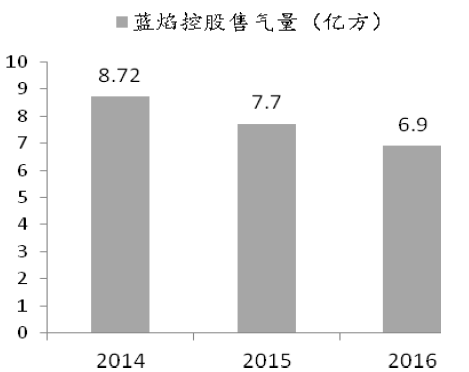
2016年,公司营业收入12.51亿元,归母净利润3.84亿元。2016年公司煤层气产量14.3亿立方米,利用量10.4亿立方米,分别占全国总量的31.6%和26.8%,煤层气销售量6.9亿方。

蓝焰所在的沁水盆地探明的煤层气储量已有超过4000亿立方米,储量非常丰富。目前公司煤层气主产区为沁水煤田晋城矿区,较为成熟开采的区域面积超过170平方公里。同时公司也在阳泉矿区、西山矿区等区块做前期勘探工作。
2017年11月,公司公告中标山西省和顺横岭区块煤层气勘查项目、山西省柳林石西区块煤层气勘查项目、山西省和顺西区块煤层气勘查项目、山西省武乡南区块煤层气勘查项目共4个新区块,合计面积超过600平方公里,接近目前公司成熟开采区域面积的4倍,开发潜力巨大。
公司是山西省当地国企,在优质资源开发上有很大优势。2017年山西省发布的《山西省煤层气资源勘查开发规划(2016-2020年)》中表示,2017-2018年每年都会投放10-15个区块的探矿权,加快煤层气的勘探开发。按照蓝焰控股在山西省煤层气行业的资源与地位,2018年公司还有望继续中标新区块的勘查项目,未来发展空间广阔。
公司于2003年成立,2011年公司成为晋煤集团全资子公司,2016年12月晋煤集团与太原煤气化完成资产置换,公司实现借壳上市,成为A股唯一煤层气开采标的。
公司主要业务为煤矿瓦斯治理及煤层气勘探、开采与利用。全国煤层气开发利用的骨干企业,拥有煤层气井近4000口,形成了煤层气勘察、开发、输送、加工、利用和销售的完整产业链。此外,公司位于目前国内两大煤层气产业发展基地之一的沁水盆地,具有丰富的煤层气储量,资源优势明显,煤层气的抽采量和利用量位居全国前列。
公司收入主要是煤层气销售和打井工程收入两部分。从投资主体来看主要有两种方式:①公司自己投资打井然后抽采售气。②煤矿付费公司打井,公司将井租赁回来后抽采售气。煤层气产业作为清洁能源的重要组成部分,国家与山西省均对煤层气的开采利用给予补贴,国家财政对煤层气开采每立方米补贴0.3元,山西省对煤层气开采每立方米补贴0.1元,并且对煤层气抽采企业执行增值税先征后退政策。
2016年,公司营业收入12.51亿元,归母净利润3.84亿元。2016年公司煤层气产量14.3亿立方米,利用量10.4亿立方米,分别占全国总量的31.6%和26.8%,煤层气销售量6.9亿方。
蓝焰控股营业收入(亿元)
资料来源:观研天下整理
蓝焰控股归母净利润(亿元)

资料来源:观研天下整理
蓝焰控股煤层气销售量(亿方)
资料来源:观研天下整理
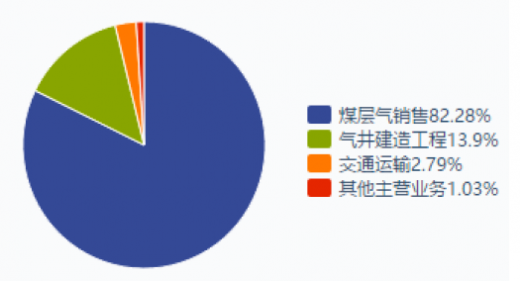
蓝焰控股2016年营收占比
资料来源:观研天下整理
参考观研天下发布《2018年我国煤层气行业资源储量及开发历程未来分析(图)》
山西省是我国煤层气资源最为丰富的省份之一,埋深2000米以内煤层气地质资源总量约8.3万亿立方米,约占全国煤层气资源量的27.7%。截至2015年,山西省累计探明煤层气地质储量5784.01亿立方米,约占全国的88.0%,主要分布在沁水盆地和鄂尔多斯盆地东缘,其中沁水煤田4341.18亿立方米,河东煤田1228.55亿立方米,西山煤田214.28亿立方米。2017年山西省发布的《山西省煤层气资源勘查开发规划(2016-2020年)》提出,目标到到2020年,新增探明地址储量达到1.1-1.4万立方米,地面开采煤层气年抽采量达到200亿立方米,新增产能230-330亿立方米/年;目标到2025年,预计增加探明地质储量5000亿立方米,产量达到250-350亿立方米/年,产能达到450-500亿立方米/年。蓝焰所在的沁水盆地探明的煤层气储量已有超过4000亿立方米,储量非常丰富。目前公司煤层气主产区为沁水煤田晋城矿区,较为成熟开采的区域面积超过170平方公里。同时公司也在阳泉矿区、西山矿区等区块做前期勘探工作。
2017年11月,公司公告中标山西省和顺横岭区块煤层气勘查项目、山西省柳林石西区块煤层气勘查项目、山西省和顺西区块煤层气勘查项目、山西省武乡南区块煤层气勘查项目共4个新区块,合计面积超过600平方公里,接近目前公司成熟开采区域面积的4倍,开发潜力巨大。
公司是山西省当地国企,在优质资源开发上有很大优势。2017年山西省发布的《山西省煤层气资源勘查开发规划(2016-2020年)》中表示,2017-2018年每年都会投放10-15个区块的探矿权,加快煤层气的勘探开发。按照蓝焰控股在山西省煤层气行业的资源与地位,2018年公司还有望继续中标新区块的勘查项目,未来发展空间广阔。
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







