内容提示:《节能与新能源汽车产业发展规划2011—2020年》提出,未来5年,形成支撑电动汽车大规模产业化的关键零部件产业体系,实现动力电池关键材料和生产装备的国产化;形成关键零部件大型企业集团,其中动力电池、电机等关键零部件分别形成3至5家骨干企业,产业集中度超过60%。而到2020年,产业集中度则将达到80%以上。据悉,未来10年,国家将投入500亿元用于重点支持节能与新能源汽车关键技术研发和产业化。
虽然不缺订单,但李学智一直为资金发愁
作为安徽省力霸动力锂电池科技公司总经理,李学智深感无奈,“由于缺乏资金,不能购买生产设备,导致规模跟不上,很多订单接不了。”在接受《中国企业报》记者采访时,李学智称,公司搬到来安县汊河镇经济开发区已经4个多月了,但资金问题一直困扰着他。
今年3月,环保部、发改委等9部门联合发文,将铅蓄电池企业的整治作为今年环保专项行动的首要任务,要求对铅蓄电池行业企业进行彻底排查,全面整治环境违法问题。但相关措施似乎并没有使作为新能源的动力锂电池获得太大的发展空间。
“我们一直在向地方政府咨询,力霸这样的科技创新型企业是否能拿到财政补贴,但是一直没有得到任何答复。实际上,很多政府领导根本不知新能源为何物。”李学智告诉记者,“创业之初,没有抵押物,想从银行贷款简直比登天还难”。
小企业艰难生长
“现在动力锂电池市场观望气氛强烈,很多应用企业不敢大规模使用;另外,国内锂电池生产企业大都是小型的民营企业,自有资金不足,难以做强。”一位业内人士告诉记者。
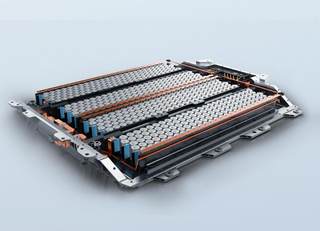
李学智不得不狠心推掉了很多找上门来的订单。不过,他坚信自己研发的磷酸铁锂动力电池优势明显:超长寿命,使用安全,耐高温,大容量,绿色环保,可快速充放电……现在欠缺的是能够催生成熟产品的资金。
现实情况让李学智不得不低头,南京一家客户给了李学智一批订单,只有几百套,而南京的客户每年需要的是5万套。
最近,一家大客户看中了力霸的技术,委托力霸为其研究锂电池产品,现在已经研究了两个多月,受制于资金,导致研发设备跟不上,资金缺口已经达到了上千万元。
“这个产品一旦出来,前景很光明,委托我们研发的这个客户的订单就要上千万元。”李学智有些无奈。
据记者了解,对于锂电池,很多国内大型汽车企业都在观望,一家汽车生产企业负责人告诉记者,由于怕产品技术不过关,不敢大规模上动力锂电池。导致对上游产业不敢进行大规模投资。
中投顾问高级研究员李胜茂指出,实际上电动汽车的安全管理技术也是车企必须掌握的一项核心技术。对于广大消费者来说,电动汽车还是一项比较新的产品,对于车辆的性能和品牌形象都还存在一系列的疑虑,在曝出电动汽车自燃事件后,车辆的安全管理能力尤为受到消费者的重视。
近日,科技部、财政部、工信部和发改委等四部委,联合发布新能源汽车示范推广“安全令”,其中强调要对示范运行的新能源汽车进行安全监控,特别是加强对动力电池和燃料电池工作状态的监控。
这导致了李学智和他的力霸只能靠自有资金维持。
有专家指出,车用锂电池领域发展迟缓,电动车EV和混合动力车PHEV和HEV性价比偏低,主要依靠政府补贴。而欧美经济体都试图减少财政开支,政府补贴政策可能被取消或减少。未来3至5年内,电动车和混合动力车价格都无法降低,市场依然低迷。
多氟多董事长李世江坦言,虽然在国内,我们很多技术标准已经上升为国家标准,但是跟国际相比,我们还要用好几年的时间去追赶,国内这方面的研发人才和研究经费实在太少了,未来之路还很漫长。
被迫“联姻”大企业
在接到记者的电话之前,李学智刚刚和一家大企业在谈判。
“有一家南京的大型企业想和我们合作,可能是并购,也可能是联合。只有这样,公司才能活下去。”李学智说。
很多国家的支持政策力霸根本享受不到,这是力霸寻求和大企业“联姻”的原因。李学智说:“很多政策都是被大企业享受到了,我们根本沾不到边。”
以力霸为例,安徽省要求力霸这种类型的企业必须有6项专利技术,而力霸已经达到了5项,还有一些看起来较为苛刻的条件令力霸望而却步。
此外,安徽省对力霸这种企业最高有1.5亿元、最低200万元的资金支持,但力霸至今没有享受到。
国家政策扶持大企业的意图愈发明显
《节能与新能源汽车产业发展规划2011—2020年》提出,未来5年,形成支撑电动汽车大规模产业化的关键零部件产业体系,实现动力电池关键材料和生产装备的国产化;形成关键零部件大型企业集团,其中动力电池、电机等关键零部件分别形成3至5家骨干企业,产业集中度超过60%。而到2020年,产业集中度则将达到80%以上。据悉,未来10年,国家将投入500亿元用于重点支持节能与新能源汽车关键技术研发和产业化。
“像力霸这样手中握有核心技术的锂电池企业未来的生产空间将被压缩。”李学智告诉记者。
在近期举行的一次锂电池相关会议上,报名参会的锂电池企业比去年多了一倍,和往年铅酸蓄电池企业占主导相比,锂电池企业已成为今年参展的主力军。
“值得注意的是,多半都是大企业在唱主角。”一位参会代表表示。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。