
在天时的条件下,摩尔定律放缓,大陆厂商技术逐渐追赶;在地利的条件下,国家大力支持存储产业,资本不再成为瓶颈;而在人和方面,也就是人才方面,大陆项目也是取得可喜进展。
在天时地利人和的条件下,国内三大存储项目长江存储(NAND),合肥长鑫(DRAM),福建晋华(DRAM)进展顺利,预计将于 2018 年下半年实现量产,2018 年也将有望成为国产存储芯片主流化发展元年。
参考观研天下发布《2018年中国AI芯片行业分析报告-市场运营态势与发展趋势预测》
长江存储
长江存储是由紫光集团与武汉新芯合作成立的国家存储芯片基地项目,专注于 12 寸 3D NAND 闪存的研发与制造。
人和:紫光国芯全球执行副总裁暨长江存储代行董事长为台湾 DRAM 教父、前华亚科董事长高启全。2017 年 4 月,高启全表示已齐聚 500 名研发人员在武汉投入 3D NAND 开发,也考虑研发 20/18 纳米 DRAM。2018 年 5 月,前工信部电子信息司司长刁石京入职紫光集团,出任联席总裁。在此之前,前电子信息司副司长彭红兵已经出任大基金副总裁兼长江存储监事会主席。
项目进展:首期投入超过 240 亿美元,预计未来还将追加 300 亿美元。2017 年 9 月长江存储新建的国家存储芯片基地项目(一期)一号生产及动力厂房实现提前封顶,2018 年 2 月份进行厂内洁净室装修和空调、消防等系统安装。2018 年 4 月 11 日长江存储正式启动入厂装机仪式,北方华创的设备已成功打入长江存储产线。2018 年 5 月,长江存储从荷兰阿斯麦(ASML)公司订购的一台光刻机已抵达武汉。这台光刻机价值高达 7200 万美元,约合人民币 4.6 亿元。未来两年内,长江存储的存储芯片基地还将从全球各地进口近 3 万吨精密仪器至武汉。
长江存储 2017 年 2 月宣布 32 层 3D NAND Flash 芯片顺利通过测试,有望 2018 年底顺利投产,预计 2020 年月产能将达 30 万片。同时,长江存储还在推进 64 层堆叠 3D 闪存,力争 2019 年底实现规模量产,将与世界领先水平差距缩短到 2 年之内。
紫光还计划在成都和南京投资两条总产能 50 万/月的 12 寸生产线,同时也在推进20/18nm的DRAM开发,DRAM进度慢于NAND FLASH,预计DRAM 最快将于 2020 年量产。
合肥长鑫
合肥长鑫存储由兆易创新、中芯国际前 CEO 王宁国与合肥产投签订协议成立,项目预算金额为 180 亿元人民币。
人和:根据 2018 年 4 月在“国家集成电路重大专项走进安徽活动”中长鑫存储技术有限公司董事长、睿力集成电路有限公司首席执行官王宁国的介绍,合肥存储项目的实施主体之一的睿力集成于 2016 年 7 月 13 日成立,当时只有 1 个人,经过 21 个月 630 天之后,目前员工已达到 1539 人,相当于每一天有 2.5 个人报道,在不到两年的时间里这是一个非常快的成长。目前公司员工中,台湾同胞有 447 位,中国大陆员工有 1013 人,占比达三分之二。
项目进展:兆易创新负责研发 19nm 工艺制程的 12 英寸晶圆移动型 DRAM, 目标于 2018 年底前研发成功,实现产品良率不低于 10%,预计 2019 年投产。届时,合肥长鑫将成为中国第一家自主化大规模 DRAM 工厂,将是世界第四家突破 20nm 以下 DRAM 生产技术的公司。合肥长鑫 2018 年 1 月已经完成一厂厂房建设并开始设备安装,有望年底推出 19nm 工程样品。公司当前技术水平距世界领先水平差距在 5 年左右。如果 2021 年公司能够按进度实现 17nm 技术的研发,技术差距将会缩短到 3 年左右。
福建晋华
福建晋华主要从事利基型 DRAM 的研发和生产工作,主要应用于消费电子产品领域,这些行业虽然已经进入存量博弈阶段,但市场规模庞大。
人和:福建晋华的掌舵者陈正坤原是尔必达与台湾力晶合资公司瑞晶的掌舵者,之后尔必达破产被美光并购后,他从日本半导体企业走入美国体系。晋华集成电路在人才团队方面,采取海内外人才招聘与人才培训相结合的方式。
计划 2018 年人才队伍将达 1200 人,目前已招募人员 800 多人。由于晋江集成电路产业基础较薄弱,晋江市以晋华项目为龙头,构建“三园一区”产业发展空间载体,打造设计、制造、封装测试、装备与材料、终端应用的集成电路全产业链生态圈,其目标是到 2025 年可形成 1000 亿产业规模。据悉,台湾矽品、台湾芝奇、美国空气化工等 20 多个产业链项目已落地晋江,总投资近 600 亿元,产业链生态圈正逐步形成。正在建设的台湾矽品位于晋华集成电路对面,将以 DRAM 封测业务为主。
项目进展:福建晋华的制造技术工作主要交由联电进行,制程工艺由 32 纳米切入,规划产能为每月 6 万片,预计 2018 年 9 月开始试产。公司目标最终推出 20 纳米产品,规划到 2025 年四期建成月产能 24 万片。
在天时地利人和的条件下,国内三大存储项目长江存储(NAND),合肥长鑫(DRAM),福建晋华(DRAM)进展顺利,预计将于 2018 年下半年实现量产,2018 年也将有望成为国产存储芯片主流化发展元年。
参考观研天下发布《2018年中国AI芯片行业分析报告-市场运营态势与发展趋势预测》
图表:国内三大存储项目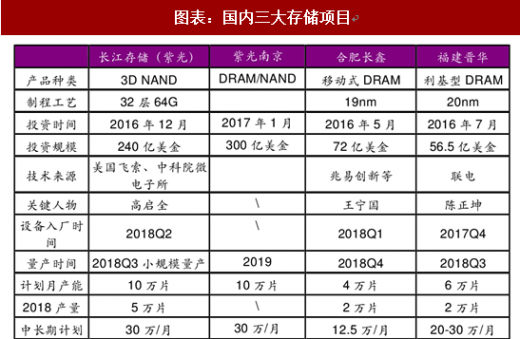
资料来源:观研天下整理
长江存储
长江存储是由紫光集团与武汉新芯合作成立的国家存储芯片基地项目,专注于 12 寸 3D NAND 闪存的研发与制造。
人和:紫光国芯全球执行副总裁暨长江存储代行董事长为台湾 DRAM 教父、前华亚科董事长高启全。2017 年 4 月,高启全表示已齐聚 500 名研发人员在武汉投入 3D NAND 开发,也考虑研发 20/18 纳米 DRAM。2018 年 5 月,前工信部电子信息司司长刁石京入职紫光集团,出任联席总裁。在此之前,前电子信息司副司长彭红兵已经出任大基金副总裁兼长江存储监事会主席。
图表:长江存储重要时间节点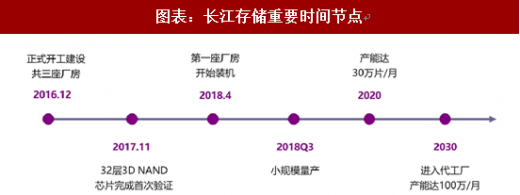
资料来源:观研天下整理
项目进展:首期投入超过 240 亿美元,预计未来还将追加 300 亿美元。2017 年 9 月长江存储新建的国家存储芯片基地项目(一期)一号生产及动力厂房实现提前封顶,2018 年 2 月份进行厂内洁净室装修和空调、消防等系统安装。2018 年 4 月 11 日长江存储正式启动入厂装机仪式,北方华创的设备已成功打入长江存储产线。2018 年 5 月,长江存储从荷兰阿斯麦(ASML)公司订购的一台光刻机已抵达武汉。这台光刻机价值高达 7200 万美元,约合人民币 4.6 亿元。未来两年内,长江存储的存储芯片基地还将从全球各地进口近 3 万吨精密仪器至武汉。
长江存储 2017 年 2 月宣布 32 层 3D NAND Flash 芯片顺利通过测试,有望 2018 年底顺利投产,预计 2020 年月产能将达 30 万片。同时,长江存储还在推进 64 层堆叠 3D 闪存,力争 2019 年底实现规模量产,将与世界领先水平差距缩短到 2 年之内。
紫光还计划在成都和南京投资两条总产能 50 万/月的 12 寸生产线,同时也在推进20/18nm的DRAM开发,DRAM进度慢于NAND FLASH,预计DRAM 最快将于 2020 年量产。
合肥长鑫
合肥长鑫存储由兆易创新、中芯国际前 CEO 王宁国与合肥产投签订协议成立,项目预算金额为 180 亿元人民币。
人和:根据 2018 年 4 月在“国家集成电路重大专项走进安徽活动”中长鑫存储技术有限公司董事长、睿力集成电路有限公司首席执行官王宁国的介绍,合肥存储项目的实施主体之一的睿力集成于 2016 年 7 月 13 日成立,当时只有 1 个人,经过 21 个月 630 天之后,目前员工已达到 1539 人,相当于每一天有 2.5 个人报道,在不到两年的时间里这是一个非常快的成长。目前公司员工中,台湾同胞有 447 位,中国大陆员工有 1013 人,占比达三分之二。
图表:合肥长鑫重要时间节点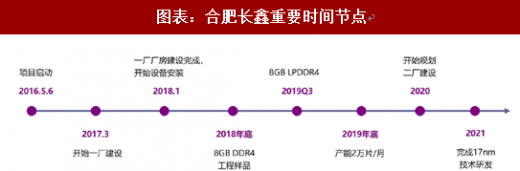
资料来源:观研天下整理
项目进展:兆易创新负责研发 19nm 工艺制程的 12 英寸晶圆移动型 DRAM, 目标于 2018 年底前研发成功,实现产品良率不低于 10%,预计 2019 年投产。届时,合肥长鑫将成为中国第一家自主化大规模 DRAM 工厂,将是世界第四家突破 20nm 以下 DRAM 生产技术的公司。合肥长鑫 2018 年 1 月已经完成一厂厂房建设并开始设备安装,有望年底推出 19nm 工程样品。公司当前技术水平距世界领先水平差距在 5 年左右。如果 2021 年公司能够按进度实现 17nm 技术的研发,技术差距将会缩短到 3 年左右。
福建晋华
福建晋华主要从事利基型 DRAM 的研发和生产工作,主要应用于消费电子产品领域,这些行业虽然已经进入存量博弈阶段,但市场规模庞大。
人和:福建晋华的掌舵者陈正坤原是尔必达与台湾力晶合资公司瑞晶的掌舵者,之后尔必达破产被美光并购后,他从日本半导体企业走入美国体系。晋华集成电路在人才团队方面,采取海内外人才招聘与人才培训相结合的方式。
计划 2018 年人才队伍将达 1200 人,目前已招募人员 800 多人。由于晋江集成电路产业基础较薄弱,晋江市以晋华项目为龙头,构建“三园一区”产业发展空间载体,打造设计、制造、封装测试、装备与材料、终端应用的集成电路全产业链生态圈,其目标是到 2025 年可形成 1000 亿产业规模。据悉,台湾矽品、台湾芝奇、美国空气化工等 20 多个产业链项目已落地晋江,总投资近 600 亿元,产业链生态圈正逐步形成。正在建设的台湾矽品位于晋华集成电路对面,将以 DRAM 封测业务为主。
图表:福建晋华重要时间节点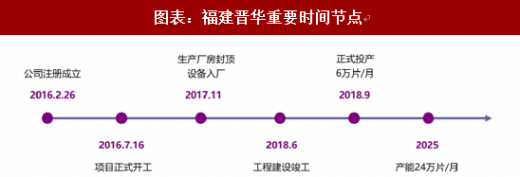
资料来源:观研天下整理
项目进展:福建晋华的制造技术工作主要交由联电进行,制程工艺由 32 纳米切入,规划产能为每月 6 万片,预计 2018 年 9 月开始试产。公司目标最终推出 20 纳米产品,规划到 2025 年四期建成月产能 24 万片。
资料来源:观研天下整理,转载请注明出处(TC)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








