
参考观研天下发布《2018年中国煤炭行业分析报告-市场运营态势与发展前景研究》
陕西煤业陕西煤业是我国优质动力煤龙头企业,2017 年煤炭产量 10097 万吨,位居 A 股煤炭上市公司第二,仅低于中国神华。由于小保当矿一期、二期以及投产,预计 2018。2019 年煤炭产量增速分别为 5%、10%。蒙华铁路预计于 2019 年底投运,陕北矿区年产约 7000 万吨的优质煤炭将有望进入价格较高的华中市场,有助扩大市场空间,提升吨煤盈利。公司在煤炭企业中盈利能力最强,2017 年公司 ROE(摊薄)、销售净利率、销售毛利率分别为 23.6%,31%、55%、在所有 A 股上市煤企中位列第一。以 7 月 11 日收盘价计算,陕西煤业 PE(ttm)为 6.9 倍,低于兖州煤业和中国神华 PE(ttm)7.7 倍和 7.9 倍,大型煤企中估值最低。
2018-2019 年小保当矿一、二号矿(合计 1600 万吨产能)、袁大滩矿(500 万吨产能)陆续投产,预计 2018-2020 年产量年均复合增速为 5%,2020 年后受益蒙华铁路开通有望提升吨煤盈利,假设煤价维持高位,我们预计公司2018-2020 年归母净利润分别为 115/121/127 亿元,增长 10.1%/5.3%/4.6%,对应 EPS 1.15/1.21/1.27 元,考虑到公司是煤炭行业盈利能力最强的公司,未来仍有产量增长和蒙华铁路开通带来的业绩成长性,参考行业平均估值,给予2018 年 9 倍 PE,目标价 10.4 元,首次覆盖给予“买入”评级。
兖州煤业
兖州煤业是龙头动力煤煤企。公司国际化推进最为积极,2017 年收购联合煤炭,打造澳洲第一煤炭生产商。2018 年新投矿井逐步投产联合煤炭并表影响,煤炭产量预计增加 2100 万吨,增长 26%,是煤炭行业中稀缺的产量仍有大幅增长的公司。2018 年煤价预计保持高位的情况下,盈利有望实现较快增长。由于新投矿井投产和联合煤炭并表影响,我们预计 2018-2020 年公司煤炭产量增速分别为 26%、5%、1%。假设煤价维持高位,我们预计公司 2018-2020 年归母净利润分别为 90/96/97 亿元,增长 33.6%/5.9%/1.7%,对应 EPS 1.63/1.72/1.75 元,考虑到公司 2018 年产量和业绩大幅增长,参考行业平均估值,给予 2018 年 10 倍 PE,目标价 16.3 元,首次覆盖给予“买入”评级。
中国神华
中国神华是我国最大的煤炭生产企业,业务涵盖煤炭、电力,铁路、港口、航运,煤化工等煤炭全产业链。公司煤炭产销量及盈利均位居全国煤企首位,发电方面,公司装机容量与利润总额在所有电力上市公司中位居第二。铁路方面,公司运营全国第二大煤运铁路。2017 年母公司神华集团与国电集团合并成立国家能源投资集团,成为全国最大的煤炭与电力企业。
对公司而言,国电集团有 1.67 亿吨煤炭需要外购,占中国神华销量的 42%,产量的 57.6%,有助拓展公司煤炭销售。煤电重组后未来煤价将更加稳定,公司盈利波动趋于平稳。此前基于公司核定产能高于产量以及政策鼓励先进产能释放,我们预计 2018、 2019 年公司煤炭产量每年增加 10%,但由于当前环保检查趋严以及供给侧改革对产量严格限制,我们预计 2018-2020 公司煤炭产量基本保持稳定,假设煤价维持高位,我们下调公司 2018-2020 年归母净利润预测至 476/486/499 亿元(原预测为 511/566/527 亿元),盈利增速为 5.6%/2.7%/2.2%,对应 EPS 2.39/2.46/2.51 元(原预测为 2.57/2.85/2.65 元),考虑到公司煤炭行业龙头地位以及盈利波动趋于平稳,参考行业平均估值,给予 2018 年 9 倍 PE,下调目标价至 21..5 元(原 27 元),维持“买入”评级。
瑞茂通
瑞茂通是全国领先的大宗商品供应链平台服务商。瑞茂通作为国内实力最强的煤炭供应链民营企业,市场占有率仅为 2.5%左右,未来仍有巨大增长空间,主业有望稳定持续成长。同时,公司将经营品种从单一煤炭扩充到石油、铁矿石、棉花等多种大宗商品。另外,公司积极向互联网转型,创办了最大的第三方煤炭电商网站易煤网,未来计划积极运用互联网技术,提升传统贸易和供应链金融的效率。
假设公司自营煤炭供应链管理业务未来三年将保持年均 20%增长,同时公司还将运用互联网技术拓展煤炭供应链的平台业务及线上供应链金融业务,除煤炭其他大宗商品贸易有望不断增长,我们预计公司 2018-2020 年归母净利润分别为 8.4/10.2/12.5 亿元,增长 17.1%/21.5%/22.4%,对应 EPS 0.82/1.00/1.23 元,考虑到公司积极转型互联网+煤炭符合国家发展壮大新动能政策方向,同时公司具备较高成长性,参考行业平均估值,给予 2018 年 17 倍 PE,目标价 14 元,首次覆盖给予“买入”评级。
表:重点公司盈利预测及估值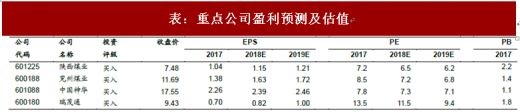
资料来源:公开资料整理
资料来源:观研天下整理,转载请注明出处。(ww)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








