
电池的发展,将不断解决“提高能量密度”和“稳定综合性能”这个矛盾,单纯能量密度提升并 非难点,重要的是如何在保证安全性能,循环寿命,倍率性能,这些更多通过材料体系来提升。 正极决定能量密度(当应用811,负极也需掺杂硅,提高比容量),负极、隔膜、电解液决定综 合性能。负极要控制膨胀率,这个会影响寿命、倍率性、高低温性能等;电解液,防止分解和阻 燃,这个直接影响安全性能,各种综合性能,可以用不同的添加剂解决;隔膜,薄,还要足够的 穿刺强度,防止短路等,主要是安全性能。
电池材料企业是电池企业的加工厂,还是引领技术进步的独立厂商?专业分工为必然之路,锂电 材料升级将由材料企业主导。我们认为底层开发专家厂家更擅长,因为底层开发,体系太庞大, 电池企业难以大规模投入。同时,这种电动车这种高速变化的行业,决定了产品迭代周期短,而 取百家之长的公司能够进步更快。以LG为例,作为全球对电化学体系研究最深入的电池厂商,此 前自产隔膜、电解液、正极材料,目前已经出售隔膜和电解液业务,仅保留部分正极材料业务; CATL目前也仅在简单的铁锂和相对不那么复杂的523低电压时代,能够采百家之长。未来崛起的 孚能动力、比克动力、天津力神、捷威动力、亿纬锂能,都会倾向第三方配套,他们很难有宁德 时代那么庞大的体系。
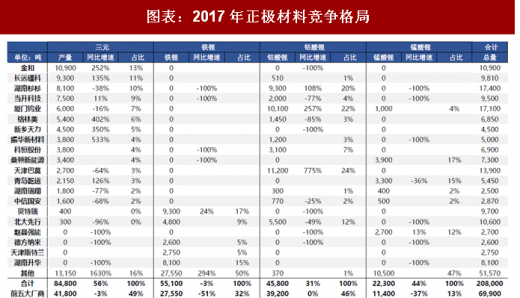
2017年国内正极材料产量20.8万吨,三元8.5万吨,增加56%;铁锂5.5万吨,小幅下滑;钴酸锂 4.6万吨。三元正极后起之秀异军突起,如宁波金和三元产量达到1.1万吨,增2.5倍,高镍产品行 业评价高;长远锂科因给CATL代工增长较猛;格林美、厦门钨业也获得较大份额;老牌的杉杉和 当升市占率较稳定。目前三元正极格竞争格局较分散,预计随着龙头企业产能释放,行业集中度将 提升。2018年为获得高倍补贴,对高端磷酸铁锂需求也增加。
正极材料毛利率基本稳定在10%-20%:定价模式为成本加成,成本来自随行就市的原材料价格,加上折旧、能耗、人工之后,再以一定的毛利进行报价。毛利率水平根据产品技术壁垒有所区别,一般高镍三元 > 4.4V的钴酸锂 > 三元 > 4.2V的钴酸锂毛利率,新产品在盈利 上更具备优势。(811毛利7万左右,532为3.5万)
参考观研天下发布《2018年中国动力电池市场分析报告-行业深度分析与发展前景研究》
受益钴涨价,2017年三元正极材料厂商盈利明显改善:一方面,钴涨价带动三元正极材料 涨价,而正极材料厂商仍维持10-20%的毛利率,因此单吨毛利提升明显;另一方面,部分 厂商于2016年底囤了钴库存,而17年初钴价暴涨,带来丰厚的库存收益。
2018年正极材料厂商盈利水平依然可维持,但库存收益减少:18年3月初钴价进一步上涨, 突破60万/吨,钴盐及正极材料也随之上涨,由于供需偏紧,钴价有支撑,因此我们判断三 元正极材料单吨毛利可维持;其次,三元材料将由532向532单晶正极过渡,由于加工环节 增加,价格贵1万/吨,改善厂商利润。但18年库存收益将减少。
三元高镍化,预计2019年下半年开始规模化,三元前驱体地位愈发重要:随着三元高镍 化,三元前驱体的技术要求提高,前驱体环节技术要求高于加工环节(配方、烧结、处 理),前驱体的磁异物含量等会影响正极性能,同时前驱体的湿法工艺和正极的处理工艺不 同;其次,前驱体对资源要求,特别是钴资源要求更高。目前三元前驱体规模较大的企业包 括包括格林美、华友钴业、宁波金和。
2017年国内负极材料产量14.6万吨(预计出口3万吨左右),同比增长23%,其中人造达到10万 吨,同比增长25%,占比进一步提升,天然石墨3.7万吨,同比增长15%。人造石墨由于循环寿命 高、倍率性能好,更适用于电动车,同时在高端消费类电池的应用也进一步提升。
负极竞争格局较稳定:贝特瑞、杉杉、江西紫宸3家占据市场63%的市场份额,其中贝特瑞占据天 然石墨57%的市场份额;而杉杉及紫宸主打人造石墨,二者占据约50%人造石墨份额。东莞凯金 为CATL主供应商,也占据较大份额,18年面临份额别侵蚀的局面。

电池材料企业是电池企业的加工厂,还是引领技术进步的独立厂商?专业分工为必然之路,锂电 材料升级将由材料企业主导。我们认为底层开发专家厂家更擅长,因为底层开发,体系太庞大, 电池企业难以大规模投入。同时,这种电动车这种高速变化的行业,决定了产品迭代周期短,而 取百家之长的公司能够进步更快。以LG为例,作为全球对电化学体系研究最深入的电池厂商,此 前自产隔膜、电解液、正极材料,目前已经出售隔膜和电解液业务,仅保留部分正极材料业务; CATL目前也仅在简单的铁锂和相对不那么复杂的523低电压时代,能够采百家之长。未来崛起的 孚能动力、比克动力、天津力神、捷威动力、亿纬锂能,都会倾向第三方配套,他们很难有宁德 时代那么庞大的体系。
2017年国内正极材料产量20.8万吨,三元8.5万吨,增加56%;铁锂5.5万吨,小幅下滑;钴酸锂 4.6万吨。三元正极后起之秀异军突起,如宁波金和三元产量达到1.1万吨,增2.5倍,高镍产品行 业评价高;长远锂科因给CATL代工增长较猛;格林美、厦门钨业也获得较大份额;老牌的杉杉和 当升市占率较稳定。目前三元正极格竞争格局较分散,预计随着龙头企业产能释放,行业集中度将 提升。2018年为获得高倍补贴,对高端磷酸铁锂需求也增加。
图表:2017年正极材料竞争格局
资料来源:公开资料整理
正极材料毛利率基本稳定在10%-20%:定价模式为成本加成,成本来自随行就市的原材料价格,加上折旧、能耗、人工之后,再以一定的毛利进行报价。毛利率水平根据产品技术壁垒有所区别,一般高镍三元 > 4.4V的钴酸锂 > 三元 > 4.2V的钴酸锂毛利率,新产品在盈利 上更具备优势。(811毛利7万左右,532为3.5万)
参考观研天下发布《2018年中国动力电池市场分析报告-行业深度分析与发展前景研究》
受益钴涨价,2017年三元正极材料厂商盈利明显改善:一方面,钴涨价带动三元正极材料 涨价,而正极材料厂商仍维持10-20%的毛利率,因此单吨毛利提升明显;另一方面,部分 厂商于2016年底囤了钴库存,而17年初钴价暴涨,带来丰厚的库存收益。
2018年正极材料厂商盈利水平依然可维持,但库存收益减少:18年3月初钴价进一步上涨, 突破60万/吨,钴盐及正极材料也随之上涨,由于供需偏紧,钴价有支撑,因此我们判断三 元正极材料单吨毛利可维持;其次,三元材料将由532向532单晶正极过渡,由于加工环节 增加,价格贵1万/吨,改善厂商利润。但18年库存收益将减少。
三元高镍化,预计2019年下半年开始规模化,三元前驱体地位愈发重要:随着三元高镍 化,三元前驱体的技术要求提高,前驱体环节技术要求高于加工环节(配方、烧结、处 理),前驱体的磁异物含量等会影响正极性能,同时前驱体的湿法工艺和正极的处理工艺不 同;其次,前驱体对资源要求,特别是钴资源要求更高。目前三元前驱体规模较大的企业包 括包括格林美、华友钴业、宁波金和。
2017年国内负极材料产量14.6万吨(预计出口3万吨左右),同比增长23%,其中人造达到10万 吨,同比增长25%,占比进一步提升,天然石墨3.7万吨,同比增长15%。人造石墨由于循环寿命 高、倍率性能好,更适用于电动车,同时在高端消费类电池的应用也进一步提升。
负极竞争格局较稳定:贝特瑞、杉杉、江西紫宸3家占据市场63%的市场份额,其中贝特瑞占据天 然石墨57%的市场份额;而杉杉及紫宸主打人造石墨,二者占据约50%人造石墨份额。东莞凯金 为CATL主供应商,也占据较大份额,18年面临份额别侵蚀的局面。
图表:2017年负极材料竞争格局

资料来源:公开资料整理
资料来源:公开资料整理,观研天下整理,转载请注明出处(WJJ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








