参考中国报告网发布《2017-2022年中国动力电池市场发展态势及投资价值分析十三五报告》
国轩高科是国内较早布局上游产业链的企业之一
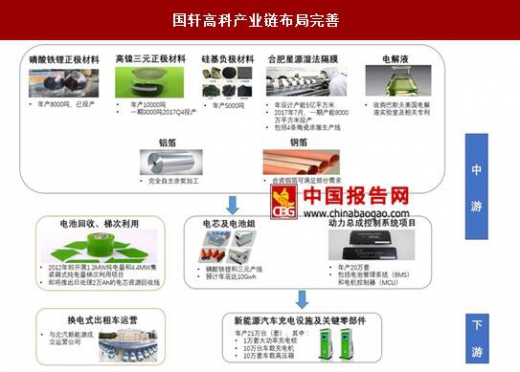
早在 2015 年,公司的 5000 吨磷酸铁锂正极材料就已投产,现产能已扩张至 8000 吨。此外,同样在 2015 年,公司就与国内湿法隔膜龙头星源材质成立合资公司,共同投资建立湿法隔膜产线。目前,在动力电池主材中,磷酸铁锂正极材料已经实现了 8000 吨/年的自产能力,一期 3000 吨高镍三元正极材料产线预计将于本年四季度投产;与星源材质合资的一期 8000 万平方米湿法隔膜工厂已于 2017 年 7 月正式投产;同时公司已于近期收购巴斯夫美国电解液实验室及相关专利,为电解液材料布局做技术储备。此外,公司的铝箔已完全自主涂炭加工,合资铜箔公司也可满足部分铜箔需求。未来,公司有意向继续布局矿产资源和锂电设备。
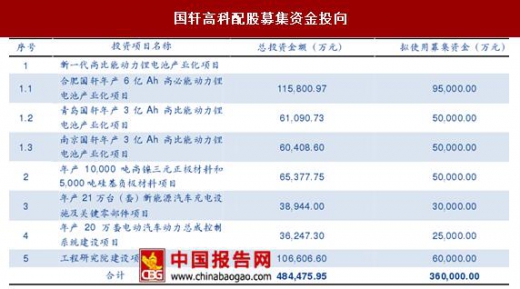
2016 年 11 月,公司终止了非公开发行募集资金预案,同时公告拟以配股方式募集资金,投入电池、材料、动力总成控制系统和充电设施项目建设。本次募投项目体现了公司整合上下游资源的决心。除了扩产三元电池和自产核心材料外,公司更是将业务扩展至下游,期望在动力总成和充电桩上有所建树,实现更好的协同效应。
公司过去以磷酸铁锂电池生产为主,已经深入布局多家商用车企,如安凯、中通、金龙、金旅、扬州亚星、北汽福田、上海申沃、上汽大通、山西大运等,并从今年开始正式为宇通供货。随着新能源乘用车市场的发展以及高比能动力电池的需求增加,公司加快布局乘用车市场的步伐。2016 年,公司参股北汽新能源,与其建立紧密合作关系。2017 年,国轩高科继续增资北汽,并与其签订 18.75 亿大订单成为其爆款车型 EC180 的主力供应商。此外,公司还与江淮、吉利、众泰、奇瑞等车企建立了合作关系。目前,北汽、江淮合作车型已正常供货,与吉利、众泰、奇瑞合作车型预计 2 至 3 季度逐步开始供货。


早在 2015 年,公司就与北汽新能源签署战略合作协议,计划在包括动力电池研发、生产、回收、梯次利用,以及运营换电模式出租车等多方面开展合作。2016 年,公司参与北汽新能源 A 轮融资,入股北汽,双方形成利益共同体。同年 11 月,配套北汽新能源而投产的青岛工厂一期正式投产;2017 年,公司成立基金公司专项投资于北汽新能源 B 轮融资,并斩获北汽 18.75 亿元大订单,意味着双方的合作日趋紧密。
国轩高科是国内较早布局上游产业链的企业之一
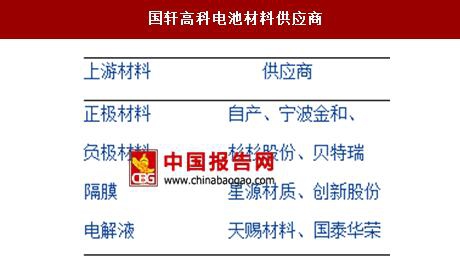
早在 2015 年,公司的 5000 吨磷酸铁锂正极材料就已投产,现产能已扩张至 8000 吨。此外,同样在 2015 年,公司就与国内湿法隔膜龙头星源材质成立合资公司,共同投资建立湿法隔膜产线。目前,在动力电池主材中,磷酸铁锂正极材料已经实现了 8000 吨/年的自产能力,一期 3000 吨高镍三元正极材料产线预计将于本年四季度投产;与星源材质合资的一期 8000 万平方米湿法隔膜工厂已于 2017 年 7 月正式投产;同时公司已于近期收购巴斯夫美国电解液实验室及相关专利,为电解液材料布局做技术储备。此外,公司的铝箔已完全自主涂炭加工,合资铜箔公司也可满足部分铜箔需求。未来,公司有意向继续布局矿产资源和锂电设备。
国轩高科电池材料供应商
资料来源:中国报告网整理
配股募投项目完善产业链,打造 “电池-动力总成-充电桩”全套动力解决方案2016 年 11 月,公司终止了非公开发行募集资金预案,同时公告拟以配股方式募集资金,投入电池、材料、动力总成控制系统和充电设施项目建设。本次募投项目体现了公司整合上下游资源的决心。除了扩产三元电池和自产核心材料外,公司更是将业务扩展至下游,期望在动力总成和充电桩上有所建树,实现更好的协同效应。
国轩高科配股募集资金投向
资料来源:中国报告网整理
商用车领域转战乘用车市场,战略合作打开供应渠道公司过去以磷酸铁锂电池生产为主,已经深入布局多家商用车企,如安凯、中通、金龙、金旅、扬州亚星、北汽福田、上海申沃、上汽大通、山西大运等,并从今年开始正式为宇通供货。随着新能源乘用车市场的发展以及高比能动力电池的需求增加,公司加快布局乘用车市场的步伐。2016 年,公司参股北汽新能源,与其建立紧密合作关系。2017 年,国轩高科继续增资北汽,并与其签订 18.75 亿大订单成为其爆款车型 EC180 的主力供应商。此外,公司还与江淮、吉利、众泰、奇瑞等车企建立了合作关系。目前,北汽、江淮合作车型已正常供货,与吉利、众泰、奇瑞合作车型预计 2 至 3 季度逐步开始供货。
国轩高科主要客户

资料来源:中国报告网整理
国轩高科主要乘用车合作车型

资料来源:中国报告网整理
参股北汽新能源,谋求多项业务共同发展早在 2015 年,公司就与北汽新能源签署战略合作协议,计划在包括动力电池研发、生产、回收、梯次利用,以及运营换电模式出租车等多方面开展合作。2016 年,公司参与北汽新能源 A 轮融资,入股北汽,双方形成利益共同体。同年 11 月,配套北汽新能源而投产的青岛工厂一期正式投产;2017 年,公司成立基金公司专项投资于北汽新能源 B 轮融资,并斩获北汽 18.75 亿元大订单,意味着双方的合作日趋紧密。
国轩高科产业链布局完善
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。