
一、中国动力电池行业集中度分析
1、中国动力电池行业市场集中度分析
根据美国经济学家贝恩对产业集中度的划分,产业集中度分为寡占型(CR8≥40)和竞争型(CR8<40%)两大类,其中将前八家市场份额超过70%的分为极高寡占型,在40%-70%之间的成为低集中寡占型。竞争型又细分为低集中竞争型(20%≤CR8<40%)和分散竞争型(CR8<20%)。
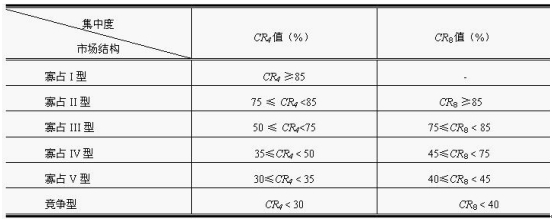
根据国内发展来看,我国动力电池市场集中度较高,行业壁垒高,比亚迪等企业形成了一系列的规模壁垒,行业集中度逐渐走高,2019年国内企业CR4约为62.61%,市场处于明显的竞争型格局。
2、中国动力电池行业企业集中度分析
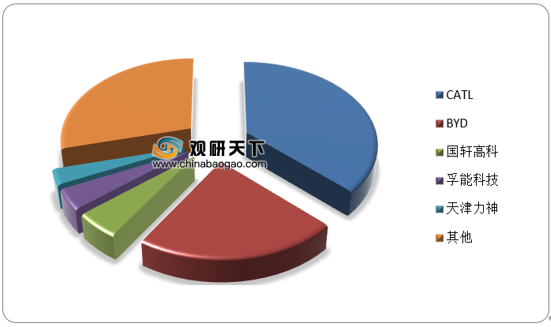
目前,我国电力电池行业集中度极高,行业五大企业市场规模超过70%以上,尤其是在锂电池电力电池领域的集中度不断增长,未来行业的集中度有望进一步提升。
二、中国动力电池行业竞争力分析
近年来,我国的经济快速发展,国民经济各领域取得了较快的发展, 2019年,我国人均GDP突破1万美元,人均GDP的快速增长为我国的新能源汽车消费市场提供了有力支持。
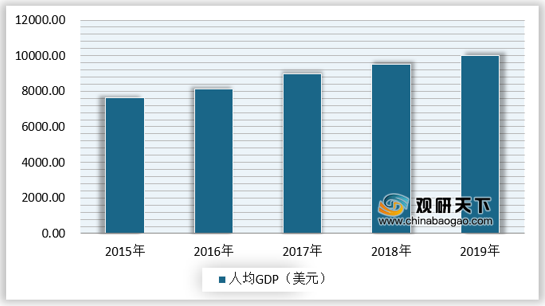
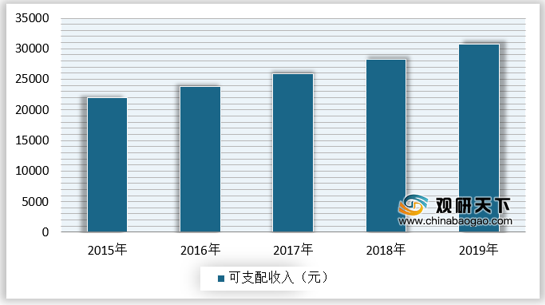
我国人均GDP的不断增长直接体现出居民人均可支配收入的不断增长,这也使得居民消费能力不断提升,汽车等消费型支出不断增长。
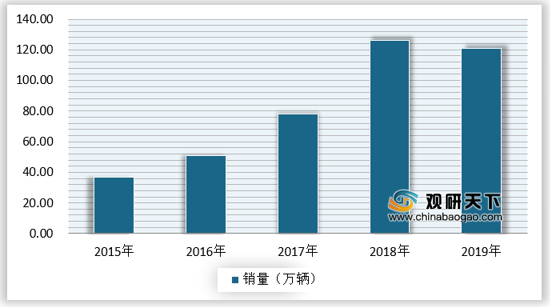
得益于国内经济持续向好,居民可支配收入不断增长,2015年以来我国新能源汽车的销量不断突破新高,2018年超过120万辆,虽然2019年受汽车消费市场的萎缩影响销量有所下滑,但总体保持较高的销量规模,新能源汽车销量的快速增长为我国动力电池产业提供了稳定的市场需求。
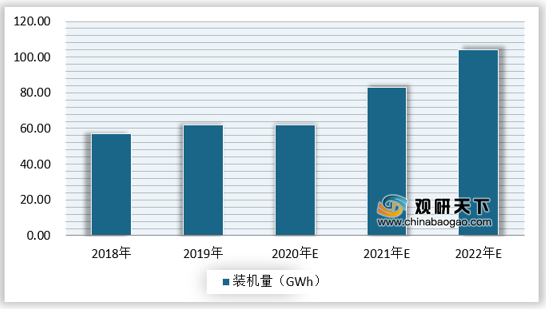
随着新能源汽车销量的快速增长,我国动力电池装机量不断增长,未来预计 2020年动力电池出货量约为 70.8GWh,与 2019年基本持平。
相关行业分析报告参考《2020年中国动力电池市场现状分析报告-市场深度调研与发展前景预测》。
1、中国动力电池行业市场集中度分析
根据美国经济学家贝恩对产业集中度的划分,产业集中度分为寡占型(CR8≥40)和竞争型(CR8<40%)两大类,其中将前八家市场份额超过70%的分为极高寡占型,在40%-70%之间的成为低集中寡占型。竞争型又细分为低集中竞争型(20%≤CR8<40%)和分散竞争型(CR8<20%)。
美国贝恩对市场结构进行的分类
数据来源:观研天下数据中心整理
根据国内发展来看,我国动力电池市场集中度较高,行业壁垒高,比亚迪等企业形成了一系列的规模壁垒,行业集中度逐渐走高,2019年国内企业CR4约为62.61%,市场处于明显的竞争型格局。
| 中国动力电池行业集中度 |
|
| CR4 |
62.61% |
| CR8 |
90.31% |
数据来源:观研天下数据中心整理
2、中国动力电池行业企业集中度分析
目前,我国电力电池行业集中度极高,行业五大企业市场规模超过70%以上,尤其是在锂电池电力电池领域的集中度不断增长,未来行业的集中度有望进一步提升。
2019年我国动力电池行业竞争情况
数据来源:观研天下数据中心整理
二、中国动力电池行业竞争力分析
近年来,我国的经济快速发展,国民经济各领域取得了较快的发展, 2019年,我国人均GDP突破1万美元,人均GDP的快速增长为我国的新能源汽车消费市场提供了有力支持。
2015-2019年我国人均GDP规模
资料来源:观研天下数据中心整理
我国人均GDP的不断增长直接体现出居民人均可支配收入的不断增长,这也使得居民消费能力不断提升,汽车等消费型支出不断增长。
2015-2019年我国居民人均可支配收入规模
资料来源:观研天下数据中心整理
得益于国内经济持续向好,居民可支配收入不断增长,2015年以来我国新能源汽车的销量不断突破新高,2018年超过120万辆,虽然2019年受汽车消费市场的萎缩影响销量有所下滑,但总体保持较高的销量规模,新能源汽车销量的快速增长为我国动力电池产业提供了稳定的市场需求。
2015-2019年我国新能源汽车销量规模
资料来源:观研天下数据中心整理
随着新能源汽车销量的快速增长,我国动力电池装机量不断增长,未来预计 2020年动力电池出货量约为 70.8GWh,与 2019年基本持平。
2015-2019年我国动力电池装机规模
资料来源:观研天下数据中心整理(zppeng)
相关行业分析报告参考《2020年中国动力电池市场现状分析报告-市场深度调研与发展前景预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








