
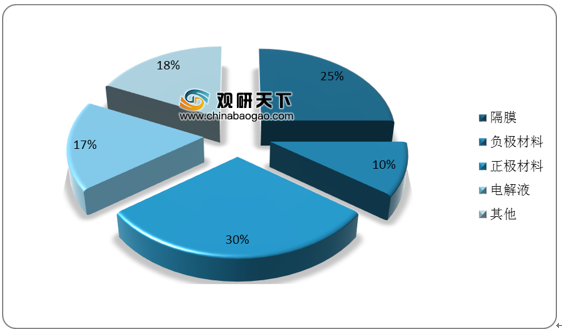
隔膜位于电池的正极和负极之间,其性能的优劣直接影响着电池内阻、放电容量、循环寿命及电池安全性能的好坏,是锂电池关键上游材料,在锂电池的成本结构中占据25%的比重。
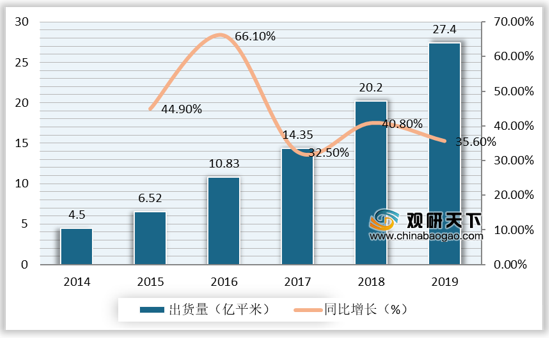
得益于国内锂电需求,我国锂电隔膜出货量连年攀升,2019年我国锂电隔膜出货量达27.4亿平方米,同比增长35.6%。
按照生产技术,锂电池隔膜有干法和湿法两种工艺,各有优缺点。湿法隔膜具有短路率低、孔隙率、厚度和强度等优势,干法隔膜具有工艺、成本、环保经济等优势,目前市场的应用中,干法隔膜和湿法隔膜并存。
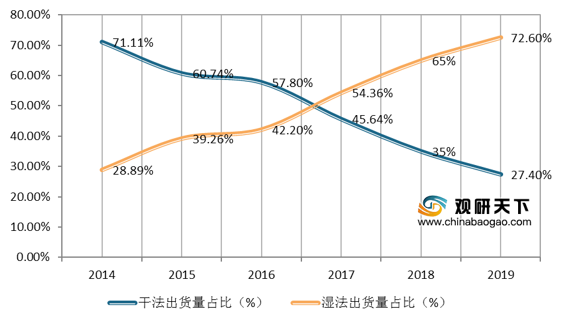
近年来随着三元锂电池占比的提高,湿法隔膜因为轻薄化,更符合动力电池对高能量密度的追求,其产量的占比也稳步提升。2014年湿法隔膜出货量占比为28.89%,并在2017年以54.36%的占比代替干法隔膜成为主流,到2019年占比提高至72.6%。
在2019年我国锂电隔膜出货量十强企业中,上海恩捷以105000万平方米远甩其他企业位居首位,占据超三成市场份额。位列第二、第三的中材科技和星源材质也分别实现38000万平方米、34600万平方米的出货量,市场占比分别为35.2%和12.8%。此外,从十强企业的技术路线来看,仅有武汉惠强和中兴新材只有干法技术,其他企业均是湿法或者干法湿法两种技术路线并行。
以上数据资料参考《2020年中国锂电隔膜行业分析报告-市场规模现状与发展趋势分析》。
锂电池的成本构成
数据来源:公开资料
得益于国内锂电需求,我国锂电隔膜出货量连年攀升,2019年我国锂电隔膜出货量达27.4亿平方米,同比增长35.6%。
2014-2019锂电隔膜出货量及增速
数据来源:公开资料
按照生产技术,锂电池隔膜有干法和湿法两种工艺,各有优缺点。湿法隔膜具有短路率低、孔隙率、厚度和强度等优势,干法隔膜具有工艺、成本、环保经济等优势,目前市场的应用中,干法隔膜和湿法隔膜并存。
湿法与干法隔膜性能对比
| 指标 |
干法 |
干法 |
湿法 |
| 生产方式 |
单向拉伸 |
双向拉伸 |
纵向或双轴向拉伸 |
| 厚度 |
12-16微米 |
12-16微米 |
9-12微米 |
| 孔径分布 |
0.01-0.3微米 |
0.01-0.3微米 |
0.01-0.1微米 |
| 孔隙率 |
30%-40% |
30%-40% |
35%-45% |
| 穿制强度(gf) |
200-400 |
- |
300-550 |
| 横向拉伸强度(Mpa) |
<100 |
- |
130-150 |
| 纵向拉伸强度(Mpa) |
130-160 |
- |
140-160 |
| 成本 |
相对较低 |
最低 |
较高 |
资料来源:公开资料
近年来随着三元锂电池占比的提高,湿法隔膜因为轻薄化,更符合动力电池对高能量密度的追求,其产量的占比也稳步提升。2014年湿法隔膜出货量占比为28.89%,并在2017年以54.36%的占比代替干法隔膜成为主流,到2019年占比提高至72.6%。
2014-2019年我国锂电隔膜行业干湿法出货量占比情况
数据来源:公开资料
在2019年我国锂电隔膜出货量十强企业中,上海恩捷以105000万平方米远甩其他企业位居首位,占据超三成市场份额。位列第二、第三的中材科技和星源材质也分别实现38000万平方米、34600万平方米的出货量,市场占比分别为35.2%和12.8%。此外,从十强企业的技术路线来看,仅有武汉惠强和中兴新材只有干法技术,其他企业均是湿法或者干法湿法两种技术路线并行。
2019年我国锂电隔膜出货量前十强企业
| 排名 |
企业名称 |
出货量(万平方米) |
市场份额 |
技术路线 |
| 1 |
上海恩捷(含捷力) |
105000 |
35.2% |
湿法 |
| 2 |
中材科技(含中锂) |
38000 |
12.8% |
湿法 |
| 3 |
星源材质 |
34600 |
11.6% |
干法+湿法 |
| 4 |
武汉惠强 |
14700 |
4.9% |
干法 |
| 5 |
河北金力 |
13000 |
4.4% |
湿法 |
| 6 |
沧州明珠 |
12000 |
4% |
干法+湿法 |
| 7 |
中兴新材 |
10000 |
3.4% |
干法 |
| 8 |
中科科技 |
10000 |
3.4% |
干法+湿法 |
| 9 |
纽米科技 |
7600 |
2.6% |
干法+湿法 |
| 10 |
鸿图隔膜 |
5000 |
1.7% |
湿法 |
资料来源:公开资料(TC)
以上数据资料参考《2020年中国锂电隔膜行业分析报告-市场规模现状与发展趋势分析》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








