
参考中国报告网发布《2017-2022年中国动力电池市场发展态势及投资价值分析十三五报告》
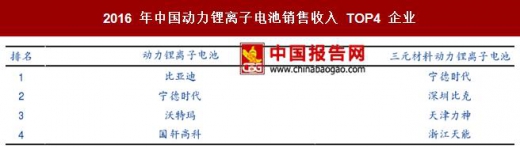
CATL 是布局三元电池较早的国内企业,技术水平较为领先。CATL 主要生产方型铝壳电芯,并且自己提供大部分 BMS 和 PACK,形成电池包后供应给电动客车、乘用车以及物流车使用。对于电动客车,出于安全性、实用性等方面考虑,采用磷酸铁锂电池;对于电动乘用车, CATL 从 2015 年开始即全面转向三元材料,以满足高能量密度、长续航里程的需求;对于电动物流车,三元和磷酸铁锂两类电池均有提供。在三元电池销售市场,CATL 在 2016 年已经排名国内第一。据悉,公司目前三元电池单体电芯的能量密度可实现 250Wh/kg,技术储备领先其他国内动力电池企业。

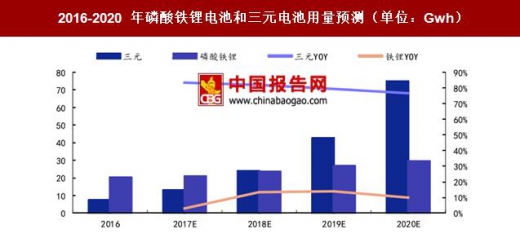
根据我们的测算,2016年我国磷酸铁锂电池的用量约为为20GWh,三元电池用量约为7GWh,其余为锰酸锂和钛酸锂电池等。尽管当前磷酸铁锂的绝对用量依然占据主力,且 CATL 在磷酸铁锂电池上的销售量不及比亚迪,但是由于其能量密度存在短板,未来电池的发展方向一定是从磷酸铁锂过渡到三元电池。因此,CATL 在三元电池市场的率先布局将帮助公司取得先发优势,提前进入下游客户供应链,拉开与下一梯队企业的差距。
CATL 投入了大量资源在研发中,已经掌握电池快充技术。据 ATL 总裁曾毓群介绍,每年 CATL 的研发经费在 6-7 亿元,研发人员总数量超过 1000 名。CATL 针对磷酸铁锂材料和三元材料都有快充应用设计,其中在 2017 年第 2 批推广目录中出现的 5 款快充类纯电动客车均搭载的是 CATL 提供的磷酸铁锂电池。当前,CATL 正在开发能量密度 190Wh/kg,15 分钟充满电(即 4C 充电)的快充电池,预计 2018 年实现量产并应用于乘用车领域。当前,普通小车的充电基本在 1C 以下,充电 80%将近 50 分钟。在 CATL 的快充技术下,12 分钟即可充电 80%,并且循环在 3000 次以上,即便是出租车这样的重度用户也可满足需求。未来在快充技术方面,CATL 有望实现相对于日韩企业技术上的领先。
CATL 是布局三元电池较早的国内企业,技术水平较为领先。CATL 主要生产方型铝壳电芯,并且自己提供大部分 BMS 和 PACK,形成电池包后供应给电动客车、乘用车以及物流车使用。对于电动客车,出于安全性、实用性等方面考虑,采用磷酸铁锂电池;对于电动乘用车, CATL 从 2015 年开始即全面转向三元材料,以满足高能量密度、长续航里程的需求;对于电动物流车,三元和磷酸铁锂两类电池均有提供。在三元电池销售市场,CATL 在 2016 年已经排名国内第一。据悉,公司目前三元电池单体电芯的能量密度可实现 250Wh/kg,技术储备领先其他国内动力电池企业。
CATL 产品体系

资料来源:中国报告网整理
根据我们的测算,2016年我国磷酸铁锂电池的用量约为为20GWh,三元电池用量约为7GWh,其余为锰酸锂和钛酸锂电池等。尽管当前磷酸铁锂的绝对用量依然占据主力,且 CATL 在磷酸铁锂电池上的销售量不及比亚迪,但是由于其能量密度存在短板,未来电池的发展方向一定是从磷酸铁锂过渡到三元电池。因此,CATL 在三元电池市场的率先布局将帮助公司取得先发优势,提前进入下游客户供应链,拉开与下一梯队企业的差距。
2016-2020 年磷酸铁锂电池和三元电池用量预测(单位:Gwh)
数据来源:中国报告网整理
2016 年中国动力锂离子电池销售收入 TOP4 企业
资料来源:中国报告网整理
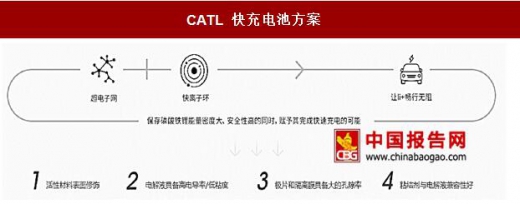
CATL 投入了大量资源在研发中,已经掌握电池快充技术。据 ATL 总裁曾毓群介绍,每年 CATL 的研发经费在 6-7 亿元,研发人员总数量超过 1000 名。CATL 针对磷酸铁锂材料和三元材料都有快充应用设计,其中在 2017 年第 2 批推广目录中出现的 5 款快充类纯电动客车均搭载的是 CATL 提供的磷酸铁锂电池。当前,CATL 正在开发能量密度 190Wh/kg,15 分钟充满电(即 4C 充电)的快充电池,预计 2018 年实现量产并应用于乘用车领域。当前,普通小车的充电基本在 1C 以下,充电 80%将近 50 分钟。在 CATL 的快充技术下,12 分钟即可充电 80%,并且循环在 3000 次以上,即便是出租车这样的重度用户也可满足需求。未来在快充技术方面,CATL 有望实现相对于日韩企业技术上的领先。
CATL 快充电池方案
资料来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







