参考中国报告网发布《2017-2022年中国动力电池市场发展态势及投资价值分析十三五报告》
松下集团是全球领先的电子产品制造商,自 1918 年创立以来,业务遍及全球,形成了庞杂的业务体系,主要业务包括为住宅空间、非住宅空间、移动领域以及个人领域的消费者提供现金的电子技术和系统解决方案等。其中,松下旗下的电池业务也较为多样,主要包含太阳能电池、储能电池以及电动汽车所使用的锂离子电池。众所周知,松下在整个电池领域的技术实力都是无可争议的领军企业。2008 年,出于对电池业务的看好,松下耗费 64 亿美元巨资,并购了整个三洋电机的全部股份。三洋电机在锂离子电池和太阳能电池两个领域都有雄厚的实力。并购完成后,松下一度成为电池领域的头号企业,也为今后特斯拉的合作做好了准备。
等离子业务造成亏损下,借助面向特斯拉的动力电池业务实现扭亏转盈。早在 2009 年,松下就已凭借顶级的电池技术与特斯拉展开了合作关系。2010 年,两家公司在车用锂电池的研发商密切合作;当年 11 月,松下出资 3000 万美元增持了在特斯拉所占有的股份。从此,松下为特斯拉提供电动汽车的专用电芯。2013 年,双方合同到期后,特斯拉旋即与松下签订了为期四年、总价值超过 70 亿美元的合作协议。彼时,松下因为等离子电视战略上的失误已经连续五年亏损,借助特斯拉掀起的全球热潮,松下成功占据了动力锂电池的霸主地位,在 2013 年年底转亏为盈。
松下锂电池出货量多年占据统治地位,是国内厂商的赶超对象。得益于特斯拉签订的合作协议,Model S 和 Model X 电池组容量的高需求使得松下近年在动力电池领域长期占据统治地位,市场份额达到 40%。2014 年,松下实现了 2.73GWh 的锂动力电池出货量,市场份额达到41%。当时全球第二的AESC市场份额为25%;2015年,松下的出货量上升至4.55GWh,市场份额维持在 40%,但第二名比亚迪的市场份额仅有 14%,松下存在不小的优势;到了 2016 年,根据中商产业研究院的统计,松下的出货量为 7.2GWh,排名第二的比亚迪则上升至 7.1GWh,CATL 也有 6.8GWh 的出货量。可见国内电池厂商的上升势头明显,未来松下的统治地位是否延续面临挑战。
松下集团是全球领先的电子产品制造商,自 1918 年创立以来,业务遍及全球,形成了庞杂的业务体系,主要业务包括为住宅空间、非住宅空间、移动领域以及个人领域的消费者提供现金的电子技术和系统解决方案等。其中,松下旗下的电池业务也较为多样,主要包含太阳能电池、储能电池以及电动汽车所使用的锂离子电池。众所周知,松下在整个电池领域的技术实力都是无可争议的领军企业。2008 年,出于对电池业务的看好,松下耗费 64 亿美元巨资,并购了整个三洋电机的全部股份。三洋电机在锂离子电池和太阳能电池两个领域都有雄厚的实力。并购完成后,松下一度成为电池领域的头号企业,也为今后特斯拉的合作做好了准备。
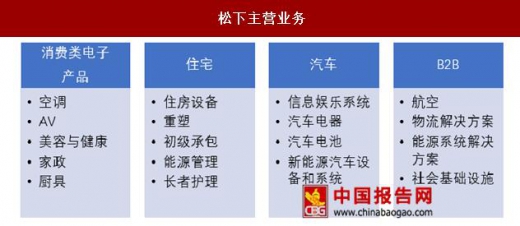
松下主营业务
资料来源:中国报告网整理
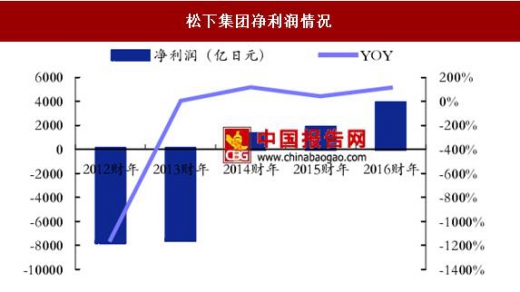
等离子业务造成亏损下,借助面向特斯拉的动力电池业务实现扭亏转盈。早在 2009 年,松下就已凭借顶级的电池技术与特斯拉展开了合作关系。2010 年,两家公司在车用锂电池的研发商密切合作;当年 11 月,松下出资 3000 万美元增持了在特斯拉所占有的股份。从此,松下为特斯拉提供电动汽车的专用电芯。2013 年,双方合同到期后,特斯拉旋即与松下签订了为期四年、总价值超过 70 亿美元的合作协议。彼时,松下因为等离子电视战略上的失误已经连续五年亏损,借助特斯拉掀起的全球热潮,松下成功占据了动力锂电池的霸主地位,在 2013 年年底转亏为盈。
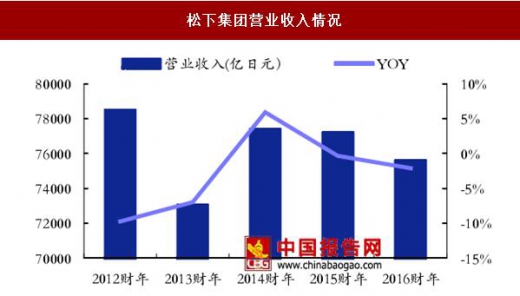
松下集团营业收入情况
数据来源:中国报告网整理
松下集团净利润情况
数据来源:中国报告网整理
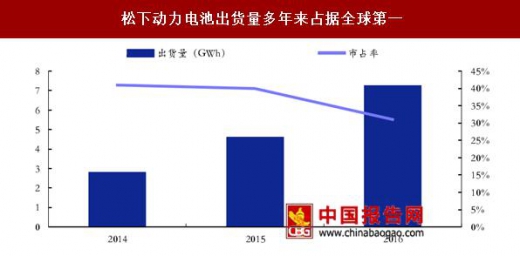
松下锂电池出货量多年占据统治地位,是国内厂商的赶超对象。得益于特斯拉签订的合作协议,Model S 和 Model X 电池组容量的高需求使得松下近年在动力电池领域长期占据统治地位,市场份额达到 40%。2014 年,松下实现了 2.73GWh 的锂动力电池出货量,市场份额达到41%。当时全球第二的AESC市场份额为25%;2015年,松下的出货量上升至4.55GWh,市场份额维持在 40%,但第二名比亚迪的市场份额仅有 14%,松下存在不小的优势;到了 2016 年,根据中商产业研究院的统计,松下的出货量为 7.2GWh,排名第二的比亚迪则上升至 7.1GWh,CATL 也有 6.8GWh 的出货量。可见国内电池厂商的上升势头明显,未来松下的统治地位是否延续面临挑战。
松下动力电池出货量多年来占据全球第一
数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。