
参考中国报告网发布《2017-2022年中国磷酸铁锂市场发展态势及十三五投资规划研究报告》
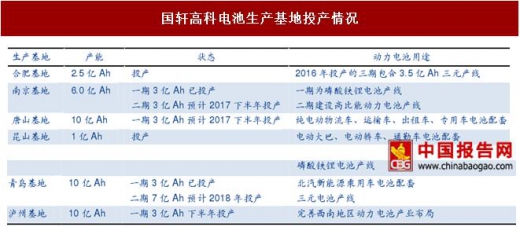
公司业务以磷酸铁锂为主,2016 年布局三元领域。公司电池的产品形状采用方型和圆柱型路线。过去公司以发展磷酸铁锂电池为主,在磷酸铁锂产线完成技术升级后,量产方形电芯能量密度已达到 150wh/kg,量产圆柱电芯能量密度已达到 160wh/kg。2016 年,公司开始布局三元电池领域,3 月份通过增资入股与北汽新能源结成战略联盟并携手设立青岛工厂,为 EC180 爆款车型配套三元电池。2016 年底,EC280 车型正式下线,年产 1Gwh 的三元电池生产线正式投产。至2017年年初,公司共拥有5.5Gwh产能,其中磷酸铁锂电池3.5Gwh,三元电池 2GWh。随着今年南京工厂、唐山工厂和合肥工厂三元产线的逐步投产,将进一步提高三元电池产能。
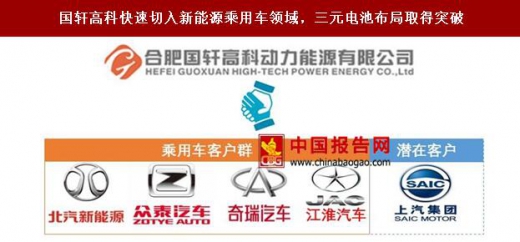
2017 年是三元电池发展关键年,目前已取得多方突破。公司明确未来将把业务重点转向三元,并重点发展乘用车客户。公司的三元电池已提前通过 GB/T31484、GB/T31485、 GB/T31486 三项新国标检测认证,同时也已通过了北京及上海的地方标准检测认证,并于今年 5 月斩获北汽 18.75 亿元订单,为超过 4 万台 EC180 供应三元锂电池组,远超 16 年与北汽 0.57 亿元的交易金额,产品质量得到认可,大客户战略收获成效。除北汽外,众泰、江淮、奇瑞等乘用车企也是公司的三元电池目标客户群。
在技术方面,目前公司 622 产品已取得技术突破,完全解决了过冲问题,更换材料体系后,循环等多个技术参数比 111 还好,4 月份开始三元 622(43Ah)会开始放量生产并供货,青岛工厂也会在后期切换 622。根据产线产品数据,0.5C 充电下单体电芯实际可达到 45 安时,接近 200wh/kg。循环寿命 2500 周以上,500 周循环后能量仍有 95%以上电量空间。2018 年硅碳负极投产应用后,三元电池能量密度可提升 20%以上,达到 230-250wh/kg。
钛酸锂电池处于技术储备阶段,短期内不会实现量产。公司自 2010 年便开始研究钛酸锂电池相关技术,并于 2012 年建设了一条钛酸锂中试产线,储备了完善的钛酸锂电池制备技术。但受制于快充大巴及储能外部整体市场偏小等因素,公司并未急于将其大规模产业化。目前公司钛酸锂电池样品已可以达到万周以上的循环寿命,可承受 10C 快速充电,且在针刺、碰撞、火烧等多种实验情况下均可保证其安全与稳定。
公司业务以磷酸铁锂为主,2016 年布局三元领域。公司电池的产品形状采用方型和圆柱型路线。过去公司以发展磷酸铁锂电池为主,在磷酸铁锂产线完成技术升级后,量产方形电芯能量密度已达到 150wh/kg,量产圆柱电芯能量密度已达到 160wh/kg。2016 年,公司开始布局三元电池领域,3 月份通过增资入股与北汽新能源结成战略联盟并携手设立青岛工厂,为 EC180 爆款车型配套三元电池。2016 年底,EC280 车型正式下线,年产 1Gwh 的三元电池生产线正式投产。至2017年年初,公司共拥有5.5Gwh产能,其中磷酸铁锂电池3.5Gwh,三元电池 2GWh。随着今年南京工厂、唐山工厂和合肥工厂三元产线的逐步投产,将进一步提高三元电池产能。
国轩高科电池生产基地投产情况
资料来源:中国报告网整理
2017 年是三元电池发展关键年,目前已取得多方突破。公司明确未来将把业务重点转向三元,并重点发展乘用车客户。公司的三元电池已提前通过 GB/T31484、GB/T31485、 GB/T31486 三项新国标检测认证,同时也已通过了北京及上海的地方标准检测认证,并于今年 5 月斩获北汽 18.75 亿元订单,为超过 4 万台 EC180 供应三元锂电池组,远超 16 年与北汽 0.57 亿元的交易金额,产品质量得到认可,大客户战略收获成效。除北汽外,众泰、江淮、奇瑞等乘用车企也是公司的三元电池目标客户群。
国轩高科快速切入新能源乘用车领域,三元电池布局取得突破
资料来源:中国报告网整理
在技术方面,目前公司 622 产品已取得技术突破,完全解决了过冲问题,更换材料体系后,循环等多个技术参数比 111 还好,4 月份开始三元 622(43Ah)会开始放量生产并供货,青岛工厂也会在后期切换 622。根据产线产品数据,0.5C 充电下单体电芯实际可达到 45 安时,接近 200wh/kg。循环寿命 2500 周以上,500 周循环后能量仍有 95%以上电量空间。2018 年硅碳负极投产应用后,三元电池能量密度可提升 20%以上,达到 230-250wh/kg。
钛酸锂电池处于技术储备阶段,短期内不会实现量产。公司自 2010 年便开始研究钛酸锂电池相关技术,并于 2012 年建设了一条钛酸锂中试产线,储备了完善的钛酸锂电池制备技术。但受制于快充大巴及储能外部整体市场偏小等因素,公司并未急于将其大规模产业化。目前公司钛酸锂电池样品已可以达到万周以上的循环寿命,可承受 10C 快速充电,且在针刺、碰撞、火烧等多种实验情况下均可保证其安全与稳定。
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








