
参考中国报告网发布《2017-2022年中国三元材料行业竞争现状及十三五竞争策略分析报告》
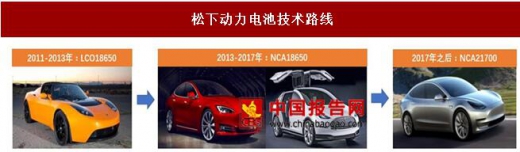
率先布局高镍三元,电池性能领先。日韩电池龙头企业一开始就以三元电池作为主要的技术路线,包括松下在内的主要厂商在三元电池技术方面已经比较成熟。松下第一代动力电池使用钴酸锂(LCO)材料,搭载特斯拉的 Roadster 车型。随着整车厂商对于电池能量密度要求的提升,在 2013 年起,松下就开始转向高镍三元 NCA 三元电池。当前,国内企业还尚处于从磷酸铁锂转向三元电池的阶段,尤其对于高镍三元电池还处于小规模应用阶段,松下在电池技术工艺水平上至少领先了国内企业 5 年。
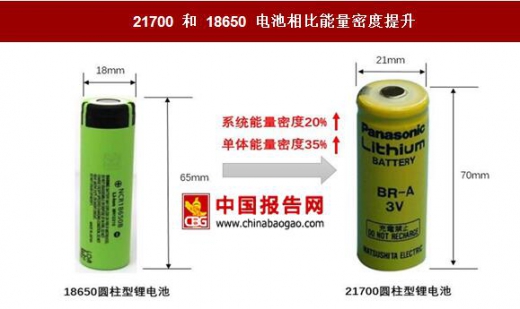
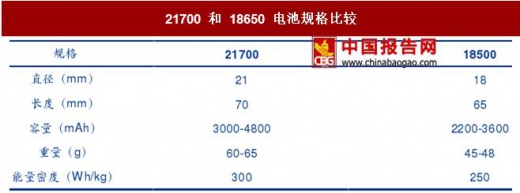
21700 型号逐步替代 18650,不断提升单节能量密度。随着新能源汽车的不断发展,18650 所能提供的能量密度已经不能满足需求,松下与特斯拉合作开发的新型 21700 电池将逐步完成替换,并已经率先应用于即将量产的 Model 3。21700 相比 18650 电池尺寸变大,单体容量也在增加。在现有条件下,21700 电池系统的能量密度在 300Wh/kg 左右,相较 18650 电池 250Wh/kg 提高约 20%。根据松下的动力锂电池单体测试数据,21700 电池的单体容量可以达到 3-4.8Ah,提升幅度达 35%,远高于成组后提升的 20%。
同时,由于 21700 电池单体容量的提升,相同能量密度下电池组所需单体数也会相应减少,从而带动成本下降。在单体能量密度提升 35%的情况下,若要实现相同的系统能量密度,所需的电池数量可减少约 1/3,相应的电芯成本也可以减少 1/3。根据特斯拉与松下签订的2014-2017 的购货合同金额估计,NCA18650 电池的单价约为 3.5 美元/颗。按照一辆 Model S 搭载 7623 颗电芯,一颗电芯 11.5wh 测算,18650 电池的系统成本在 304 美元/kwh 左右。而从特斯拉公布的数据来看,目前应用 NCA21700 电池的 Model 3 电池成本已经降至 190 美元/kwh,很好的实现了成本的下降。
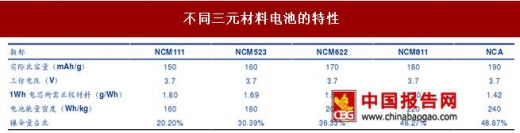
NCA 三元性能优异,带动国内企业三元布局。受到特斯拉汽车的带动,以及松下 NCA 电池高能量密度的带动,国内企业开始逐步转向三元电池领域。目前,国内企业对 NCM523 的应用较为普遍,NCM622 也有龙头企业进行了量产。但是,对于高镍的 NCM811 和 NCA 三元还未有大规模的突破,市场需求还较少。目前,天津力神等少数企业已经开发出了 18650 型 NCA 电池技术,相信未来将逐步打破日韩企业对于 NCA 材料技术的垄断。
率先布局高镍三元,电池性能领先。日韩电池龙头企业一开始就以三元电池作为主要的技术路线,包括松下在内的主要厂商在三元电池技术方面已经比较成熟。松下第一代动力电池使用钴酸锂(LCO)材料,搭载特斯拉的 Roadster 车型。随着整车厂商对于电池能量密度要求的提升,在 2013 年起,松下就开始转向高镍三元 NCA 三元电池。当前,国内企业还尚处于从磷酸铁锂转向三元电池的阶段,尤其对于高镍三元电池还处于小规模应用阶段,松下在电池技术工艺水平上至少领先了国内企业 5 年。
松下动力电池技术路线
资料来源:中国报告网整理
21700 型号逐步替代 18650,不断提升单节能量密度。随着新能源汽车的不断发展,18650 所能提供的能量密度已经不能满足需求,松下与特斯拉合作开发的新型 21700 电池将逐步完成替换,并已经率先应用于即将量产的 Model 3。21700 相比 18650 电池尺寸变大,单体容量也在增加。在现有条件下,21700 电池系统的能量密度在 300Wh/kg 左右,相较 18650 电池 250Wh/kg 提高约 20%。根据松下的动力锂电池单体测试数据,21700 电池的单体容量可以达到 3-4.8Ah,提升幅度达 35%,远高于成组后提升的 20%。
21700 和 18650 电池相比能量密度提升
资料来源:中国报告网整理
同时,由于 21700 电池单体容量的提升,相同能量密度下电池组所需单体数也会相应减少,从而带动成本下降。在单体能量密度提升 35%的情况下,若要实现相同的系统能量密度,所需的电池数量可减少约 1/3,相应的电芯成本也可以减少 1/3。根据特斯拉与松下签订的2014-2017 的购货合同金额估计,NCA18650 电池的单价约为 3.5 美元/颗。按照一辆 Model S 搭载 7623 颗电芯,一颗电芯 11.5wh 测算,18650 电池的系统成本在 304 美元/kwh 左右。而从特斯拉公布的数据来看,目前应用 NCA21700 电池的 Model 3 电池成本已经降至 190 美元/kwh,很好的实现了成本的下降。
21700 和 18650 电池规格比较
数据来源:中国报告网整理
NCA 三元性能优异,带动国内企业三元布局。受到特斯拉汽车的带动,以及松下 NCA 电池高能量密度的带动,国内企业开始逐步转向三元电池领域。目前,国内企业对 NCM523 的应用较为普遍,NCM622 也有龙头企业进行了量产。但是,对于高镍的 NCM811 和 NCA 三元还未有大规模的突破,市场需求还较少。目前,天津力神等少数企业已经开发出了 18650 型 NCA 电池技术,相信未来将逐步打破日韩企业对于 NCA 材料技术的垄断。
不同三元材料电池的特性
数据来源:中国报告网整理
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







