
磁性材料与信息化、自动化、机电一体化、国防、国民经济的方方面面紧密相关,在多个领域具有不可替代的优势。通常认为,磁性材料是指由过渡元素铁、钴、镍及其合金等能够直接或间接产生磁性的物质。永磁材料又称硬磁材料,是一种经过外加磁场磁化再去掉外磁场以后仍能长时期保留较高剩余磁性,并能经受不太强的外加磁场和其他环境因素干扰的磁性材料。永磁材料能够实现电信号转换、电能/机械能传递等重要功能,被广泛应用于能源、交通、机械、医疗、计算机和家电领域。
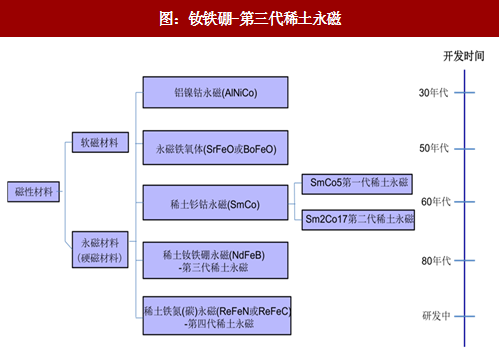
稀土永磁材料是金属系和铁氧体系之后开发成功的第三代永磁材料。稀土永磁材料自 60 年代问世以来,一直高速发展,按其开发应用的时间顺序可分为四代:第一代为 SmCo5 系材料;第二代是 Sm2Co17 系磁体;第三代稀土永磁则为 80 年代初期开发成功的钕铁硼(NdFeB) 系磁性材料,因其优异的性能和较低的价格很快在许多领域取代了 Sm2Co17 型磁体,并很快实现了工业化生产;第四代为稀土铁氮(Re-Fe-N 系)和稀土铁碳(Re-Fe-C 系)。据业内专家估计,被寄予厚望的第四代稀土永磁材料形成成熟工艺走向实用至少还需几十年。
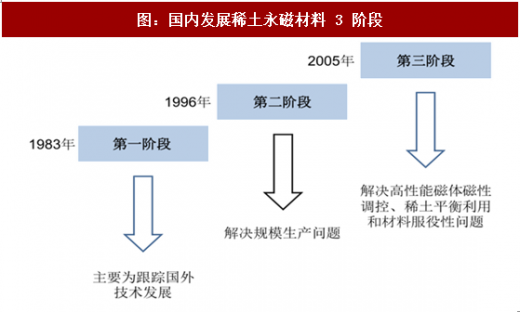
国内发展稀土永磁材料则分为 3 个阶段:1983-1996 年主要跟踪国外技术发展,1996-2005 年解决了规模生产问题开始工业量产,2005 年至今致力于解决高性能磁体磁性调控、稀土平衡利用和材料服役性问题。
钕铁硼是世界上磁性最强的第三代稀土永磁体,是目前磁性能最好的磁性材料,理论磁能积高达 64MGOe,是当之无愧的“万磁之王”。钕铁硼永磁材料是以金属间化合物 Nd2Fe14B 为基础的永磁材料。与其它高磁性能材料相比,钕铁硼永磁材料具有能量密度高、原材料丰富和易于加工等特点,因此在现代工业和电子技术中获得了广泛应用,从而使仪器仪表、电声电机、磁选磁化等设备的小型化、轻量化、薄型化成为可能。
参考中国报告网发布《2018-2023年中国钕铁硼永磁材料产业调查与发展趋势研究报告》
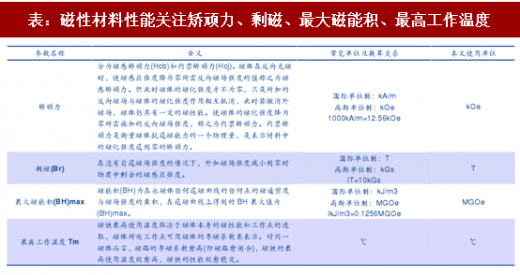
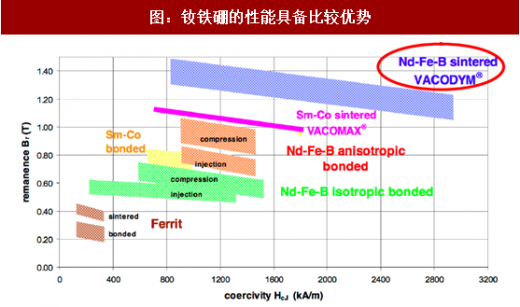
钕铁硼在内禀矫顽力、磁能积和剩磁强度等性能系数上都表现卓越,独具比较优势。其内禀矫顽力是 Sm2Co17 的 2 倍,铁氧体的 5 倍(标志着其磁体抗退磁能力较强);最大磁能积是 Sm2Co17 的 1.5 倍,铁氧体的 10 倍(较高的磁能积有利于仪器仪表的小型化、轻量化和薄型化);剩磁是 Sm2Co17 的 1.2 倍,铁氧体的 3 倍(标志着其在没有外加磁场的情况下也能保持较强的磁性,并且更擅长经受外界磁场的干扰)。事实上,要实现相同磁力,所需钕铁硼的体积仅为铁氧体的 1/13,Sm2Co17 的 1/2。

钕铁硼的磁能积优势,能够满足轻薄微小和节能降耗的下游需求,下游应用空间非常广阔。
钕铁硼的应用领域包括新能源汽车、EPS、风力发电、变频空调、节能电梯、VCM 等,钕铁硼设备的初臵成本虽然较高,但在长期使用中节能及相应成本节约效果明显,再加上其性能卓越体积较小等诸多优点,在多个领域难以被有效替代。与之相比,铁氧体唯一的优点则是配臵成本较低,因此仅仅被应用于较低端领域,而高端领域因其对环保节能和产品效果的追求,几乎不使用铁氧体;钐钴永磁虽然可工作温度的范围较宽,但因其含有战略元素钴,机械力学性能又不佳,性价比不高,因此往往仅用于军事及航天此类对高温下材料性能要求极高的领域。

稀土永磁材料是金属系和铁氧体系之后开发成功的第三代永磁材料。稀土永磁材料自 60 年代问世以来,一直高速发展,按其开发应用的时间顺序可分为四代:第一代为 SmCo5 系材料;第二代是 Sm2Co17 系磁体;第三代稀土永磁则为 80 年代初期开发成功的钕铁硼(NdFeB) 系磁性材料,因其优异的性能和较低的价格很快在许多领域取代了 Sm2Co17 型磁体,并很快实现了工业化生产;第四代为稀土铁氮(Re-Fe-N 系)和稀土铁碳(Re-Fe-C 系)。据业内专家估计,被寄予厚望的第四代稀土永磁材料形成成熟工艺走向实用至少还需几十年。
图:钕铁硼-第三代稀土永磁
图:国内发展稀土永磁材料 3 阶段
钕铁硼是世界上磁性最强的第三代稀土永磁体,是目前磁性能最好的磁性材料,理论磁能积高达 64MGOe,是当之无愧的“万磁之王”。钕铁硼永磁材料是以金属间化合物 Nd2Fe14B 为基础的永磁材料。与其它高磁性能材料相比,钕铁硼永磁材料具有能量密度高、原材料丰富和易于加工等特点,因此在现代工业和电子技术中获得了广泛应用,从而使仪器仪表、电声电机、磁选磁化等设备的小型化、轻量化、薄型化成为可能。
参考中国报告网发布《2018-2023年中国钕铁硼永磁材料产业调查与发展趋势研究报告》
钕铁硼在内禀矫顽力、磁能积和剩磁强度等性能系数上都表现卓越,独具比较优势。其内禀矫顽力是 Sm2Co17 的 2 倍,铁氧体的 5 倍(标志着其磁体抗退磁能力较强);最大磁能积是 Sm2Co17 的 1.5 倍,铁氧体的 10 倍(较高的磁能积有利于仪器仪表的小型化、轻量化和薄型化);剩磁是 Sm2Co17 的 1.2 倍,铁氧体的 3 倍(标志着其在没有外加磁场的情况下也能保持较强的磁性,并且更擅长经受外界磁场的干扰)。事实上,要实现相同磁力,所需钕铁硼的体积仅为铁氧体的 1/13,Sm2Co17 的 1/2。
表:磁性材料性能关注矫顽力、剩磁、最大磁能积、最高工作温度

表:钕铁硼的性能在永磁材料族系中比较优势显著
图:钕铁硼的性能具备比较优势
钕铁硼的磁能积优势,能够满足轻薄微小和节能降耗的下游需求,下游应用空间非常广阔。
钕铁硼的应用领域包括新能源汽车、EPS、风力发电、变频空调、节能电梯、VCM 等,钕铁硼设备的初臵成本虽然较高,但在长期使用中节能及相应成本节约效果明显,再加上其性能卓越体积较小等诸多优点,在多个领域难以被有效替代。与之相比,铁氧体唯一的优点则是配臵成本较低,因此仅仅被应用于较低端领域,而高端领域因其对环保节能和产品效果的追求,几乎不使用铁氧体;钐钴永磁虽然可工作温度的范围较宽,但因其含有战略元素钴,机械力学性能又不佳,性价比不高,因此往往仅用于军事及航天此类对高温下材料性能要求极高的领域。

图:钕铁硼产业链
资料来源:中国报告网整理,转载请注明出处(ZQ)
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。







