内容提示:据预测,到2012年,国内的动力电池将有约700亿元的市场空间。北京普莱德、上海捷能等整车厂参股企业3年内锂电池生产基地将投产;力神和波士顿能源近期将在重庆启动动力锂电池生产基地建设;万向、锂源、比亚迪等企业均已公布产能扩张计划。到2015年,国内锂电池产能将超过50亿安时。
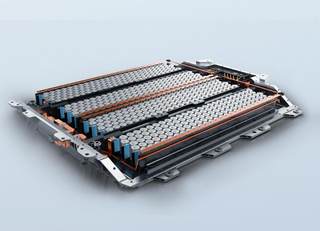
根据预测,到2012年国内的动力电池将有约700亿元的市场空间。巨大的市场前景让多方纷纷看好锂电池市场前景。相关企业大多已公布产能扩张计划。不少业内专家表示担忧:中国的锂电池产能是否会像前几年的钢铁一样出现产能过剩顽疾。
近日,一期投资2.6亿元的青岛雅能都化成有限公司正式竣工投产。这是继今年5月份三菱化学在山东平度合资建成菱达化成锂电池负极材料项目后竣工投产的又一项目。项目设计建设8条生产线,投产后年产锂电池负极材料可达到1.44万吨,将成为全球最大的锂电池负极材料生产基地。
此前,国内锂电池材料生产巨头多氟多董事长李世江在某动力电池论坛上表示,多氟多1亿安时的锂电池生产线已经投产,原来做锂电池材料的多氟多准备在接下来的3-5年内大规模投资锂电池产业链,5年后产能达到5亿安时,销售额50亿元。9月初,中国汽车技术研究中心主任赵航表示将与日本某企业合资在上海建设年产能达1亿安时的三原材料锂电池。
对于众多企业纷纷扩能及进军锂电池产业,不少业内专家担忧:中国的锂电池产能是否会像前几年的钢铁一样出现产能过剩顽疾。
新能源汽车带动锂电池产能剧增
9月份,赛迪投资顾问发布了在综合调研和实证研究的基础上撰写完成的《中国锂离子电池产业地图白皮书(2011年)》,对中国的锂离子电池产业的空间分布进行了详细的梳理,同时对未来中国的锂离子电池产业的空间发展趋势进行了深入分析。白皮书认为,锂离子电池作为新能源、新材料和新能源汽车三大产业中的重点交叉产业,更是新能源汽车的心脏,将会是新能源汽车产业化发展的最大受益者。
与此同时,虽然《节能与新能源汽车产业发展规划2011-2020》至今“难产”。但根据规划,到2015年国内新能源汽车累计产销量将超过50万辆,2020年达到500万辆的规模。 新能源汽车规模化发展的预期让人们看好动力电池特别是锂电池市场的前景。
据预测,到2012年,国内的动力电池将有约700亿元的市场空间。北京普莱德、上海捷能等整车厂参股企业3年内锂电池生产基地将投产;力神和波士顿能源近期将在重庆启动动力锂电池生产基地建设;万向、锂源、比亚迪等企业均已公布产能扩张计划。到2015年,国内锂电池产能将超过50亿安时。
资料显示,截至2010年,中国动力锂电池行业产能20亿安时,主要分布在珠三角、长三角、东三省和京津唐汽车产业聚集区。其中,珠三角产能7亿安时,长三角、东三省和京津唐产能均在3亿-4亿安时。
而在珠三角、长三角、东三省和京津唐国内锂电池主要产区外,以江西宜春、四川阿坝、青海和西藏等为代表的锂矿资源丰富地区依托资源优势也纷纷提出了各自的锂离子电池产业发展思路。
产能是否过剩?
巨大的市场空间使得近年来国内涉足新能源电池领域的企业如雨后春笋,不仅山东、河南、江浙、广东等地的民营企业异常活跃,国外电池制造商也积极与国内整车企业建立合资公司,布局该领域。
与巨大产能形成鲜明对比的是,权威机构预测,到2015年国内纯电动及混合动力汽车需消耗的锂电池约9亿安时。巨大的产能、有限的需求虽会大幅度降低锂电池价格从而拉低电动汽车价格,但巨大的投入必会造成大量社会投资的不必要浪费,同时也不一定会带动相关技术的进步,因为“活下来”的往往是那些拥有巨大产能规模及以雄厚资本作为支撑的巨头。
相关专家表示,锂电池在电动汽车等领域的应用是一个新兴产业,目前还需尽力避免商业炒作行为。大的商业机会往往会引起行业跟风现象,大规模盲目投资肯定会影响到该产业的健康发展。
中科院物理研究所研究员黄学杰表示,我国电动汽车电池研发起步较早,通过检测的企业只有100多家,但是由于缺乏国家统一评价体系、评判标准混乱以及门槛太低造成了当下锂电池行业产能急剧扩大、良莠不齐。
对于锂电池行业是否存在产能过剩,全国乘用车市场信息联席会副秘书长崔东树表示,由于目前还无法推测新能源汽车等新兴产业对锂电池的需求究竟会有多大还无法推测,相关企业不应总是扩大生产规模,要以稳健发展为主。规模固然重要,但取得技术突破更重要。
作为锂电池行业的直接参与者,河南环宇董事长李中东表示,上世纪90年代初是镍镉电池,90年代中期是镍氢电池,90年代末是手机电池用锂电池,开始都是一窝蜂地冒出了几百家企业,最后只剩下几十家。李中东认为,国内锂电池产能是否存在过剩现在言之尚早,市场竞争总会淘汰弱者,从而让强者更强。据李中东预测,现在国内有将近300家锂电池厂,再过2年可能还会再多出200多家,然而10年后也许只能剩下20家左右。
多方联动成为现实选择
专家表示,电动汽车用锂电池的准入门槛实际上很高,但很多企业达不到标准,整个车用锂电池行业水平层次不齐、差距悬殊。据了解,满足电动汽车要求的锂电池其成品率应在60%-70%,成品率能够达到80%以上即可盈利,若达到90%左右的成品率其毛利就能达到40%,而目前国内较好的电池厂仅能达到60%以上的成品率。
与此同时,由于缺乏统一的国家标准,锂电池行业一直处于前景广阔但尚无秩序的“各自为政”阶段。在锂电池领域的几家上市公司中,技术方向各异:稀土高科便利用1997年首次发行股票募集的资金开发镍氢锂电池项目;澳科力远正谋求从丰田混合动力装置镍氢电池材料供应商向镍氢动力电池组的成品供应商的转变;中信国安子公司中信国安盟固利电源技术有限公司生产的锰酸锂产品作为正极材料的动力电池已在北京奥运会期间装配到50辆纯电动大客车上;江苏国泰、多氟多则将主要精力放在锂电池电解液方面。
据了解,目前,国内的锂电池行业整体处于初级发展阶段,竞争并不充分。由于相关政策扶植、风险投资等资本的大量涌入,锂电池行业的整合不会很快来临,未来将有比亚迪、力神等成规模的企业逐渐做大,同时也将有一大批不成规模的小电池厂并存。当下,国内锂电池生产企业大多是小型民营企业,从电解液的生产、正负极材料的生产到隔膜材料的生产再到电源管理器件的生产,都有相对较大的技术壁垒。业内人士认为,这种“各自为政”的现象导致了产业链条拉得过长,难以保证电池的质量、安全以及使用寿命。
对此,有专家表示,锂电池的发展方向在于汽车动力电池,锂电池相关产业链各方应采取合资合作的方式共同发展锂动力电池产业。其中,最典型的模式为“汽车整车厂+锂离子电池厂商”和“汽车零部件厂商+锂离子电池厂商”两种模式,其优势除了能分散风险外,更重要的是整合产业链上下游优势,降低交易成本,从而形成协同效应。
目前,国内锂电池厂商纷纷与下游汽车厂商合作,呈现出锂离子动力电池产业向传统汽车工业城市汇集的特点,北京、上海、合肥、广东等汽车城市将成为未来锂离子动力电池产业重点布局的城市。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。